


 发帖

 雷达卡



当前,全球锆刚玉磨料市场正处于中低端棕刚玉向高性能磨料替代的关键转型期。据恒州诚思调研统计,2025年全球锆刚玉磨料市场规模约27.04亿元,预计到2032年将接近36.04亿元,未来六年复合年增长率(CAGR)为4.5%。2025年全球产量约6.8万吨,平均市场价格约每吨5,500美元。金属加工企业面临的核心痛点在于:不锈钢、合金钢及铸锻件等高强度材料的重负荷磨削场景中,传统磨料寿命短、更换频次高,推高了综合加工成本。受制造业升级与高端磨具替代需求驱动,锆刚玉磨料凭借高韧性、强自锐性及抗冲击能力,正加速在砂带、树脂砂轮、切割片等涂附磨具与固结磨具中的渗透。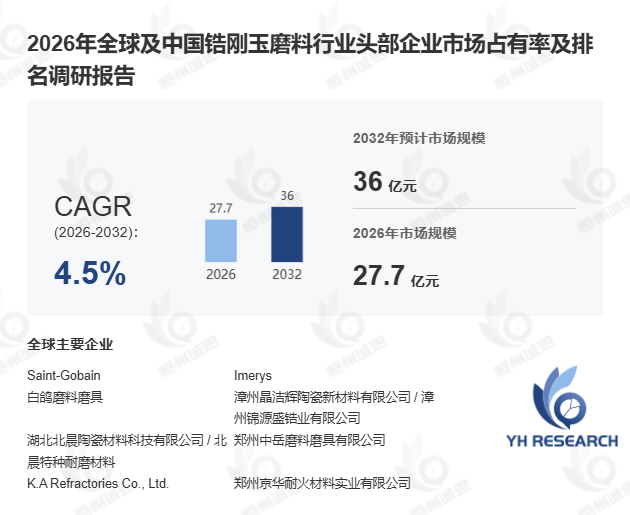
首先,高强度金属加工需求构成锆刚玉磨料增长的核心引擎。 锆刚玉磨料以氧化铝和氧化锆为主要原料,经电弧炉高温熔融后制成,相较普通棕刚玉,其在高压力磨削过程中不易整体破碎,可持续产生新的锋利切削刃。据中国磨料磨具工业协会2025年2月数据,国内重负荷磨削场景中锆刚玉磨料使用比例已从2021年的18%提升至2025年的26%。以某船舶制造企业为例,其在钢结构焊缝处理中引入中锆型锆刚玉砂带后,单条砂带使用寿命延长约35%,综合磨削成本降低22%。独家观察显示,2024年中国本土锆刚玉企业在中高锆产品领域的市场占有率首次突破40%,郑州海旭、河南锐石、洛阳润宝等企业凭借粒形一致性与表面处理技术的突破,在性价比维度形成对圣戈班、华盛顿米尔斯等国际巨头的有效竞争。
其次,产业链成本结构与技术壁垒深刻影响行业竞争格局。 上游氧化锆原料价格较高,叠加电熔工艺的高耗能特性,电力与石墨电极成本占生产总成本约35%。2024年全球氧化锆砂价格受澳大利亚矿产出口政策收紧影响,年内涨幅约15%,直接推升中游企业利润率波动。中游核心环节涵盖配料、电弧炉熔炼、冷却结晶、磁选、筛分及粒度分级,其中快速冷却工艺对晶体结构控制要求极高,是区分高锆型与中锆型产品性能的关键技术节点。下游涂附磨具与固结磨具制造商对磨料粒形一致性与表面处理质量的要求持续提升,推动行业竞争焦点从单纯的价格竞争转向"磨料-磨具适配能力"的综合较量。
此外,区域市场分化显著,亚太地区贡献主要增量。 欧美及日本市场增长较慢,但航空航天、精密制造等高端应用占比较高;中国、印度及东南亚受益于制造业规模扩张与磨具升级需求,成为全球锆刚玉磨料产量增速最快的区域。据工信部2025年1月发布的《新材料产业发展指南》,高性能磨料被列入重点支持方向,政策利好有望加速国产替代进程。从应用端看,汽车轻量化、风电装备、轨道交通及能源装备领域对焊缝处理与精密打磨的需求保持稳定,构成锆刚玉磨料中长期增长的重要支撑。
本报告覆盖圣戈班、Imerys、华盛顿米尔斯、Carborundum Universal、白鸽磨料、郑州海旭、洛阳润宝、河南锐石、漳州晶洁辉等25家头部企业,按产品类型(小于20目/20-60目/大于60目)、生产工艺(电熔/快速冷却)、锆含量(低锆/中锆/高锆)及应用场景(金属加工/铸造/汽车零部件/船舶制造/航空航天等)进行多维拆解,并针对北美、欧洲、亚太、南美及中东非洲五大区域展开需求结构与产能分布分析,为企业布局锆刚玉磨料市场提供决策支撑。

 京公网安备 11010802022788号






