


 发帖


 雷达卡



全球注射用吲哚菁绿市场竞争格局与未来发展趋势分析报告2026年版
注射用吲哚菁绿全球市场总体规模注射用吲哚菁绿是一类以吲哚菁绿为活性成分的无菌注射用诊断药物,通常以冻干粉针、配套溶剂组合包装或等效单剂量临床包装形式供应,主要用于肝功能与肝血流评估、眼科脉络膜血管造影、组织灌注评估、胆道显影、淋巴示踪、前哨淋巴结定位和荧光导航手术等场景。该产品本质上属于临床显影与功能评估用诊断制剂,其核心价值在于通过近红外荧光成像或血流动力学检测,为医生提供实时、直观的组织灌注、血管分布、淋巴回流及病灶定位信息,从而提升手术判断、组织识别和诊疗安全性。
从临床应用看,注射用吲哚菁绿的使用场景正在由传统肝功能评估和眼科血管造影,逐步拓展至普外科、肝胆外科、胃肠外科、乳腺外科、肿瘤外科、血管外科和移植医学等多学科领域。在荧光导航手术中,吲哚菁绿可辅助医生进行胆道结构识别、组织血供判断、吻合口灌注评估、淋巴示踪和前哨淋巴结定位,尤其适用于微创手术、机器人辅助手术和精准外科场景。随着荧光成像设备在医院端的配置增加,该产品的临床使用频次和应用边界仍有进一步扩展空间。
从产业链结构看,上游原材料主要包括药用级吲哚菁绿原料药、碘化钠等处方辅料、注射用水、无菌西林瓶、胶塞、铝塑盖、冻干制剂包装材料、避光包装材料及质量控制耗材。由于吲哚菁绿对光照、杂质、无菌控制和稳定性要求较高,生产企业需要具备无菌冻干制剂工艺、杂质谱控制、含量一致性控制、包装密封完整性验证和避光储运管理能力。中游制剂生产环节不仅涉及药品注册和GMP质量体系,也需要满足不同国家和地区对诊断药物、注射剂和单剂量包装的监管要求。
下游客户主要包括综合医院、眼科专科医院、肝胆外科、胃肠外科、肿瘤外科、血管外科、移植中心、乳腺外科、日间手术中心以及药品经销配送渠道。该产品单次用量相对有限,但临床使用场景明确,对供应稳定性、产品安全性、复溶便利性和成像一致性要求较高。对于医院端而言,注射用吲哚菁绿通常与荧光成像系统、内镜系统、手术机器人或专科诊疗流程配合使用,因而其市场需求不仅取决于药品本身,也受到医院设备配置、医生使用习惯和手术术式推广的影响。
据中智信投研究网调研团队最新报告“全球注射用吲哚菁绿市场报告2026-2032”显示,预计2032年全球注射用吲哚菁绿市场规模将达到1.5亿美元,未来几年年复合增长率CAGR为7.85%。
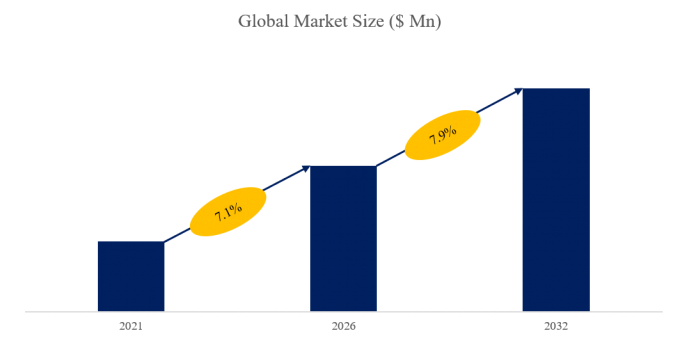
图. 注射用吲哚菁绿技术路线图

图. 注射用吲哚菁绿产业链图
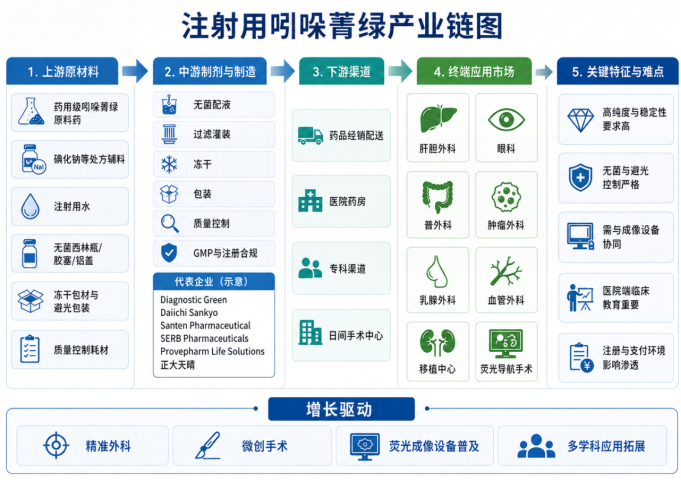
图. 全球注射用吲哚菁绿市场前6强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
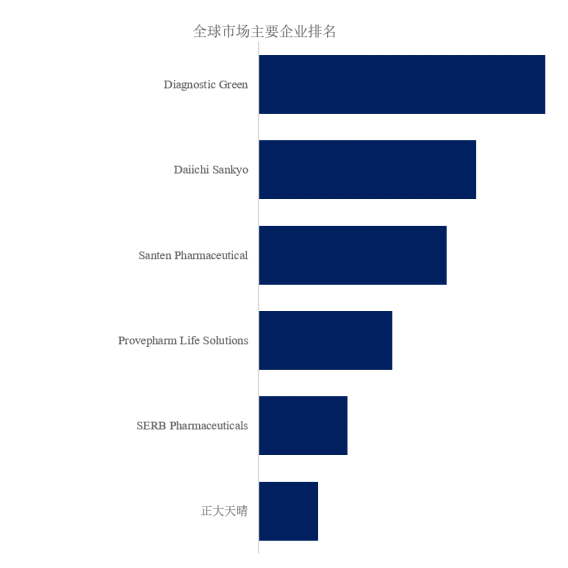
如上图表/数据,摘自中智信投研究网报告“全球注射用吲哚菁绿市场研究报告2026-2032”,排名基于2025数据。目前最新数据,以本公司最新调研数据为准。
根据中智信投研究网头部企业研究中心调研,全球范围内注射用吲哚菁绿生产商主要包括Diagnostic Green、Daiichi Sankyo、Santen Pharmaceutical、Provepharm Life Solutions等。2025年,全球前三大厂商占有大约56.2%的市场份额。
当前全球注射用吲哚菁绿市场呈现稳健增长和应用场景持续拓展的特点,需求基础已从传统肝功能评估和眼科血管造影,逐步延伸至普外科、肝胆外科、胃肠外科、乳腺外科、肿瘤外科、血管外科和移植医学等多学科场景。随着医院端荧光成像设备、内镜系统和机器人辅助手术平台的配置增加,吲哚菁绿在术中实时显影、组织灌注判断、胆道识别、淋巴示踪和前哨淋巴结定位中的临床价值进一步凸显。该产品虽然属于相对专业化的诊断制剂,但临床使用路径清晰,复购属性较强,市场需求具备较好的稳定性。
未来行业发展将更多依托精准外科、微创手术和荧光导航技术的持续普及。随着外科医生对实时可视化、组织边界识别和术中风险控制的重视程度提高,注射用吲哚菁绿将从单一辅助诊断药物,逐步向围手术期可视化管理工具延伸。产品升级方向主要集中在更高纯度、更稳定制剂、更便捷复溶、更适配成像设备以及更完善的临床使用流程。随着多学科临床指南、医院培训和真实世界应用案例不断积累,产品在日间手术、机器人手术和专科微创治疗中的渗透率有望继续提升。
市场增长动力主要来自三方面:一是人口老龄化和肿瘤、血管、肝胆及消化系统疾病诊疗需求增加,带动相关手术量和功能评估需求增长;二是医疗机构对手术安全性、组织灌注评估和术中可视化决策的要求提高,使荧光导航应用场景持续扩大;三是成像设备厂商、医院科室和药品供应商之间的协同增强,推动吲哚菁绿从“可选辅助用药”向部分高价值术式中的常规工具转变。对于具备稳定质量体系、区域注册资质和医院渠道覆盖能力的企业而言,仍存在较明确的专业化增长机会。
行业阻碍主要来自注册合规、价格压力、临床教育和设备协同等方面。注射用吲哚菁绿属于无菌注射制剂,对原料纯度、杂质控制、冻干稳定性、避光包装和无菌保障要求较高,新进入者需要面对较长的注册审评、质量体系建设和医院准入周期。与此同时,不同区域医保支付、医院采购价格和仿制药进入节奏存在差异,可能对产品盈利能力形成压力。此外,产品临床渗透不仅取决于药品供应,还受到荧光成像设备配置、医生操作习惯、科室培训和术式标准化程度影响,因此企业需要在质量、渠道、学术推广和设备协同方面形成综合能力。

 京公网安备 11010802022788号






