


 发帖

 雷达卡



AI芯片对高带宽、高算力、低功耗的极致追求,正将2.5D/3D封装、CoWoS、Chiplet等先进封装工艺推向主流,进而对关键湿化学材料——半导体先进封装清洗剂提出前所未有的洁净度与可靠性要求。据恒州诚思调研统计,2025年全球半导体先进封装清洗剂市场规模约19.23亿元,产能13,000吨,销量12,000吨,平均售价22,130美元/吨,行业毛利率高达39%。预计2032年市场规模将接近40.17亿元,未来六年CAGR为10.5%。对于封装材料企业而言,如何在高洁净度、低离子残留与材料兼容性三大技术壁垒中建立优势,已成为抢占AI芯片供应链的核心命题。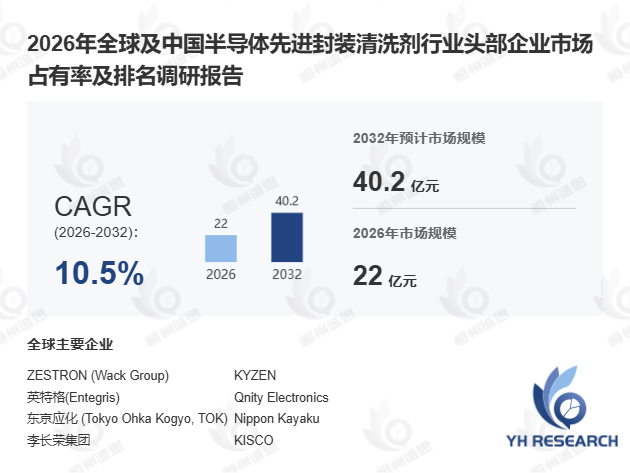
首先,半导体先进封装清洗剂已从普通电子清洗耗材升级为界面可靠性材料。 该产品广泛应用于倒装芯片、铜柱凸点、微凸点、WLP、Fan-Out、2.5D/3D、SiP及Chiplet等先进封装环节,核心任务是去除焊后助焊剂残留、有机酸残留、颗粒、金属离子、聚合物残留及临时键合残留,同时避免对Cu、SnAg、Ni/Au、Al、Ag、PI、PBO、BCB、EMC及载板材料造成腐蚀或界面损伤。据 恒州诚思 2025年3月发布的《先进封装材料白皮书》,高端2.5D/3D和Chiplet场景对清洗剂的颗粒控制要求已达<0.1μm,铜损失需控制在<5–10nm,离子残留须<1.0μg NaCl eq/cm²,金属离子浓度要求<20–50ppb。某头部封测企业引入低泡型水基清洗剂后,CMP后清洗良率提升约1.5个百分点,该案例充分体现清洗剂在良率控制中的关键价值。
其次,AI芯片驱动先进封装复杂化,清洗步骤与清洗剂用量同步攀升。 AI芯片对高互连密度的需求使CoWoS类封装、HBM堆叠和高端Fan-Out快速放量,先进封装工艺中CMP、刻蚀、电镀、键合、临时载板等环节显著增加,每一步均需专用清洗剂进行缺陷控制与界面准备。据 恒州诚思 2025年Q1数据,全球HBM产能较2024年增长超60%,直接拉动高端清洗剂需求。AI芯片单颗价值高、良率损失成本极大,客户更倾向采用性能稳定的高端清洗剂,推动产品向高单价、高洁净和高定制方向升级。对比传统DIP/SOP封装与Chiplet封装对清洗剂的要求差异,后者在低间隙清洗表面张力(18–38mN/m)、工艺温度窗口(20–70℃)及低VOC指标上均有数量级提升,技术门槛显著提高。
此外,全球竞争格局呈现"国际企业主导高端、中国企业加速替代中端"的双轨态势。 ZESTRON、KYZEN、Entegris、TOK、Nippon Kayaku、花王等国际企业在高端水基与溶剂型清洗剂领域优势突出;新宙邦、合明科技、迪道微电子、优邦材料等中国企业则凭借性价比与本地化服务快速切入中端市场。值得关注的是,2024年中国本土清洗剂企业在先进封装领域的市场份额首次突破15%,较2022年提升约5个百分点。然而,高端2.5D/3D清洗剂仍面临低离子配方稳定性不足、铜损失控制精度待提升等技术难点,国产替代尚需在配方研发与工艺验证层面持续突破。
综合来看,受AI芯片放量与先进封装渗透率提升双重驱动,半导体先进封装清洗剂市场有望保持10.5%的复合增长,其中高洁净度水基清洗剂与Chiplet专用清洗剂将成为未来增长最快的细分赛道。


 京公网安备 11010802022788号






