


 发帖

 雷达卡



权益市场的波动率居高不下,大盘日内振幅2%成为常态,在此市场环境下,利率债ETF反而成为了一种被低估的配置工具——它不赌方向,同时波动更小,靠票息积累提供高于现金的回报。
比如国债政金债ETF(511580)——组合久期不到2年,持仓几乎全部是国债,底层资产资质高,价格波动主要来自短端利率的微小变化。
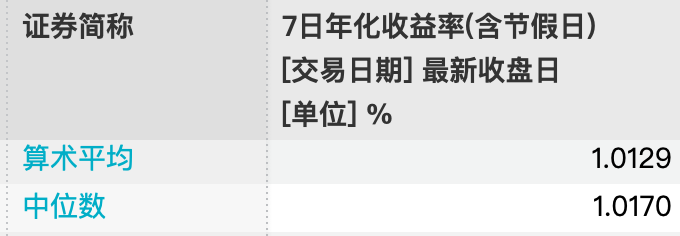
从收益角度看,2年期国债当前收益率在1.25%左右,全市场货币ETF的7日年化收益率中位数为1.02%,高出约20BP。看起来差距不大,但考虑到ETF本身还能通过组合管理、杠杆运用等方式增厚收益,实际的持有体验通常好于货币ETF。
周五可“接棒”昨天的逆回购套利
如果你昨天(周四)按照逆回购策略操作了,今天开盘后资金已经回到账户。正好可以用来买入511580,吃到周末两天的票息收入。
如果昨天没有操作也没关系,同样可以持有过周末——周六、周日照常计息,下周一开盘支持T+0卖出,资金即时可用,随时捕捉权益市场机会。
更长远的视角:资产配置“压舱石”品种
在实际资产配置中纳入债券资产,会对组合的整体风险收益特征产生怎样的影响?历史回测数据提供了一个清晰的参照。
以30%沪深300指数作为权益资产代表、国债政金债ETF跟踪的70%国债及政金债0-3指数作为利率债资产代表,构建经典的“股3债7”配置组合。回测显示,自2020年初以来组合累计回报率20%,同期沪深300指数涨幅为17%。
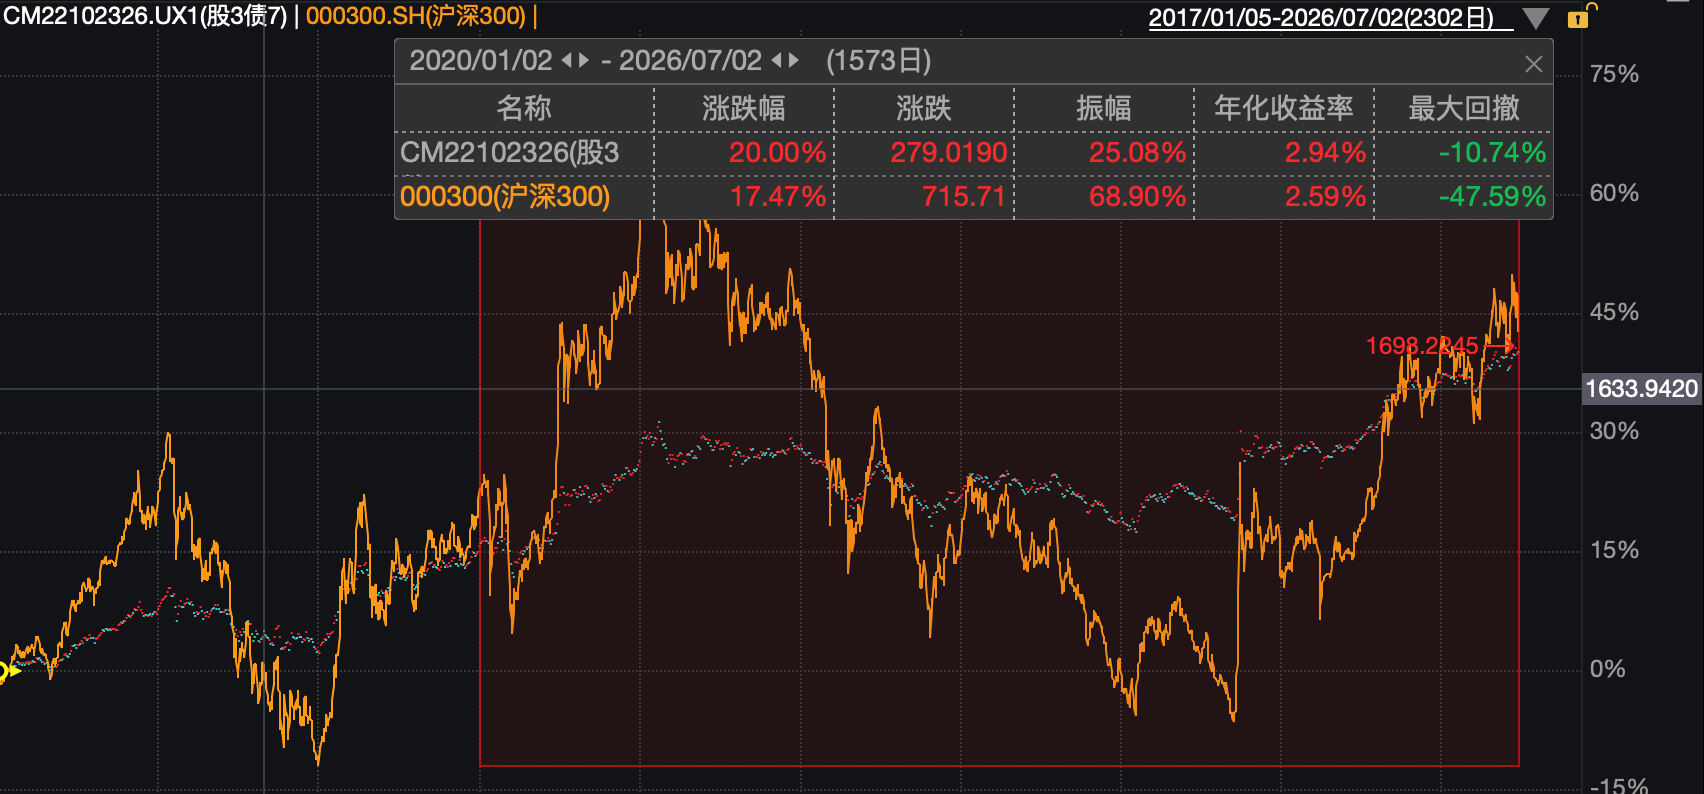
更为突出的是其在风险控制上的表现——该组合区间最大回撤仅为-10.74%,而纯粹暴露于权益品种最大回撤高达-47.59%。
这一组合中高达70%的短久期利率债权重,天然发挥着“动态再平衡”的功能:权益市场上涨时组合被动减仓、配债,相当于“自动止盈”;权益市场下跌时债券端提供稳定收益和回撤缓冲,再平衡操作则相当于“逢低加仓”。在利率长期下行的宏观背景下,短久期债券持续贡献稳定的票息回报,为整个组合构筑了一道坚实的正收益底线。
来源:疾走甄姬

 京公网安备 11010802022788号






