


 发帖


 雷达卡



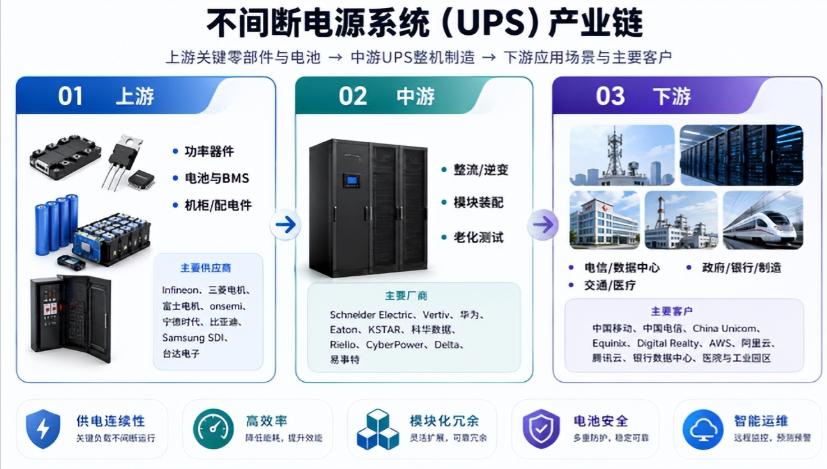
图. 不间断电源系统(UPS)产业链图
市场概述
不间断电源系统(UPS)是保障数字基础设施和关键工业场景连续运行的核心电力设备,其价值并不只取决于电池容量,而是由整流逆变效率、静态切换能力、功率器件可靠性、电池管理、热设计、监控软件、系统冗余和现场服务能力共同决定。相比普通备用电源,UPS更强调毫秒级甚至零中断切换、稳定输出电能质量和长期运行可用性,因此在数据中心、通信网络、金融交易、医疗和工业控制等场景中具有较强不可替代性。
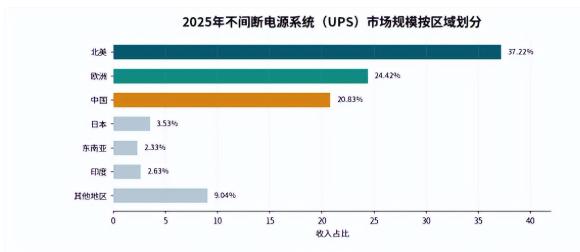
从区域结构看,北美是全球最大的消费市场,2025年销售额为4,027.4百万美元,收入份额为37.22%;欧洲和中国分别占24.42%和20.83%,构成全球UPS需求的主要区域。生产端方面,中国是全球最重要的制造地区之一,2025年产量份额为48.83%,受益于电子制造、电力电子供应链和本土数据中心建设需求。欧洲和北美在高端三相UPS、工业级UPS、项目集成和长期服务能力方面仍保持较强优势。
从产品结构看,小于10 kVA产品仍是最大收入类别,2025年收入占比为39.05%,主要面向分布式设备、小型机房和中小企业场景;10-100 kVA收入占比为31.83%,适用于中小型数据中心和行业级机房;大于250 kVA收入占比为19.91%,更多对应大型数据中心、工业和关键基础设施。按应用看,电信是最大应用,2025年收入占比为34.01%;互联网、银行和政府分别受云计算、AI算力、金融交易连续性和公共系统数字化带动,需求保持增长。
从制造端看,UPS生产具有“电力电子设计+系统集成+老化测试”的典型特征,核心流程包括功率器件选型、PCB和控制器制造、整流/逆变模块装配、静态开关和旁路系统集成、电池组及BMS配置、整机装配、并机冗余调试、老化测试、负载测试和电能质量检测等。典型中小功率UPS自动化装配线单线年产能通常为5万至20万台;规格标准化、自动化程度较高的小功率产线单线年产能可达到20万至60万台;面向大功率三相、模块化和项目制交付的产线通常为几千台至3万台。
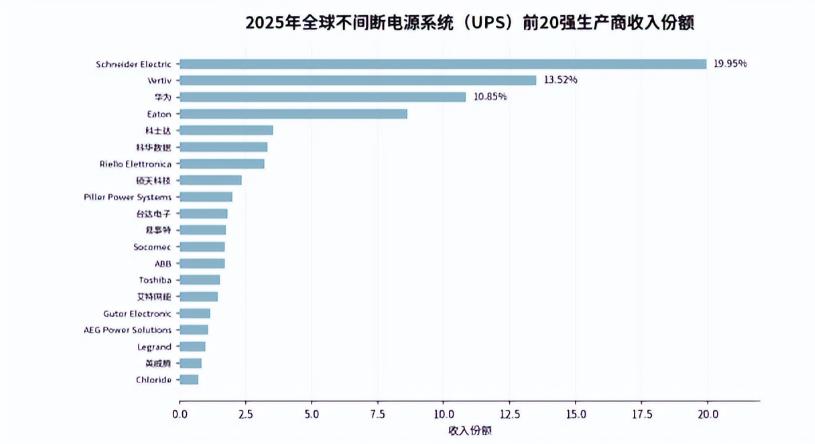
行业成本主要由功率器件、磁性元件、PCB/控制器、电池或储能模块、机柜结构件、线缆连接、散热与测试、人工和制造费用构成。小功率UPS对成本和渠道效率敏感,大功率和模块化UPS则更依赖系统设计、认证交付和服务能力。主流UPS厂商毛利率通常处于25%至35%区间,工业级、高功率模块化、数据中心项目和长期服务合同可获得更高溢价。全球竞争格局集中度较高,2025年前五家厂商收入份额为56.50%,Schneider Electric、Vertiv、华为、Eaton和科士达位居前列。
从销售模式看,UPS通常采用直销、渠道经销、系统集成商和项目制交付并存的模式。中小功率产品更依赖渠道覆盖、品牌认知和售后网络,大功率三相及模块化UPS更依赖数据中心、通信运营商、金融和工业客户的项目认证、方案设计、现场调试和长期运维。对客户而言,可靠性、效率、运维响应、备件和电池更换能力往往比单机价格更重要。
从发展趋势看,数据中心、5G通信、AI算力、边缘计算、智能制造和医疗基础设施将持续拉动UPS需求。未来行业竞争将围绕模块化架构、高功率密度、高效率、锂电替代铅酸、智能监控、预测性维护、UPS与储能系统融合以及全生命周期服务展开,具备系统级解决方案和全球服务网络的厂商将继续强化竞争优势。
核心市场指标
图. 不间断电源系统(UPS)全球市场规模
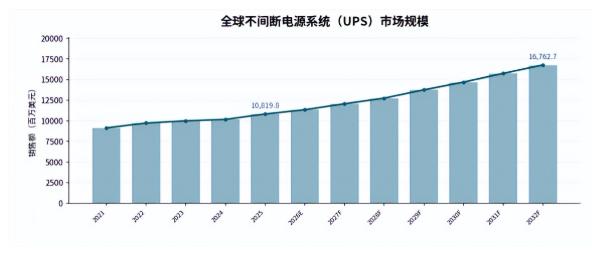
图. 2025年不间断电源系统(UPS)市场规模按区域划分
产品与应用结构
全球前20强生产商排名
以下排名以2025年不间断电源系统(UPS)收入为基础整理。表格列示企业名称、总部区域、梯队。
图. 2025年全球不间断电源系统(UPS)前20强生产商收入份额
竞争格局与发展趋势
全球不间断电源系统(UPS)竞争格局呈现欧美头部企业领先、中国厂商快速提升、欧洲工业级和专业化厂商深耕细分市场的结构。Schneider Electric和Vertiv依托全球数据中心客户、项目交付和服务网络保持领先;华为在通信、电源模块和数据中心基础设施领域持续扩大影响;Eaton、科士达、科华数据、Riello Elettronica和硕天科技等厂商在不同区域和功率段形成较强竞争力。
未来几年,行业增长将主要来自数据中心扩容、AI算力基础设施、5G和边缘计算节点、工业自动化、医疗和交通关键电力保障需求。竞争重点将从单机价格和基本备用功能转向系统效率、模块化冗余、锂电储能安全、智能监控、快速交付、全球服务和全生命周期成本控制。客户认证周期、项目经验、渠道覆盖和售后服务能力将继续构成核心壁垒。需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






