


 发帖

 雷达卡



当前全球气雾剂产业正处于消费升级与绿色合规的双重转型期,大量日化、工业及医药类企业面临传统包装产品体验升级、环保法规趋严、供应链重构等核心痛点,气雾剂作为兼具便携性与精准喷射特性的加压包装产品,正成为破解产品体验升级与低碳转型矛盾的核心载体。据QYResearch最新调研数据,2025年全球气雾剂市场规模达104.2亿美元,全年总产量突破164亿罐,预计2032年市场规模将攀升至157.1亿美元,2026-2032年复合增长率(CAGR)达6.1%,行业正进入稳健高质量发展阶段。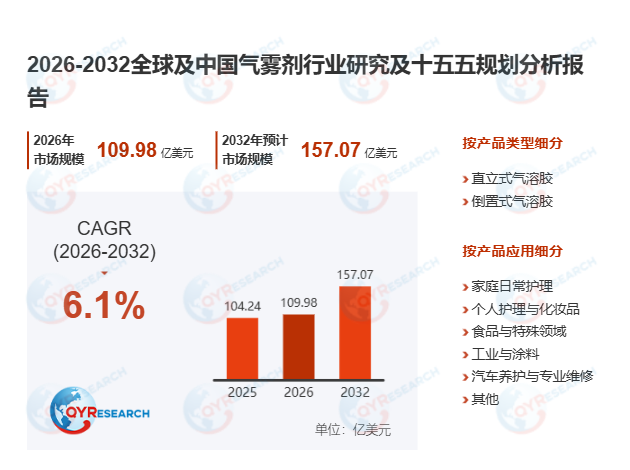
首先,气雾剂的产品特性与多元应用场景构成了市场增长的核心底盘。与传统液体、膏状或散装包装相比,气雾剂具备单手操作便捷、喷雾分布均匀、保质期长、使用过程清洁、产品损耗率低等显著优势,可将活性成分以喷雾、雾滴、泡沫等多种受控形式精准释放。除了传统的个人护理、家庭清洁场景,气雾剂正快速向工业维护、建筑标识、电子产品清洁、食品脱模喷雾、医药伤口护理等专业领域渗透,某汽车维修连锁品牌引入工业级气雾剂养护产品后,单工位作业准备时间缩短35%,耗材浪费率降低28%,充分印证了其在专业场景下的效率价值。
其次,区域市场格局呈现梯度增长特征,中国市场依托“十五五”政策红利释放显著潜力。2025年受美国关税框架潜在转向影响,全球气雾剂供应链已出现局部区域重构迹象,北美、欧洲市场依托成熟的消费基础保持稳定增长,亚太市场则凭借庞大的内需规模与“一带一路”产业合作机遇,成为全球增长最快的区域板块。国内头部气雾剂生产企业广东聚威健康、中山市天图精细化工等,正依托本土供应链成本优势与技术迭代能力,快速切入东南亚、中亚等新兴市场,2025年中国气雾剂出口额同比增长27.3%,远超全球行业平均增速。
此外,绿色低碳转型正在重塑气雾剂产业的技术与产品体系。据2026年上半年全球气雾剂行业协会发布的《低碳发展白皮书》,当前全行业正系统性推进低VOC配方研发、高GWP值推进剂替代、轻量化罐体升级三大核心工程,碳氢化合物与压缩气体类环保推进剂的市场占比已提升至42.7%,部分头部企业推出的水性气雾漆产品,较传统溶剂型产品碳排放降低41%。袋阀(bag-on-valve)系统、100%再生铝罐体等新技术的商业化落地,既帮助企业满足全球各地日趋严格的环保法规要求,也为产品开辟了更高附加值的细分赛道。
最后,行业竞争格局呈现全球巨头引领与本土专精特新企业突围的态势。全球市场中联合利华、宝洁、欧莱雅等国际巨头,凭借品牌与渠道优势占据个人护理类气雾剂的核心市场份额;国内市场中广东聚威健康、东莞市赛亚气雾剂等本土企业,聚焦工业养护、食品特殊领域等细分赛道构建差异化竞争力。从产业链维度看,直立式气雾剂仍是市场主流产品,倒置式气雾剂凭借全角度喷射的技术优势,2025-2032年的复合增速将达到8.3%,显著高于行业平均水平。未来在“十五五”扩大内需战略与绿色新质生产力培育的双重驱动下,气雾剂产业将进一步向低碳化、功能化、场景化方向升级,在全球消费与工业配套市场释放更大的增长空间。

 京公网安备 11010802022788号






