


 发帖

 雷达卡



当前全球半导体产业正处于算力需求爆发与先进封装迭代的双重周期,芯片粘接剂作为半导体封装环节的核心配套材料,直接决定了芯片与基板之间的应力缓冲、翘曲控制及热传导效率,是支撑高功率芯片稳定运行的关键基础材料。大量半导体制造企业正面临SiC/GaN功率器件结温提升、AI芯片散热要求升级、环保合规标准趋严等多重痛点,而高性能芯片粘接剂材料的技术迭代,正是破解上述行业痛点的核心解决方案之一。据恒州诚思2025年最新调研数据,全球芯片粘接剂市场收入规模约37.72亿元,预计2032年将接近75.49亿元,2026-2032年复合年均增长率达7.9%;同期全球芯片粘接材料销量约为6073.1吨,行业加权平均价格约为85913美元/吨,整体市场呈现量价齐升的发展态势。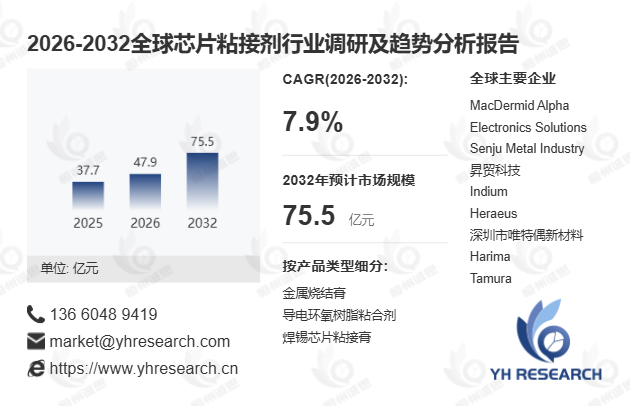
首先,需求端多重驱动因素持续扩容芯片粘接剂市场空间。受全球半导体产量稳步提升、单台电子设备芯片搭载量增长、封装功率密度持续提高等因素叠加影响,下游散热与可靠性要求同步升级,直接拉动高性能芯片粘接剂的市场需求。据半导体行业协会2025年2月发布的《先进封装材料发展简报》,2024年全球AI加速器、数据中心处理器出货量同比增长38%,这类高性能计算芯片对芯片粘接层的低空洞率、高导热属性提出了严苛要求;而新能源汽车、光伏储能逆变器等场景广泛应用的SiC和GaN功率半导体,更是推动传统树脂胶、焊料连接方案逐步向银烧结材料、铜烧结材料升级。国内某头部车规半导体封装企业引入高导热银烧结膏后,SiC器件的热循环寿命提升62%,产品良率较传统焊料方案高出18个百分点。
其次,细分应用场景的技术迭代持续重构芯片粘接剂的产品标准。受Mini LED、Micro LED、射频及光电封装等新兴领域的需求拉动,行业对芯片粘接剂的金属颗粒粒径控制、材料流变性能、点胶与印刷精度的要求大幅提升,叠加汽车电子AEC-Q100可靠性标准、全球下游客户逐步禁用铅、卤素和PFAS等限用物质的政策导向,低模量、无铅、零卤素、无PFAS的环保型芯片粘接剂配方已成为主流研发方向。从产品结构来看,当前导电环氧树脂粘合剂仍占据最大市场份额,但银烧结材料在30W/m·K以上高导热区间的渗透率正快速提升,2025年上半年其在功率半导体封装领域的占比已突破32%,较2024年末提升7个百分点。
此外,本次行业深度调研全面覆盖芯片粘接剂市场的全维度核心信息。在时间维度上,完整覆盖2021-2025年历史数据与2026-2032年趋势预测,从销量、收入两个核心维度完成全球市场规模的精准拆解;在竞争格局层面,既梳理了MacDermid Alpha、Heraeus等国际头部企业的市场份额变化,也重点统计了昇贸科技、深圳市唯特偶新材料等中国本土厂商2021-2026年的经营数据,同时覆盖美国、欧洲、日本、韩国、东南亚、印度等重点区域的核心参与者竞争态势。在细分市场维度,本次调研按产品类型划分为金属烧结膏、导电环氧树脂粘合剂、焊锡芯片粘接膏三大类,按电气功能分为导电型与绝缘型两大方向,还以导热系数为标准划分出低于5W/m·K、5至低于30W/m·K、30至低于100W/m·K、100W/m·K及以上四个层级,同步覆盖半导体封装、LED及光电器件封装等下游应用场景,最终延伸完成芯片粘接剂全产业链的上游原材料、中游生产制造、下游封装应用的完整链路分析。

 京公网安备 11010802022788号






