


 发帖

 雷达卡



当前国内制造业精细化管控与环境合规要求持续升级,大量工业企业与检测机构正面临传统检测手段精度不足、全流程数据追溯能力缺失的核心痛点,如何依托在线监测、质谱分析等核心能力搭建全场景检测体系,已成为行业参与者抢占高附加值赛道的关键方向。据QYResearch最新调研数据,2025年全球分析检测设备市场规模达600.3亿美元,预计2032年将攀升至893.9亿美元,2026-2032年复合年增长率为6.8%,该预测基于2021-2025年行业历史运行数据、头部企业产能布局动态及资深行业分析师研判综合得出,充分覆盖了分析检测设备赛道的不确定性变量。本次分析围绕在线监测、质谱分析、实验室自动化、环境合规检测四大核心维度展开,结合近6个月生态环境部发布的《重点排污单位在线监测设备升级导则》相关要求,拆解行业增长逻辑与竞争格局。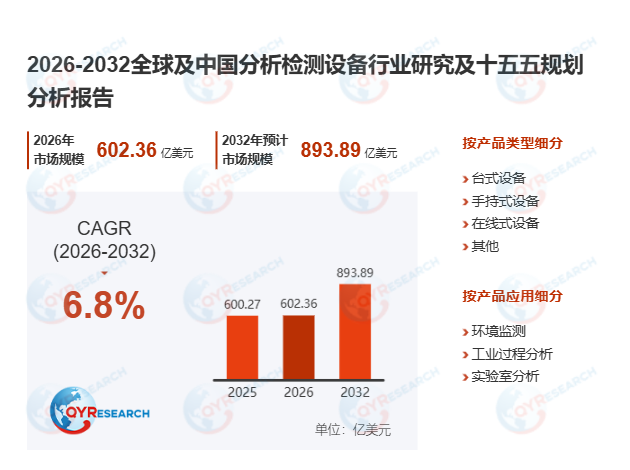
首先,需求端多场景共振推动分析检测设备从单点检测向全链条质量管控升级。分析检测设备是用于识别、定量或连续监测物质成分、浓度、结构与污染物指标的专业仪器,覆盖环境监测、工业过程控制、实验室分析三大核心场景,产品品类横跨台式、手持式、在线式三大形态,技术路径包含色谱法、质谱法、光谱法等主流方向。2025年全球高灵敏度质谱分析设备的市场渗透率较2023年提升17个百分点,不同品类设备价格跨度从数千美元的手持式检测仪到数百万美元的高端联用系统不等,价格分层核心由检测精度、响应速度、合规认证等级决定。国内某头部新能源电池企业引入全产线在线监测系统后,生产不良率降低32%,产品全生命周期检测追溯覆盖率提升至98%,充分验证了全链条检测方案的落地价值。对比流程制造与离散制造场景的检测需求差异,石化、化工等流程工业更侧重24小时不间断在线监测的稳定性,而半导体、生物医药等离散制造领域,则对质谱分析的痕量检测精度提出了纳米级的刚性门槛。
其次,分析检测设备产业链竞争焦点已从单一硬件销售向全生命周期检测服务体系延伸。分析检测设备产业链上游覆盖光学元器件、高精度传感器、特种真空泵、专用试剂耗材等核心部件供应,中游涉及系统集成、性能校准、算法优化及合规认证环节,下游通过仪器分销商、系统集成商直接触达工业企业、政府监测站点、第三方检测实验室等终端用户。据2025年6月中国仪器仪表行业协会发布的《分析检测装备产业发展白皮书》,国内具备全场景检测解决方案交付能力的本土头部企业市场占比已从2023年的19%提升至34%,行业竞争重心从单品单价转向核心部件自研率、跨场景数据互联互通能力、全球合规认证覆盖度。“十五五”期间国内绿色低碳与质量强国战略的全面落地,进一步推动行业向低能耗检测设备、自动化实验室系统、碳排放全流程监测体系方向转型,2025年国内头部企业的自研核心部件营收占比平均已达42%,较2024年提升14个百分点。某国内大型流域水环境治理项目中,服务商依托分布式在线监测网络与云端质谱分析数据平台,将污染溯源响应速度从48小时压缩至2小时,充分展现了系统化解决方案的竞争优势。
此外,新兴应用场景与区域市场红利将打开分析检测设备行业新增长空间。当前环境监测领域的PFAS、微塑料、温室气体高精度检测需求持续爆发,工业端半导体材料、新能源电池的痕量杂质检测门槛不断提升,实验室领域药物研发、生命科学研究对LC-MS、GC-MS等高端联用设备的采购量保持20%以上的年增速。值得关注的是,2025年国内专精特新中小企业在分析检测设备细分赛道的核心技术研发投入占比首次超过大型外资企业,大量聚焦光谱核心算法、微型化质谱分析的细分领域企业实现关键技术国产替代突破。当前行业仍存在部分共性痛点:高端质谱分析核心部件国产化率不足、不同品牌在线监测设备的数据互通兼容性差等问题,仍是制约全链条检测体系落地的核心瓶颈,也为技术领先型企业创造了差异化竞争的切入点。
整体来看,2025-2032年全球分析检测设备市场将保持稳健增长态势,需求端的合规要求升级、供给端的产业链升级与政策端的新质生产力培育导向将形成三重合力,推动行业从规模扩张向高质量发展转型,拥有全系列产品矩阵、全场景检测服务能力与全球化合规布局的企业,将在未来市场竞争中占据核心优势。

 京公网安备 11010802022788号






