


 发帖

 雷达卡



据QYResearch权威调研数据,2025年全球一次性餐饮具市场规模达559.0亿美元,对应全年总产量约1.35-1.45万亿件,行业主流FOB价格区间为18-65美元/千件,预计2032年市场规模将攀升至737.3亿美元,2026-2032年复合年增长率(CAGR)达4.2%。当前大量餐饮连锁与外卖平台正面临“限塑令”合规压力、采购成本管控与可持续消费升级的三重痛点,模塑纤维技术与自动化生产线的融合落地,正为行业提供平衡环保属性、使用性能与规模化经济性的核心解决方案。结合近6个月行业动态,据中国塑料加工工业协会2025年4月发布的《一次性餐饮具产业运行白皮书》,国内模塑纤维餐具的产能利用率已提升至76%,较2024年同期增长11个百分点,头部企业的自动化生产线适配多材料生产的平均转换耗时已压缩至3.5小时以内,大幅降低了跨区域合规供应的门槛。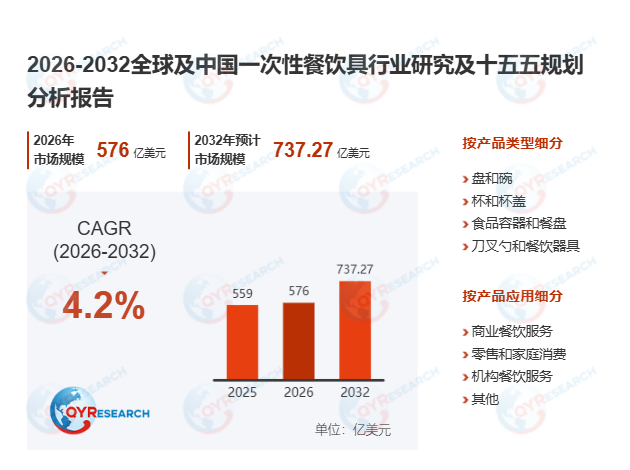
首先,多元场景的刚性需求构成一次性餐饮具市场的核心增长底盘。商业餐饮作为最大下游场景贡献了55%的市场收入,快餐连锁、咖啡茶饮、外卖配送、机构团餐等高频消费场景,对轻量化、标准化、高卫生等级的一次性餐饮具形成持续刚需。受人工成本上升、离店消费占比提升影响,一次性餐饮具在洗涤设施不足、服务速度要求严苛的场景中,具备不可替代的运营效率优势。当前行业呈现一个标志性独家观察:2025年国内中小餐饮具厂商在模塑纤维改性设备上的投入占比首次超过大型企业,大量区域型工厂通过轻量化改造自动化生产线,快速切入本地化餐饮品牌的定制供应赛道,依托快速响应能力抢占下沉市场的绿色采购份额。某国内头部出口餐具厂商引入全流程模塑纤维自动化产线后,可同步为不同区域客户提供合规纸基、改性纤维、低塑化产品组合,2025年上半年海外订单交付效率提升45%,合规投诉率下降29%。
其次,模塑纤维技术迭代正在重塑产品结构升级的核心路径。当前传统塑料产品仍占据行业收入的五成份额,依托成熟的热成型、注塑工艺保持成本优势,纸和纸板产品占比接近三成,在杯及杯盖品类占据主导地位,而模塑纤维正从传统盘碗品类向结构要求更高的食品服务容器延伸,成为行业战略级升级方向。对比来看,离散制造属性突出的定制化模塑纤维餐具生产,较流程制造类的通用塑料颗粒生产更适配小批量、多规格的餐饮订单需求,这也为中小厂商提供了差异化突围的路径。全球头部包装集团Huhtamaki在2025年战略披露中,将模塑纤维相关产能扩建列为核心资本投入方向,进一步印证了纤维基成型技术在国际市场的商业化价值。与此同时,2026年3月正式实施的GB/T 18006.1-2025《塑料一次性餐饮具通用技术要求》,将食品安全相关指标与强制性国标联动,进一步推动行业淘汰低质产能,倒逼企业向高性能、合规化的产品体系升级。
此外,一次性餐饮具行业的长期发展仍需破解多重结构性挑战。一方面,全球不同区域对“可堆肥”“可回收”的监管定义尚未统一,美国环境保护署已在可持续采购框架中明确区分可重复使用、商业可堆肥认证和可回收认证三类产品,欧洲新包装法规进一步强化外带场景的重复使用要求,这大幅提升了跨区域经营企业的合规管理复杂度;另一方面,替代材料仍存在各自的性能短板,部分模塑纤维产品在高温高油环境下易出现刚性衰减,生物基聚合物的耐热上限仍难以适配高温外卖餐品的使用场景,且全球商业堆肥基础设施覆盖率不足,大量认证可堆肥产品无法在末端实现预期的环境价值。同时,下游餐饮客户对单位采购成本高度敏感,低附加值的行业属性让企业难以将材料升级的成本完全向下游传导,进一步压缩了产品的利润空间。
从长期趋势来看,一次性餐饮具市场不会出现单一通用的替代材料,而是形成“传统合规塑料+纸基产品+模塑纤维”多元共存的产品体系。未来随着自动化生产线的进一步普及,具备多材料同步供应能力的厂商,将能够针对不同区域的监管要求、不同餐饮场景的性能需求,提供精准匹配的一体化餐具解决方案。结合“十五五”期间国内绿色低碳转型的政策导向,以及“一带一路”沿线新兴市场的环保采购需求释放,能够在成本、性能与合规三者间实现最优平衡的企业,将在2026-2032年的行业增长周期中占据核心竞争优势。

 京公网安备 11010802022788号






