


 发帖

 雷达卡



据恒州诚思2025年最新调研数据,全球JT制冷机市场规模已达0.11亿元,预计2032年将攀升至0.13亿元,2026-2032年复合年增长率为4.1%。当前半导体检测、高分辨率科学成像等下游领域普遍面临低温环境下的低振动、紧凑安装痛点,传统液氮冷却方案依赖人工补液、难以适配自动化产线,斯特林/GM制冷机冷端运动部件带来的振动干扰也无法满足高精度测量要求,而JT制冷机作为基于焦耳-汤姆逊效应的核心低温制冷设备,正通过混合工质配方优化、远置冷端集成升级持续释放细分市场空间。据中国制冷学会2025年6月发布的《低温制冷装备产业白皮书》,国内某头部半导体量测设备厂商引入定制化JT制冷机模块后,红外探测器冷却振动水平降低90%,设备检测分辨率提升22%,完全摆脱了对液氮补给系统的依赖,充分印证了该类产品的落地价值。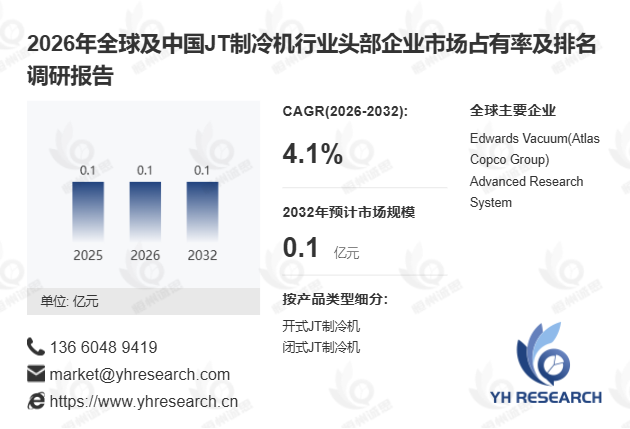
首先,产品定义与技术体系已形成标准化产业框架。JT制冷机是以焦耳-汤姆逊效应为核心制冷机制的低温制冷设备,系统将高压制冷工质送入回热式换热器完成预冷,随后通过毛细管、节流孔或节流阀降压膨胀,在冷端产生显著温降后返回压缩或供气单元。按循环方式可划分为开式JT制冷机与闭式JT制冷机,开式产品由高压储气源驱动适配间歇制冷场景,闭式产品依托压缩机持续循环工质实现长期连续运行;按制冷工质可分为单一工质JT制冷机与混合工质JT制冷机,当前商业化市场中闭式混合工质JT制冷机已占据绝对主流,可在适中压比下实现稳定低温输出。与传统回热式制冷机相比,JT制冷机冷端无运动部件,天然具备结构紧凑、振动极低、可远置安装的核心优势,便于直接集成至真空腔体与精密仪器内部。
其次,当前全球市场竞争格局呈现高度集中的分层特征。2025年全球头部厂商中,爱德华以114万美元的营收占据约77.0%的市场份额,ARS公司以34万美元的营收紧随其后,行业竞争结构正从绝对垄断向双寡头格局缓慢调整。独家观察显示,JT制冷机属于典型的高壁垒小众专业市场,行业核心价值集中在混合工质配方、紧凑型回热换热器设计、低振动远置冷端与系统可靠性匹配环节,通用硬件部件可外部采购,但最终制冷性能高度依赖厂商对工质组成、压力特性、换热器结构与客户实际热负荷的综合调校能力,新进入者需同时建立热力学设计、工质处理、污染控制、真空兼容制造与全球售后体系,才能突破现有头部企业的长期认证壁垒。
此外,行业正从依赖液氮补充的传统低温方案,向可连续运行的紧凑型闭循环JT制冷系统持续演进。产品升级重点集中在混合工质配方迭代、回热式换热器效率提升、小型化压缩机优化、远置冷端适配与真空设备集成能力强化等方向。下游客户采购关注点已从单纯的最低温度指标,转向低振动、快速降温、任意方向安装、设备占地紧凑性等核心维度,同时对制冷剂环保合规性、维护周期可预测性、与现有真空接口及控制系统的兼容性要求持续提升。JT制冷机也不再局限于作为独立制冷设备销售,逐步转变为半导体检测设备、低温恒温器、科学成像系统与工艺真空设备中的标准化OEM功能模块,这一趋势大幅提升了应用工程、热接口设计与定制化工质匹配的产业价值,同时延长了产品验证周期,强化了制冷机厂商与下游设备企业的长期绑定合作关系。
从长期产业逻辑看,JT制冷机虽整体市场规模有限,却是衔接液氮温区与常规机械制冷温区的关键细分赛道,在对振动控制、安装灵活性、连续运行要求极高的场景中具备不可替代的差异化优势。随着全球半导体量测技术迭代、高分辨率科学成像设备普及、高校科研实验室液氮替代进程加速,叠加微型JT制冷机在超导电子器件、低噪声放大器、微型探测器领域的潜在应用突破,行业将长期保持稳健的结构性增长。未来市场竞争的核心将不再局限于基础制冷参数的比拼,而是转向针对特定下游场景的定制化热接口设计、长期运行可靠性保障与快速本地化技术服务能力,深度绑定头部半导体与科学仪器客户的厂商,将在这一小而精的专业赛道中建立长期稳固的竞争壁垒。

 京公网安备 11010802022788号






