


 发帖


 雷达卡



核电数字化解决方案主要涵盖数字控制系统(DCS)、智能仪控(I&C)、数字孪生、预测性维护、网络安全以及数据分析平台等多个领域。随着核电机组老化与新建项目并行推进,数字化技术正成为连接“存量优化”与“增量建设”的关键纽带。特别是在延寿改造与安全监管日益严格的背景下,数字化升级已从“可选项”转变为“必选项”。
从竞争格局来看,全球市场呈现出多元化参与的特征,涵盖工业自动化巨头、核电运营商、工程服务公司以及软件技术提供商等多个类型企业。例如,Siemens 和 Schneider Electric 在工业自动化与能源管理系统方面具有深厚积累;Rosatom、EDF、CGN 及 CNNP 等核电运营商,则通过自研与系统集成能力推动数字化落地。
与此同时,设备制造与工程服务企业也在不断强化其数字能力。Mitsubishi Electric、Mitsubishi Heavy Industries、GE Vernova 和 Westinghouse Nuclear 等企业,将数字化嵌入核电设备与系统之中,推动“硬件+软件”一体化发展。同时,Dassault Systmes、Ansys(Synopsys)等软件企业,则在仿真建模与数字孪生领域提供关键技术支持。
全球核电站数字化解决方案市场前19强生产商排名
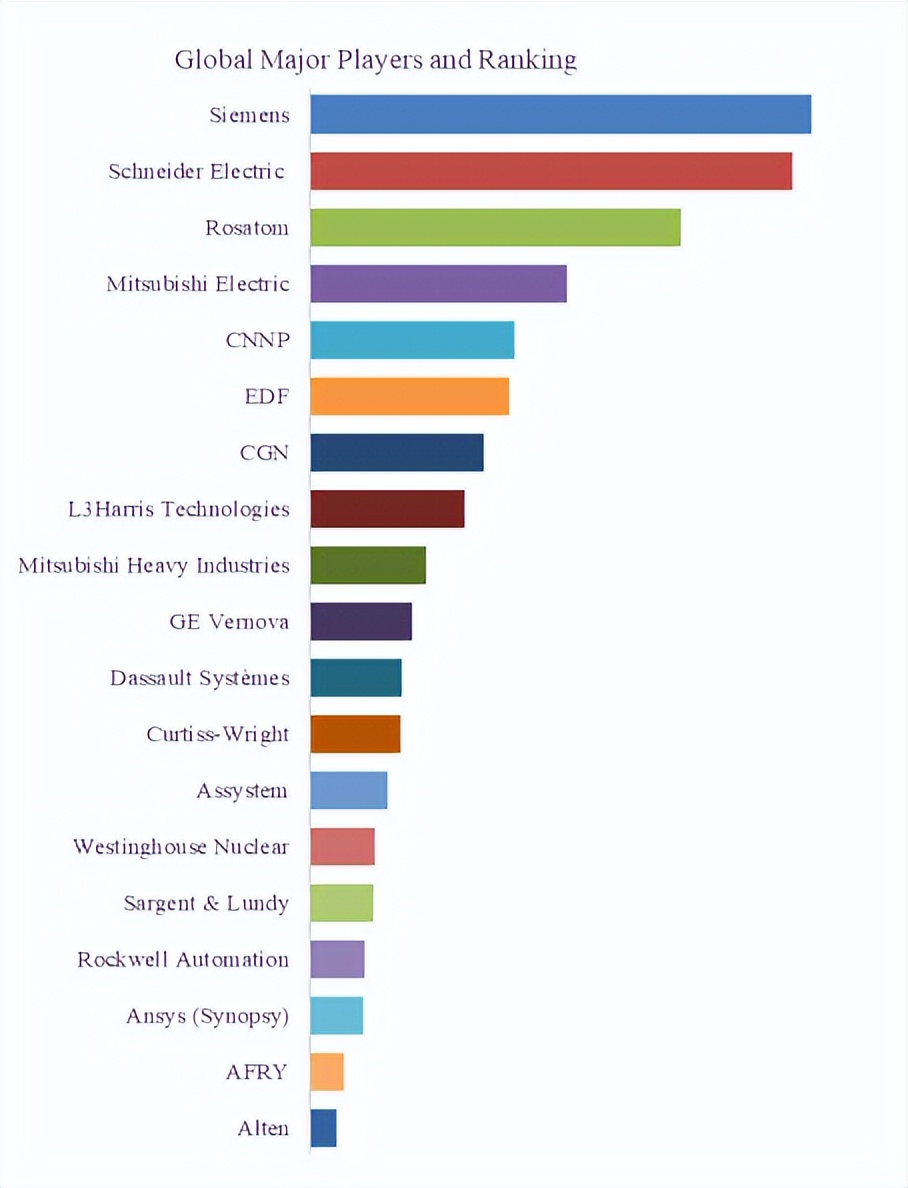
及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 核电站数字化解决方案研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网咨询。
全球主要的核电站数字化解决方案公司包括西门子、施耐德电气、俄罗斯国家原子能公司、三菱电机、中国核电、法国电力公司、中广核、L3Harris Technologies、三菱重工、GE Vernova、达索系统、柯蒂斯-莱特、Assystems、西屋核能公司、Sargent & Lundy、罗克韦尔自动化、Ansys(Synopsy)、AFRY、Alten 等。在 2025 年,全球前五大供应商占据 38.36% 的市场份额。
在细分技术路径上,数字孪生与预测性维护成为行业关注焦点。通过构建核电站的虚拟映射模型,运营方可以实时监测设备状态并提前识别潜在故障,从而降低非计划停机风险并优化运维成本。此外,网络安全在核电数字化进程中的重要性不断提升,面对日益复杂的网络威胁,构建高等级防护体系已成为行业共识。
区域层面,欧洲与北美在核电数字化改造方面起步较早,重点集中在老旧机组的延寿与效率提升;而中国及其他亚太地区则在新建核电项目中大规模引入数字化技术,实现“从设计到运维”的全流程数字化。不同区域的发展路径差异,推动了技术方案的多样化与本地化。
尽管市场前景广阔,行业仍面临一定挑战,包括核电行业严格的监管要求、系统升级的复杂性以及较高的初始投资成本。此外,数字化系统与传统核电控制系统之间的兼容性问题,也对技术实施提出了更高要求。因此,企业需要在安全性、可靠性与创新之间取得平衡。
总体来看,核电站数字化解决方案市场正处于快速成长阶段。随着全球对低碳稳定电源需求的持续提升,以及数字技术在能源行业的深度融合,核电数字化将成为推动行业高质量发展的关键引擎。未来,具备系统集成能力与跨领域技术优势的企业,将在这一市场中占据更加重要的位置。需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






