


 发帖

 雷达卡



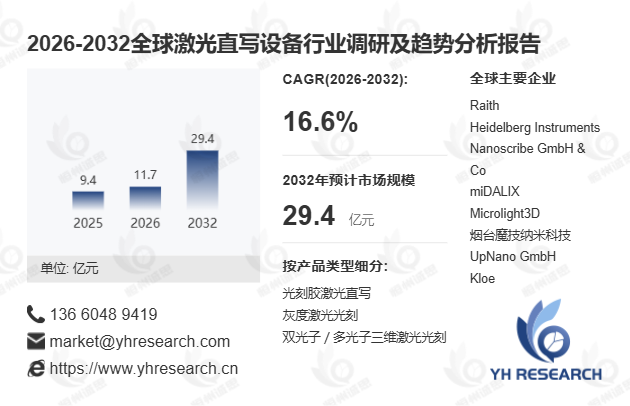
首先,从技术原理与分类来看,激光直写设备主要分为三大类,展现出极强的工艺兼容性。第一类为光刻胶激光直写设备,利用紫外或可见波段激光及空间光调制器(DMD/SLM),在光刻胶上形成二维线路,细分为聚焦扫描式与投影式无掩模曝光。第二类为灰度激光光刻设备,通过多级调节曝光剂量控制显影深度,可制造微透镜及2.5D自由曲面。第三类则是双光子或多光子三维激光光刻设备,利用飞秒激光在光敏树脂内部逐体素构建真正的三维微纳结构。这三类技术并非完全互斥,而是共同构筑了从二维到三维的数字化微纳加工平台。
其次,在应用落地层面,无掩模光刻技术正全面赋能先进封装与泛半导体产业。除高校与基础科研外,工业级无掩模曝光设备已深度切入扇出型晶圆级封装(WLP)、面板级封装(PLP)及重布线层(RDL)等核心环节。在应对大尺寸基板时,该设备能利用数字版图和动态对准技术,有效补偿晶圆翘曲、芯粒偏移及局部图形失真。此外,在微光学、微流控及生物医疗领域,激光直写设备也被广泛用于制造衍射光学元件、器官芯片及高精度生物医学结构,展现出广阔的应用边界。
此外,全球竞争格局呈现明显的技术分层,头部企业依托差异化优势占据主导。目前,全球前四大厂商合计占据约50%的市场份额,尚未形成单一垄断。Heidelberg Instruments与Raith在二维、灰度光刻及高精度微结构领域布局深厚;Nanoscribe与UpNano则聚焦双光子聚合及3D微纳增材制造;而EV Group成功将无掩模数字曝光导入300mm晶圆及高产能先进封装产线。各厂商主要通过分辨率、写入速度及材料兼容性等维度展开激烈竞争。
展望未来,激光直写设备将沿着高分辨率、高通量、大面积及工业化五大方向演进。为缓解分辨率与产能的矛盾,二维及2.5D设备将广泛采用多光束与双工作台技术,并向300mm晶圆扩展;双光子设备则将通过更高功率飞秒激光与并行写入提升效率。尽管行业面临大面积拼接套刻误差、光刻胶收缩及工艺数据库门槛较高等制约因素,但在芯粒异构集成、硅光互连及量子器件等新兴需求的强劲驱动下,无掩模光刻技术必将迎来更广阔的商业化空间。

 京公网安备 11010802022788号






