


 发帖

 雷达卡



当前全球海军正加速推进水下作战体系现代化,各国在潜艇力量扩充、反潜能力升级与海底关键基础设施防护上的投入持续攀升,鱼雷作为水下攻防的核心装备,其市场格局与技术演进路径正发生深刻变化。据恒州诚思2025年最新调研数据,全球鱼雷市场收入规模约165.9亿元,预计2026-2032年复合年均增长率达3.3%,2032年整体市场规模将接近205.5亿元。在这一进程中,重型鱼雷、轻型鱼雷、水下武器系统、数字化制导、水声对抗五大核心要素,共同构成了驱动行业增长与技术迭代的核心支柱,也成为各国海军破解浅海复杂环境作战痛点、构建分层水下防御体系的关键抓手。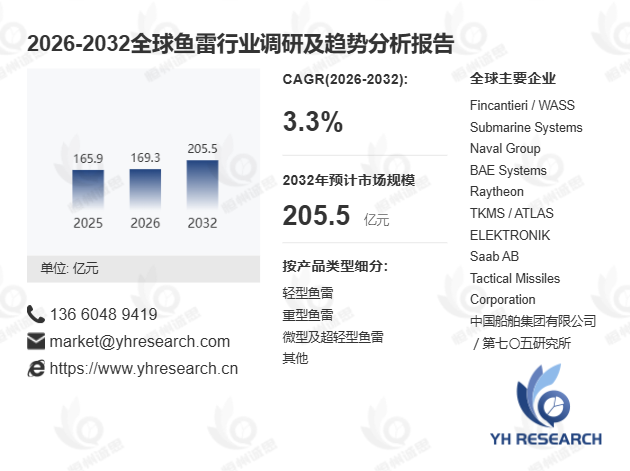
首先,从产品细分维度看,不同等级鱼雷的市场定位与技术演进路径已形成明确分化。重型鱼雷作为潜射反舰与反潜反舰两用武器的核心类别,单套装备价值最高,普遍搭载大口径声学导引头、远程热动力系统、大质量战斗部与光纤制导链路,主要由潜艇平台发射,是当前各国海军水下进攻能力的核心支撑。轻型鱼雷则构成航空及水面平台反潜武器的主要细分市场,凭借更小的体积实现了直升机、海上巡逻机、水面舰艇及无人平台的广泛适配,升级重点集中于浅水低噪声目标探测、诱饵识别与多平台兼容性优化。据2025年6月全球水下防务产业联盟发布的《鱼雷技术发展白皮书》,当前全球海军现役装备中,主被动声自导与线导加末段自主制导已成为现代鱼雷的主流架构,占比超过87%,某欧洲海军引入数字化导引头升级方案后,轻型鱼雷在复杂近海环境中的目标识别准确率提升38%,诱饵误判率下降42%。
其次,水下武器系统的整体演进正推动行业从单一机械控制型武器,向数字化管理、软件定义制导、先进声学处理与多阶段交战逻辑融合的方向转型。传统鱼雷依赖硬件迭代实现性能提升,而当前新一代产品已可通过远程算法更新优化作战效能,无需对完整武器进行重新设计。雷神公司在MK 54 Mod 2项目中开发的新型推进与战斗部技术,萨博轻型鱼雷采用的全数字化自导架构,均体现了水下武器系统向可升级、网络化、软件密集型方向发展的趋势。与此同时,动力系统开发更加重视航程、辐射噪声、能源密度以及不同深度和水温条件下的运行稳定性,超轻型鱼雷与反鱼雷硬杀伤拦截器的快速发展,也推动市场从传统单一进攻型武器,向舰艇与潜艇分层防护体系拓展,平台集成、安全通信、任务规划软件、机内诊断和全寿命数据管理的重要性,已逐步接近传统的速度和战斗部性能指标。
此外,水声对抗环境的复杂化正成为行业技术迭代的核心驱动力,也为市场带来了明确的存量升级机遇。当前浅水区域的海底混响、声速剖面变化、民用船舶活动、智能诱饵及主动水声对抗手段,均对鱼雷导引头性能形成严峻挑战,低噪声常规潜艇与AIP潜艇的全球保有量持续增长,进一步倒逼各国海军加速现役鱼雷的现代化改造。据2025年5月国际海军防务数据统计,全球已有12个国家启动了重型鱼雷延寿项目,通过更换制导舱、数字化导引头、动力系统、光纤链路和抗干扰算法延长装备寿命,而非一次性全面替换库存,意大利芬坎蒂尼旗下WASS Submarine Systems于2025年先后获得印度海军“黑鲨”先进重型鱼雷订单、金额超2亿欧元的沙特MU90轻型鱼雷合同,正是这一市场趋势的典型体现。
从长期市场格局来看,全球鱼雷产业高度集中于少数具备主权军工能力的产业体系,技术复杂度高、验证周期长、出口管制严格构成了极高的行业进入壁垒。当前亚太地区已成为全球最重要的鱼雷生产和需求市场,中国、日本、韩国和印度持续扩充潜艇、水面舰艇及本土水下武器能力,自主可控的产业政策既限制了外国企业直接进入的市场规模,也为本地化技术合作与全寿命保障服务创造了广阔空间。未来五年,随着全球水下作战战略重要性的持续提升,数字化制导技术的进一步普及,鱼雷市场将在存量装备升级、超轻型武器规模化应用、反鱼雷防御体系建设三大赛道,迎来新一轮稳定增长周期。

 京公网安备 11010802022788号






