


 发帖

 雷达卡



AI算力硬件、汽车电子与先进封装的快速迭代,推动高端PCB向高纵横比、细线路方向升级,孔金属化环节长期面临微孔覆盖不均、量产良率波动的行业痛点,球PCB水平沉铜专用化学品作为绝缘孔壁金属化的核心材料,成为决定高端PCB整板可靠性的关键变量。当前国内头部PCB厂商的高端沉铜药水国产化率已突破35%,国产替代进程正从“送样验证”阶段转向批量供货的价值释放期。本文将围绕PCB水平沉铜专用化学品、孔金属化、高纵横比PCB、国产替代四大核心维度,拆解行业发展逻辑与竞争格局。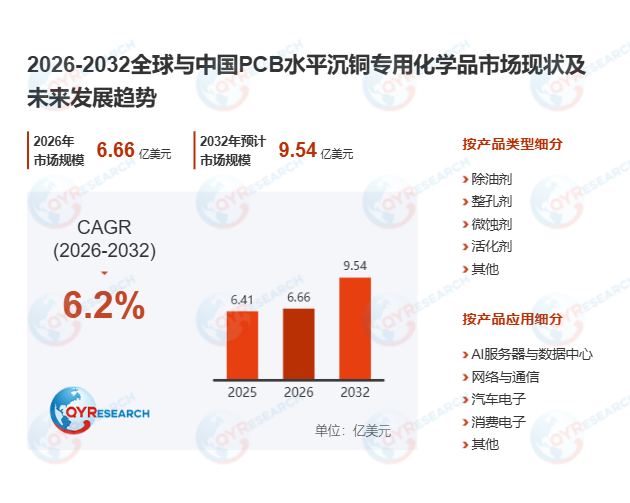
首先,PCB水平沉铜专用化学品是强流程耦合的系统性工艺解决方案,而非单一化学药剂。该产品覆盖清洁调整、微蚀、预浸、钯活化、加速、化学铜沉积等连续工序,通过化学沉积在绝缘孔壁形成均匀导电铜层,为后续电镀铜工序提供可靠基底。行业竞争核心并非单一药剂的性能比拼,而是整套药水体系的协同适配能力、槽液长期运行稳定性、现场工艺窗口宽度的综合较量。据2026年7月中国印制电路行业协会发布的《高阶PCB制程白皮书》,国内某头部IC载板厂商导入国产水平沉铜体系后,高纵横比25:1的微孔金属化良率提升至99.2%,产线药水维护周期延长30%,完全满足AI服务器板的严苛可靠性要求。
其次,高纵横比PCB的技术升级持续抬升PCB水平沉铜专用化学品的技术门槛。随着HDI板、IC载板、类载板和高多层板市场占比快速提升,PCB孔径持续缩小、纵横比突破25:1,对沉铜药液的润湿能力、沉积均匀性、孔壁全覆盖能力提出前所未有的要求。当前行业普遍面临0.1mm以下盲孔金属化时药水渗透不足、铜层连续性差的技术难点,国内头部企业通过优化低表面张力润湿剂配方,搭配钯系活化材料的精准控量技术,已实现高纵横比微孔的100%无空隙沉铜覆盖,产品性能达到国际一线厂商同等水平。
此外,PCB水平沉铜专用化学品行业具备长周期验证的高客户导入壁垒,产业链价值持续向头部企业集中。由于该产品直接决定孔金属化质量、后续电镀良率和PCB长期可靠性,下游PCB厂商更换供应商需经过小试、中试、产线全流程验证、高低温循环可靠性测试等多个环节,整体导入周期长达12-18个月,形成极强的客户黏性。产业链层面,上游基础化工品、铜源、钯系活化材料与功能添加剂的品质直接决定成品性能,中游湿制程化学品企业的核心竞争力集中于配方研发、工艺体系整合与现场快速响应服务,下游覆盖多层板、HDI板、IC载板等各类PCB制造场景,最终服务于AI服务器、汽车电子、先进封装等高端终端。当前全球市场呈现外资龙头主导高端市场、国内企业加速替代的格局,国际厂商凭借数十年的工艺数据库积累,长期占据高端市场主导地位,国内企业依托本土供应链优势与快速现场服务能力,在国内市场持续实现份额突破。据QYResearch最新调研报告,2026-2032年全球PCB水平沉铜专用化学品市场年复合增长率达6.2%,2032年整体市场规模将达到9.54亿美元。中长期来看,行业竞争焦点将从单纯的价格比拼,转向高可靠沉铜性能、低排放环保配方、全流程客户验证能力和综合工艺服务能力的全方位较量,国内市场仍存在广阔的国产替代空间。

 京公网安备 11010802022788号






