


 发帖

 雷达卡



全球轨道交通牵引电机市场发展深度分析与投资前景建议报告2026年版
围绕轨道交通牵引电机的产品定义、市场规模、竞争格局、产品分类、应用领域、区域市场及产业链结构展开系统研究。本文重点聚焦轨道交通牵引电机作为轨道车辆动力系统的核心执行部件,在高速铁路、城市轨道交通、地铁、有轨电车、轻轨、磁悬浮交通及新能源轨道装备中的应用需求变化、技术发展方向,以及全球轨道交通电气化升级、绿色低碳交通建设、铁路基础设施投资增长和智能运维体系发展带来的市场发展机遇。在全球交通运输体系向高速化、绿色化、智能化方向持续发展的背景下,轨道交通牵引电机正由传统动力驱动部件向高效率、高功率密度、高可靠性和智能化控制方向不断升级。围绕高速铁路列车高速运行、城市轨道交通高频启停、重载铁路大功率牵引以及新能源轨道车辆对耗、高稳定性和长寿命运行的需求,行业持续优化电机电磁设计、永磁材料应用、绝缘与散热技术、牵引控制算法及系统集成能力,逐步形成以高性能电机制造、先进牵引控制技术、可靠性验证能力和全生命周期运维体系为核心的竞争格局。未来,随着全球铁路电气化进程加快、城市轨道交通网络持续扩张、高速铁路建设推进、新能源轨道车辆应用深化,以及人工智能、大数据和智能运维技术在轨道交通领域的融合应用,轨道交通牵引电机市场将持续向高效率、高可靠性、轻量化和智能化方向发展,并将在现代轨道交通装备升级与绿色智慧交通体系建设中释放更大的市场潜力。
产品定义与研究范围
轨道交通牵引电机是一种将电能转换为机械能,并为轨道车辆提供牵引驱动力的核心动力装置,其工作原理是通过电磁作用实现电能与机械能之间的转换,为列车启动、加速、恒速运行及制动过程提供动力支持。轨道交通牵引电机通常由定子、转子、绕组、磁性材料、冷却系统、绝缘系统及配套牵引控制装置组成,根据车辆供电方式和技术路线可采用交流异步牵引电机、永磁同步牵引电机及直流牵引电机等形式。其中,交流牵引电机通过牵引变流器控制电流频率和电压,实现对电机转速、转矩和运行状态的精准调节,具有效率高、功率密度高、可靠性强、维护成本低以及环境适应能力强等特点。
轨道交通牵引电机广泛应用于高速铁路动车组、城市轨道交通车辆(地铁、轻轨、有轨电车)、重载铁路机车、新能源轨道车辆及智能轨道装备等领域,是现代轨道交通动力系统中的关键核心部件。随着全球铁路电气化、城市轨道交通网络扩张以及绿色低碳交通发展,轨道车辆对牵引电机的高效率、高可靠性、轻量化、低噪声及智能化控制能力提出更高要求。近年来,永磁同步牵引电机、高功率密度设计、高效散热技术、智能状态监测及预测性维护技术不断发展,推动轨道交通牵引电机向高性能、高集成度和全生命周期优化方向升级。作为轨道交通装备产业链中的核心动力组件,牵引电机对于提升列车运行效率、降源消耗、保障运行安全以及推动智能铁路建设具有重要作用。
市场规模与增长趋势
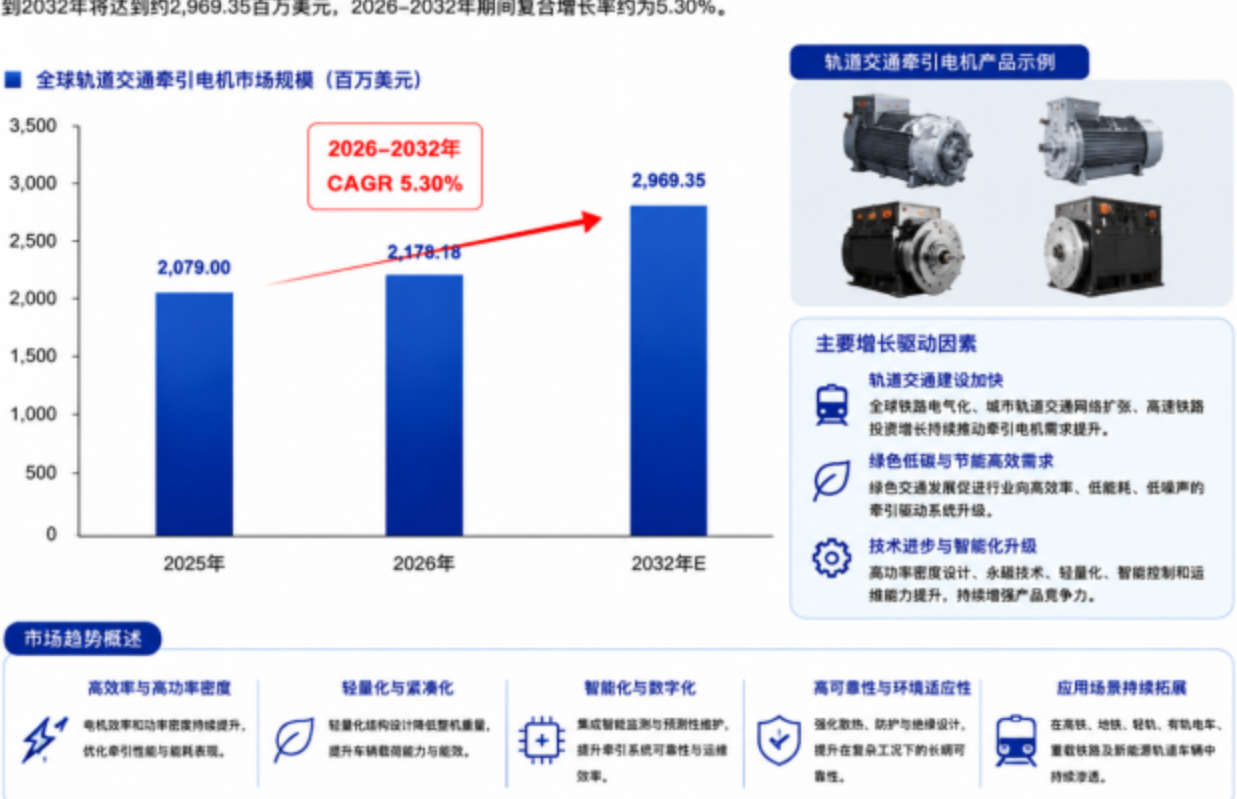
根据中智信投研究网初步调研,2025年全球轨道交通牵引电机市场规模约为2079.00百万美元,到2032年将达到约2969.35百万美元,2026–2032年期间复合增长率约为5.30%。整体来看,该市场属于轨道交通装备领域的重要核心细分市场,主要涵盖不同功率等级、电压等级、结构形式及应用规格的轨道交通牵引电机产品,广泛应用于高速铁路、城市轨道交通、地铁、轻轨、有轨电车、重载铁路及新能源轨道车辆中,作为实现列车牵引驱动、能量转换和高效运行控制的关键动力部件。
从需求结构来看,行业发展主要受到全球铁路电气化建设推进、城市轨道交通网络扩张、高速铁路投资增长、绿色低碳交通发展、轨道车辆更新升级以及智能运维体系建设等因素推动;从供给端看,头部厂商持续围绕高功率密度电机设计、高效率电磁优化、永磁材料应用、轻量化结构设计、散热与可靠性技术、牵引控制系统集成以及智能监测能力进行布局,并不断提升产品运行效率、牵引性能、环境适应性、可靠性和全生命周期运维能力,以增强市场竞争优势。
整体来看,轨道交通牵引电机行业正处于轨道交通装备升级与技术持续演进并行的发展阶段,未来市场需求主要来自高速铁路建设、城市轨道交通发展、轨道车辆电动化升级、新型绿色交通装备推广以及智能化运营体系建设等领域的持续发展,同时高效率、高可靠性、轻量化和智能控制技术的发展也将推动行业不断升级。
轨道交通牵引电机市场的发展逻辑并不仅仅来源于传统铁路及城市轨道交通设备需求的延续,更受益于全球交通运输体系向绿色化、智能化和高效化方向发展的长期趋势。一方面,轨道运营企业和车辆制造商对高速运行、高牵引效率、耗、低噪声以及长期稳定运行能力的需求不断提升,使轨道交通牵引电机在现代轨道车辆动力系统中的核心价值持续增强;另一方面,新能源交通技术发展、轨道装备国产化趋势以及智能铁路建设,也推动行业向高性能电磁设计、轻量化制造、高效节能运行和智能化控制方向发展。未来几年,随着全球轨道交通基础设施持续完善、绿色交通需求增长以及牵引驱动技术不断进步,轨道交通牵引电机将在高速铁路、城市轨道交通及智能轨道装备领域保持稳定增长,并持续向高效率、高可靠性、高集成度和高附加值产品方向升级。
竞争格局与代表性厂商
当前全球轨道交通牵引电机市场已进入稳定增长阶段,行业集中度整体较高。根据中智信投研究网调研统计,2025年全球前五大轨道交通牵引电机企业收入份额约为60.25%。头部企业通常具备较强的牵引电机设计能力、核心制造工艺、高性能电磁优化能力、轨道车辆动力系统集成经验以及全球化供应服务体系,在高速铁路、城市轨道交通、地铁、轻轨、有轨电车、重载铁路及新能源轨道车辆等核心应用领域保持领先优势。代表性企业包括Alstom、CRRC Zhuzhou Electric、Siemens、ABB和Mitsubishi Electric等,最终完整厂商名单及排名以完整报告为准。
从竞争梯队来看,第一梯队企业主要聚焦高性能轨道交通牵引电机及牵引驱动系统解决方案,核心优势体现在高功率密度设计、高效率电磁性能优化、轻量化结构设计、永磁技术应用、散热与可靠性控制、牵引控制系统协同开发以及全球轨道交通项目服务能力,能够稳定满足高速铁路、城市轨道车辆及重载铁路装备对高牵引性能、高可靠性和长期运行稳定性的需求;第二梯队企业主要布局标准化及区域化轨道交通牵引电机产品,依托规模化制造能力、成本控制能力、本地化服务体系以及项目交付经验,在城市轨道交通、铁路车辆升级改造、中低功率轨道装备等领域保持较强竞争力;新进入者主要来自电机制造企业、轨道装备企业及新能源汽车动力系统相关厂商,竞争重点更多集中在产品性能提升、成本优化、技术路线创新以及轨道交通应用拓展能力建设。
未来竞争格局将逐步由单一牵引电机产品竞争转向以牵引效率、系统集成能力、智能运维水平、节能降耗能力及供应链保障能力为核心的综合竞争。随着全球铁路电气化建设、城市轨道交通扩张、高速铁路发展、绿色低碳交通推广以及智能铁路建设持续推进,行业竞争将更加注重高效率、高功率密度、轻量化、高可靠性及智能化牵引电机产品开发,市场集中度预计仍将在高速铁路、先进城市轨道车辆及高端轨道装备领域保持较高水平。
产品分类与应用结构
从产品结构来看,轨道交通牵引电机主要可分为直流牵引电机、交流牵引电机和永磁同步牵引电机等产品类型。其中,交流牵引电机是目前市场规模最大的产品类型,主要应用于半导体制造设备、精密加工机床、工业自动化设备、机器人系统及高精度定位平台等领域,凭借结构简单、推力输出稳定、响应速度快、定位精度高以及成熟的制造工艺,占据全球市场主导地位。U型槽式轨道交通牵引电机主要应用于高速、高精度运动控制场景,通过优化磁路结构降低漏磁并提升运行效率,在精密自动化设备、检测设备及高端制造装备中的应用不断增加;圆柱式轨道交通牵引电机则凭借结构紧凑、安装灵活和较高的防护能力,主要应用于空间受限的自动化设备、精密执行机构及特殊运动控制系统。
从应用结构来看,城轨(地铁)仍是当前轨道交通牵引电机最大的消费市场,广泛应用于工业机器人、协作机器人、自动化搬运系统、精密装配设备及智能物流设备等领域;其次为高铁,主要受高速加工中心、数控机床、精密加工设备升级需求推动;半导体与电子制造领域则随着晶圆制造、显示面板、精密检测及先进封装设备的发展保持稳定增长,对轨道交通牵引电机的推力密度、重复定位精度、动态响应能力及长期运行稳定性提出更高要求。此外,轨道交通牵引电机在新能源装备、医疗设备、实验仪器及智能制造系统等新兴领域的应用也在持续拓展。根据中智信投研究网调研整理,2025年交流牵引电机市场占比约为72.73%,仍是全球轨道交通牵引电机市场最主要的产品类型,而U型槽式和圆柱式产品随着高端自动化和精密运动控制需求提升,占比持续增长。未来,随着智能制造、高端装备、半导体产业、新能源设备及工业机器人市场持续发展,高性能轨道交通牵引电机产品将进一步向高推力密度、高精度、高可靠性、耗及智能化方向升级。
区域格局与市场机会
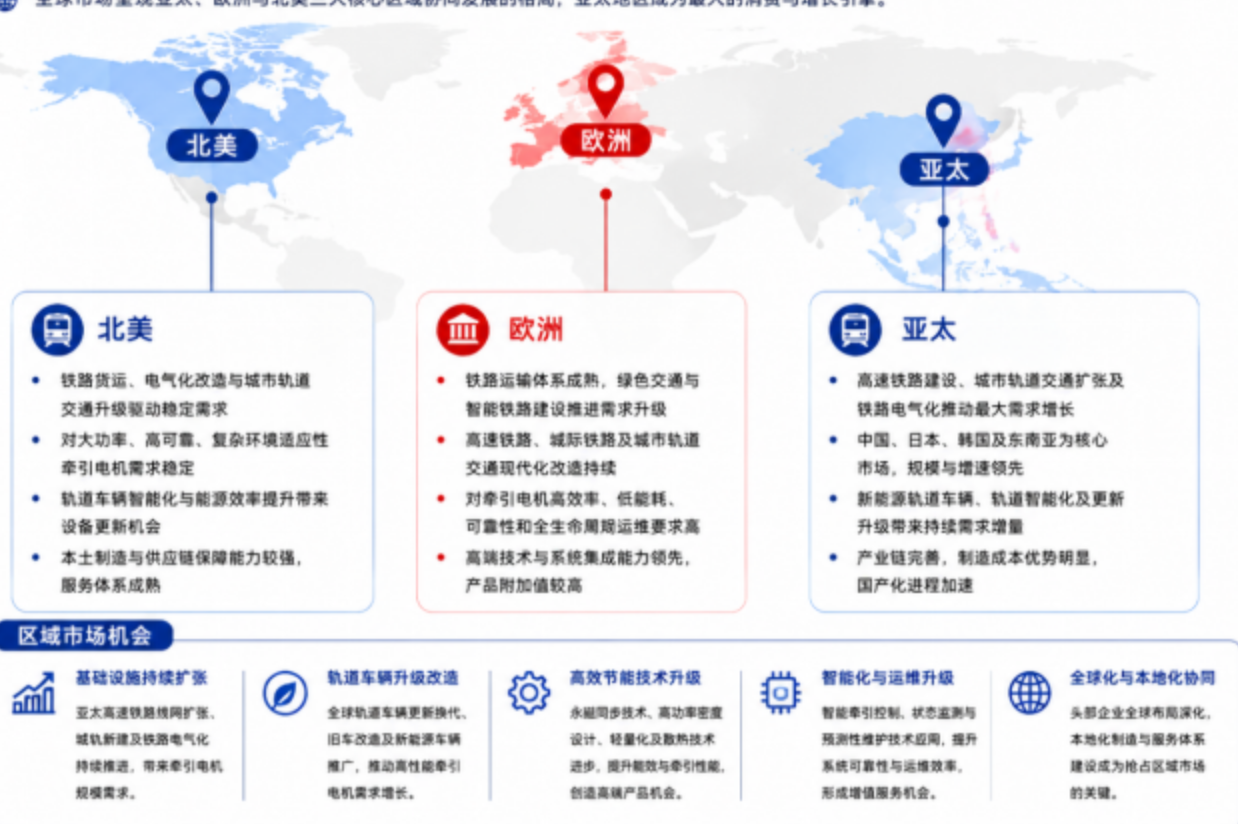
全球轨道交通牵引电机市场呈现亚太、欧洲与北美三大核心区域协同发展的格局。从需求端来看,亚太地区凭借高速铁路建设、城市轨道交通网络扩张、铁路电气化推进以及轨道车辆更新升级,已成为全球最大的轨道交通牵引电机消费区域。中国、日本、韩国及东南亚国家持续推进铁路基础设施建设,对高速动车组、地铁车辆、轻轨及新能源轨道车辆配套牵引电机形成稳定需求;欧洲市场依托成熟的铁路运输体系、绿色交通政策以及轨道车辆现代化改造需求,在高速铁路、城际铁路、城市轨道交通及智能铁路装备领域保持较高市场规模,对牵引电机的高效率、耗、可靠性和全生命周期运维能力提出更高要求;北美市场则主要受铁路货运、电气化改造、城市轨道交通升级以及轨道车辆智能化发展推动,对高可靠、大功率及适应复杂运行环境的牵引电机产品保持稳定需求。
从生产与供应链角度来看,轨道交通牵引电机产业链涵盖高性能磁性材料、电工材料、电机绕组、定转子结构件、绝缘系统、冷却系统、牵引变流控制系统以及整车集成等多个关键环节。欧洲和日本企业在高速铁路牵引系统设计、电机制造工艺、系统集成能力及全球轨道交通项目经验方面具有较强竞争优势;中国企业依托完整的轨道交通装备产业链、庞大的铁路建设市场以及高速铁路技术积累,近年来在牵引电机国产化、高功率密度设计、永磁同步牵引技术及智能运维应用方面快速发展,并逐步提升全球市场竞争力;北美企业则凭借铁路装备制造经验、重载铁路技术积累以及轨道车辆动力系统解决方案能力,在货运铁路和特种轨道交通领域保持重要地位。
未来几年,全球轨道交通牵引电机市场机会主要集中在三个方向:一是亚太地区高速铁路、城市轨道交通、新能源轨道车辆及铁路电气化建设带来的持续需求增长;二是欧洲及北美市场围绕轨道车辆更新改造、绿色低碳交通发展以及智能铁路建设形成的设备升级需求;三是高效率牵引技术、永磁同步电机应用、轻量化设计、智能监测与预测性维护技术持续发展,推动轨道交通牵引电机产品向高功率密度、高可靠性、耗和智能化方向不断升级。整体来看,未来行业竞争将不仅集中于单一电机产品性能,而将进一步延伸至牵引系统集成能力、节能优化水平、智能运维能力及全球化服务体系建设。
产业链分析
轨道交通牵引电机产业链上游主要包括电磁材料、永磁材料、硅钢片、铜材、绝缘材料、轴承、机械结构件、冷却系统组件、功率半导体器件以及生产制造所需的绕线设备、自动化装配设备、电机测试设备和智能化生产系统等基础材料与关键设备。其中,高性能电磁材料供应能力、电机核心材料性能、绝缘与散热技术、精密机械加工能力以及关键零部件一致性控制能力构成上游核心壁垒。特别是在高速铁路、城市轨道交通及重载铁路等高端应用领域,电机磁路设计、定转子材料性能、绕组制造工艺、轴承可靠性以及温升控制能力直接影响牵引电机的功率密度、运行效率、可靠性和全生命周期维护成本。随着轨道车辆向高速化、轻量化和节能化发展,高性能永磁材料、高强度结构材料及高可靠电子元器件的重要性持续提升。
中游主要包括轨道交通牵引电机设计研发、电磁仿真分析、定转子制造、绕组加工、绝缘处理、机械加工、精密装配、冷却系统设计、牵引控制系统匹配、整机测试及系统集成等环节。该环节强调高可靠制造能力、电机与牵引变流系统协同开发能力、复杂工况适应能力以及针对不同轨道车辆平台的定制化设计能力。轨道交通牵引电机需要长期适应高速运行、大负载冲击、频繁启停、复杂环境温度及振动条件,因此企业不仅需要具备成熟的电机制造工艺,还需要掌握电磁优化、热管理、振动控制、故障诊断和智能运维等综合技术能力。同时,根据高速动车组、地铁车辆、轻轨、有轨电车、重载机车及新能源轨道车辆等不同应用需求,厂商需要提供满足高效率、高可靠性、低噪声和长期稳定运行要求的牵引动力解决方案。
下游主要覆盖高速铁路、城市轨道交通、地铁、轻轨、有轨电车、铁路机车、重载运输车辆及新能源轨道车辆等领域,并进一步服务于轨道交通运营商、车辆制造企业、铁路装备集成商及智能运维服务市场。随着全球铁路电气化进程推进、城市轨道交通网络扩张、高速铁路建设持续发展以及既有车辆更新升级需求增加,轨道交通牵引电机在车辆动力系统中的应用规模不断扩大。同时,新能源轨道交通、智能列车、绿色低碳运输体系的发展,也推动牵引电机向高效率、高功率密度、耗和智能化方向升级。
产业链价值量主要集中在高性能电磁设计、牵引系统匹配能力、精密制造工艺、热管理优化、可靠性验证体系以及面向轨道车辆厂商的定制开发能力等环节。对于通用型轨道交通牵引电机产品而言,核心竞争主要体现在生产规模、成本控制、供应稳定性、产品寿命周期管理以及批量交付能力;对于高速铁路、重载铁路及高端城市轨道交通应用的高性能牵引电机产品而言,关键壁垒则集中于高功率密度设计、高效率运行能力、复杂环境适应性、低振动低噪声技术、智能状态监测能力以及进入轨道车辆供应链体系的长期认证能力。
未来轨道交通牵引电机产业链将呈现“材料高性能化+结构轻量化+控制智能化+应用绿色化”的发展趋势。上游将更加重视高性能磁性材料、高可靠绝缘材料、先进制造设备及关键零部件国产化能力提升;中游企业将持续向高效率、高功率密度、轻量化设计和智能化控制方向升级,加强牵引电机与变流器、车辆控制系统的协同优化;下游则随着全球铁路电气化、城市轨道交通建设、高速铁路扩张及绿色交通发展,对高可靠、高效率轨道交通牵引电机的需求保持稳定增长,推动行业向高技术、高可靠性和高附加值方向持续发展。
政策环境、壁垒与挑战
近年来,全球交通运输体系正加快向电气化、智能化、绿色低碳和高效率方向发展,各国持续推动铁路基础设施建设、城市轨道交通扩张、铁路装备升级以及绿色交通体系建设,为轨道交通牵引电机行业提供了良好的政策环境和市场基础。作为轨道车辆动力系统中的核心驱动部件,轨道交通牵引电机广泛应用于高速铁路、地铁、轻轨、有轨电车、铁路机车、重载运输车辆及新能源轨道车辆等领域。随着全球铁路电气化率提升、城市人口增长带来的轨道交通需求增加,以及既有线路车辆更新改造需求释放,下游轨道车辆制造、智能运维及绿色交通装备需求持续增长,为行业发展提供稳定动力。同时,高速铁路运行速度提升、城市轨道交通节能要求提高以及车辆轻量化趋势,也推动轨道交通牵引电机技术不断向高功率密度、高效率、低噪声、低振动、智能监测和长寿命方向升级。
与此同时,行业仍面临多方面挑战:一是轨道交通牵引电机涉及电磁设计、机械结构设计、绝缘技术、热管理、制造工艺及牵引控制系统匹配等多个技术环节,对企业综合研发能力和制造水平要求较高,需要持续投入研发资源以提升产品性能和可靠性;二是高速铁路、重载铁路及城市轨道交通等应用环境复杂,对牵引电机的耐高温、抗振动、长期连续运行能力提出较高要求,永磁材料、电磁材料、轴承系统、绝缘材料及冷却系统等核心零部件性能和供应稳定性直接影响产品寿命和运行安全;三是轨道交通装备通常具有较长的供应商认证周期,车辆制造企业和运营单位对产品可靠性、安全性及全生命周期维护能力要求严格,企业需要经过长期测试验证和项目积累才能进入核心供应链;四是全球轨道交通装备市场竞争不断加剧,企业面临技术升级、成本控制、本地化供应以及全球化服务能力建设等压力;五是铁路建设投资、城市轨道交通规划及宏观经济环境变化可能对新车辆采购和牵引电机市场需求产生一定影响。
从行业壁垒来看,轨道交通牵引电机并非普通工业电机产品,而是集高性能电磁设计、可靠制造工艺、系统匹配能力、复杂环境适应能力以及轨道交通应用经验于一体的高技术动力装备。行业壁垒主要体现在高效率电机设计能力、高功率密度优化能力、热管理与可靠性设计能力、低噪声低振动控制技术、智能状态监测能力以及长期供应认证体系等方面。此外,高速铁路、城市轨道车辆和重载机车等应用领域对于安全性、稳定性和维护周期要求较高,通常需要供应商具备多年项目经验、完善的测试验证体系以及持续技术支持能力,因此形成较高的市场准入门槛和客户粘性。
未来,随着全球铁路电气化建设持续推进、城市轨道交通网络不断完善、高速铁路发展以及绿色低碳交通需求提升,轨道交通牵引电机市场将持续向高效率、高可靠性、轻量化和智能化方向发展。具备核心电机设计能力、先进制造工艺、智能控制技术、稳定供应体系以及全球化服务能力的企业将进一步增强竞争优势,而技术积累不足、产品性能同质化程度较高、缺乏轨道交通项目经验的企业将面临更大的技术升级、认证周期和市场拓展压力。
发展趋势与未来前景
未来几年,轨道交通牵引电机行业将沿着高效率化、轻量化、智能化及系统集成化方向持续发展,并逐步由传统动力驱动部件向高可靠、高性能轨道交通核心动力系统升级。随着高速铁路、城市轨道交通、铁路电气化改造、新能源轨道车辆及智能铁路系统市场持续发展,下游车辆制造企业和运营单位对牵引电机的功率密度、运行效率、可靠性、环境适应性以及智能运维能力要求不断提高,轨道交通牵引电机将在高速铁路、城市轨道车辆、重载运输及绿色交通装备领域发挥更加重要的作用。
从技术发展趋势来看,轨道交通牵引电机技术将进一步向高功率密度、高效率、低噪声、低振动和智能化控制方向升级。通过优化电磁结构设计、提升永磁材料性能、改进绕组制造工艺、优化冷却系统设计以及应用先进控制算法,牵引电机将不断提高能量转换效率、输出能力和长期运行稳定性。同时,数字化监测、传感器融合、故障预测、智能诊断及状态维护技术将逐步应用于轨道交通牵引系统,实现对电机运行状态、能耗水平和故障风险的实时管理,提升车辆运行安全性和维护效率。此外,针对高速动车组、地铁车辆、轻轨、有轨电车、重载机车及新能源轨道车辆等不同应用场景,开发轻量化、高可靠、模块化和高适配性的牵引电机产品,将成为企业提升市场竞争力的重要方向。
从市场前景来看,轨道交通牵引电机市场整体仍处于稳定增长阶段,未来需求将主要来自全球铁路电气化推进、城市轨道交通网络扩张、高速铁路建设、既有车辆更新改造以及绿色低碳交通体系发展。随着全球交通运输行业向智能化、节能化和高可靠方向演进,高性能轨道交通牵引电机的应用范围将进一步扩大。同时,亚太地区特别是中国将继续保持重要的生产和消费市场地位,受益于高速铁路建设、城市轨道交通投资以及轨道装备产业链完善,市场需求保持较强增长动力;欧洲和北美市场则更加关注轨道车辆升级、节能改造、智能运维以及高可靠动力系统解决方案,行业价值将逐步由单纯电机产品供应向牵引系统集成、智能运维服务和全生命周期解决方案方向延伸。
总体来看,未来轨道交通牵引电机行业竞争将由“规模竞争”逐步转向“技术与可靠性竞争”。具备先进电磁设计能力、高效节能技术、精密制造工艺、智能监测能力、稳定供应体系以及丰富轨道交通项目经验的企业,将持续巩固市场领先优势。随着高速铁路、城市轨道交通、新能源轨道车辆及智能铁路产业持续发展,轨道交通牵引电机行业有望围绕高效率驱动、轻量化设计、智能化运维和系统集成方向形成新一轮产业升级,并进一步提升产品附加值、技术壁垒和市场竞争力

 京公网安备 11010802022788号






