


 发帖

 雷达卡



高带宽存储模组行业发展状况分析及竞争趋势预测报告2026年版
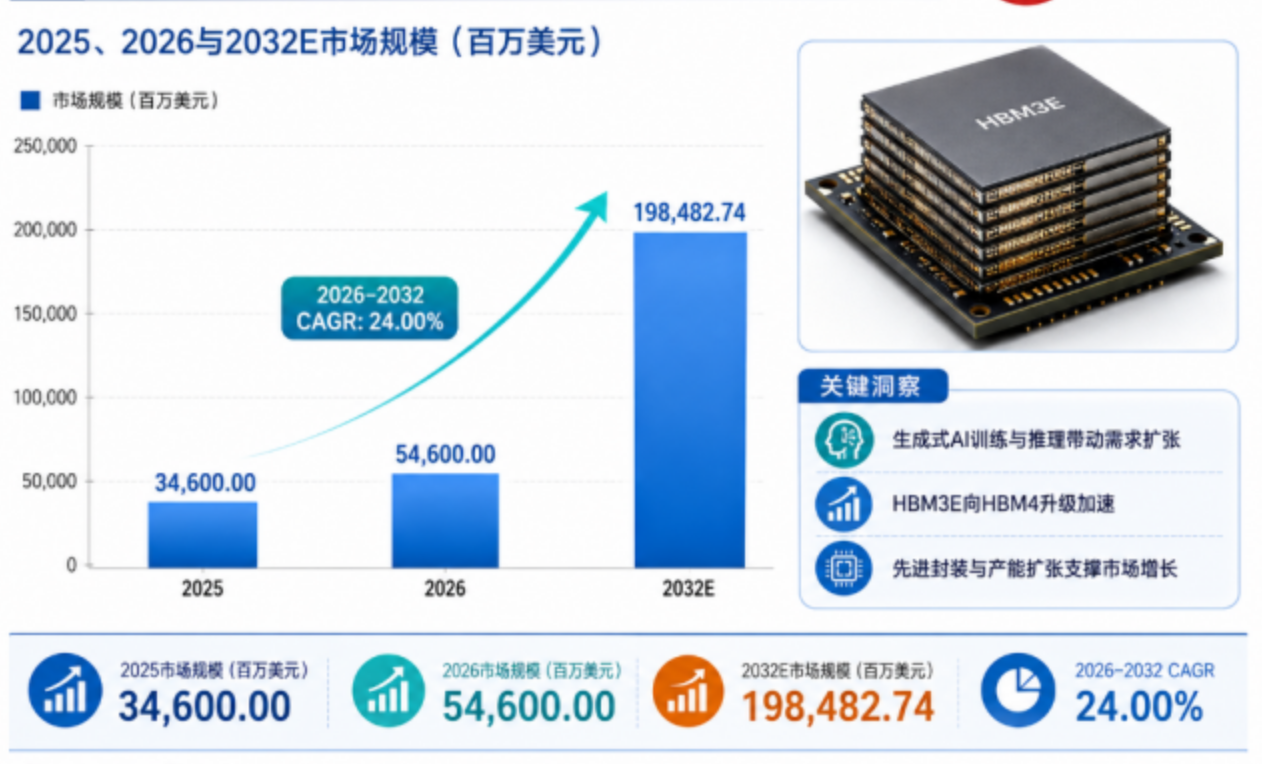
高带宽存储模组是面向人工智能加速器、高性能计算芯片和高数据平台的三维堆叠式DRAM产品,通常由多层DRAM裸片、逻辑基底裸片、TSV、微凸点及键合封装材料构成,并通过超宽I/O与GPU、AI ASIC、FPGA等计算芯片协同。产品具备高带宽、高容量、低每比特能耗、小封装占用和高可靠性,主要包括HBM2E、HBM3、HBM3E、HBM4及定制化产品,应用于AI服务器、云端训练与推理、超级计算、网络加速和专业计算等场景,综合毛利率约55%。根据中智信投研究网调研整理,2025年全球高带宽存储模组市场规模约为346.00亿美元,2026年预计达到546.00亿美元,2032年将达到约1,984.83亿美元,2026–2032年期间复合增长率约为24.00%。上述规模主要覆盖存储厂商交付的HBM2E、HBM3、HBM3E、HBM4及后续代际产品,以成品模组销售收入为主要口径。需求增长由生成式AI训练与推理、长上下文、多模态模型、云厂商自研ASIC和高性能计算平台推动,单颗加速器的容量与带宽配置持续提升。供给端围绕HBM3E向HBM4切换、12层与16层堆叠、先进DRAM制程、TSV良率、热管理、客户认证及CoWoS等先进封装扩产。行业处于需求放量、产能扩张和代际切换阶段,未来增量主要来自AI GPU、定制AI芯片、云端推理、主权AI和下一代超级计算平台。
图. 全球高带宽存储模组市场规模与增长趋势
全球竞争与厂商梯队
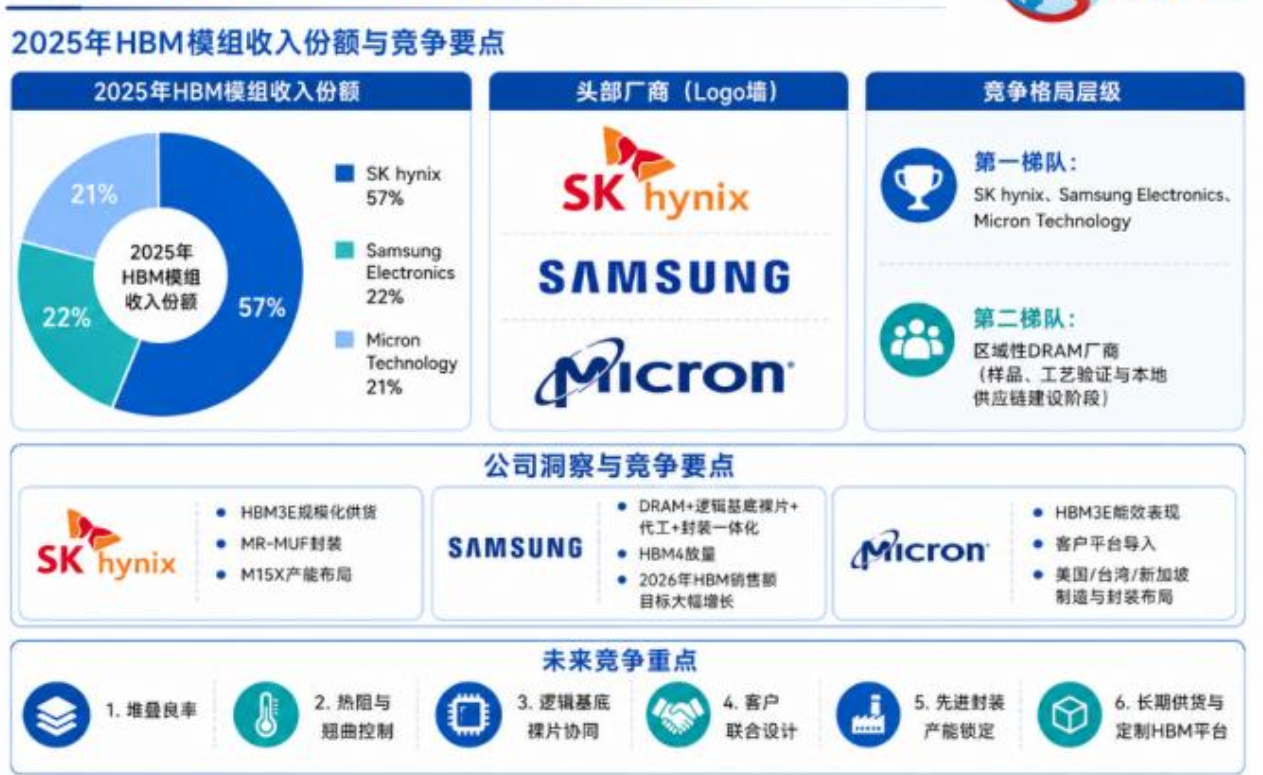
全球高带宽存储模组市场高度集中,商业化量产能力主要由SK hynix、Samsung Electronics和Micron Technology掌握。根据中智信投研究网调研整理并结合2025年各厂商出货与收入节奏,2025年全球HBM模组收入份额约为SK hynix 57%、Samsung Electronics 22%、Micron Technology 21%,前三家合计接近100%。SK hynix依托HBM3E规模供货、MR-MUF封装、核心AI客户合作和M15X产能布局保持领先;Samsung凭借DRAM、逻辑基底裸片、晶圆代工与封装一体化能力加快HBM4放量;Micron通过HBM3E能效、客户平台导入以及美国、台湾、新加坡制造与封装布局扩大份额。第二梯队主要是推进样品、工艺验证和本地供应链建设的区域DRAM厂商,尚未形成与前三家相当的商业规模。未来竞争将从带宽与容量参数转向堆叠良率、热阻与翘曲控制、逻辑基底协同、客户联合设计、先进封装产能锁定、长期供货和定制HBM平台。
图. 全球高带宽存储模组竞争格局与头部厂商
产品代际与应用结构
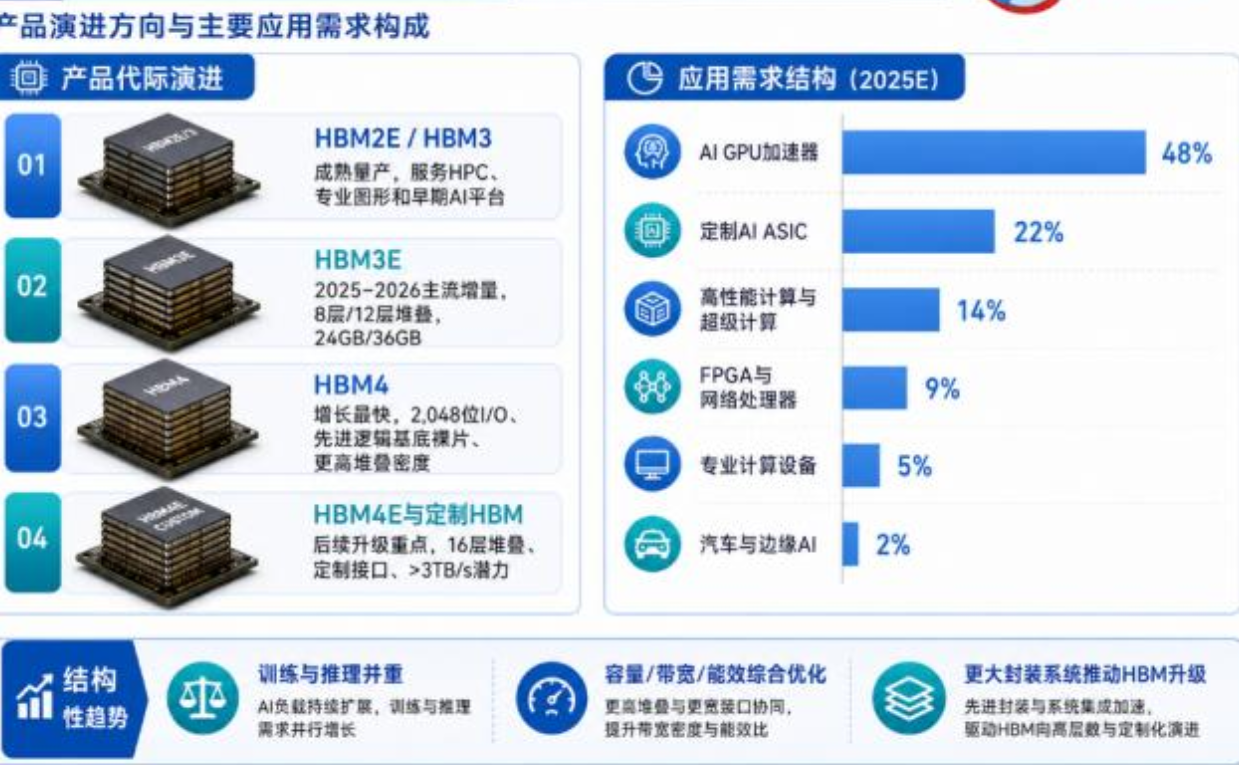
按产品代际划分,HBM2E和HBM3主要用于已量产的高性能计算、专业图形及早期AI加速平台;HBM3E是2025–2026年的主流增量产品,以8层、12层堆叠和24GB、36GB配置为主;HBM4采用2,048位I/O、先进逻辑基底裸片和更高堆叠密度,是增长最快的下一代方向;HBM4E、16层堆叠及定制HBM将成为后续升级重点。应用端以AI GPU为最大需求来源,定制AI ASIC增长较快,高性能计算与超级计算保持稳定,FPGA、网络处理器和专业计算形成补充,汽车与边缘AI处于早期导入。需求评价将由带宽单一指标转向容量、能效、散热、可靠性和系统成本综合优化。
图. 高带宽存储模组产品分类与应用结构
区域布局与市场机会
韩国是全球HBM晶圆制造、TSV和堆叠封装核心基地,SK hynix与Samsung构成主要产能中心;Micron依托美国技术中心、台湾制造封装基础及新加坡新增先进封装能力扩大供给。台湾是AI加速器晶圆代工、硅中介层和CoWoS集成枢纽,日本、美国和欧洲在设备、材料与测试环节占据重要位置。需求端以美国AI芯片、云服务商采购和数据中心建设为核心,中国具备较大的算力与本土替代需求,欧洲、日本、韩国和中东形成增量机会。未来机会集中于韩国和台湾扩产、新加坡封装投资、美国AI基础设施及中国本土存储、设备与材料升级。
图. 高带宽存储模组区域格局与市场机会
产业链与价值环节
高带宽存储模组上游包括先进DRAM晶圆、逻辑基底裸片、硅中介层、封装基板、TSV电镀与微凸点材料、非导电薄膜、模塑底部填充、塑封料、热界面材料及光刻、沉积、刻蚀、减薄、键合、检测和测试设备;中游包括DRAM制造、TSV形成、晶圆减薄、裸片切割、已知良品筛选、8层/12层/16层堆叠、键合、底部填充或模塑、基底裸片集成、封装测试和客户认证;下游面向GPU、AI ASIC、FPGA、网络处理器、加速卡、AI服务器、超级计算机和云数据中心。价值集中在先进DRAM制程、堆叠良率、逻辑基底设计、热机械可靠性、测试覆盖和客户联合验证。未来向更高层数、更薄裸片、细间距互连、混合键合和定制逻辑基底演进。
图. 高带宽存储模组产业链分析
合规环境、技术门槛与未来前景
各国半导体政策持续支持先进存储、先进封装和AI基础设施投资,但高带宽存储模组同时受到先进计算出口管制、技术许可、客户安全审查和跨区域供应链合规要求影响。行业技术壁垒集中在先进DRAM制程、TSV一致性、超薄裸片减薄、堆叠对准、键合材料、翘曲与热应力控制、已知良品筛选、复杂测试和长期可靠性;商业壁垒包括巨额资本投入、头部客户认证周期、先进封装产能绑定、长期供货承诺和多代产品同步开发。主要挑战来自扩产后的价格波动、客户集中、AI投资节奏变化、良率爬坡、先进封装瓶颈及GDDR、CXL等方案的分流。
未来几年,高带宽存储模组将从HBM3E主导逐步过渡到HBM4、HBM4E和定制HBM并行发展,产品向12层、16层及更高堆叠,36GB、48GB、64GB及更高容量,超过3TB/s的单堆栈带宽、更低每比特能耗和更强热管理能力升级。逻辑基底裸片将更多采用先进晶圆代工制程,混合键合、细间距互连和定制接口有望提升系统效率。随着AI训练、推理、主权AI、科学计算和云厂商自研芯片扩张,单颗计算芯片的HBM配置容量和价值量仍将上升;短期仍由三大厂商主导,但HBM4认证、扩产速度、先进封装协同和区域供应链变化将推动份额重新分配。

 京公网安备 11010802022788号






