


 发帖

 雷达卡



全球LTO磁带库市场行情现状与未来竞争趋势分析报告2026年版
围绕LTO磁带库的产品定义、容量架构、主机接口、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文重点关注其在数据中心、金融、医疗、政府、科研及其他长期归档场景中的离线保护、自动化管理和低成本冷数据存储需求。产品定义与核心价值
LTO(Linear Tape Open)磁带库是指以LTO Ultrium开放格式磁带为存储介质,通过磁带驱动器、介质槽位、条码识别、机器人机械臂、控制器、管理固件及机架或多机框库体,实现磁带自动装载、卸载、定位、读写和生命周期管理的自动化存储设备。产品形态涵盖小型自动加载机、机架式模块化磁带库和面向超大规模数据保存的企业级多机框系统,通常支持SAS或光纤通道接口,并可结合逻辑分区、远程管理、硬件加密、WORM和LTFS等功能。
其主要功能是为备份恢复、合规留存、长期数字档案和大规模冷数据建立容量密度高、静置能耗低且可形成物理气隙的存储层。核心性能由槽位与驱动器扩展能力、机械臂可靠性、装载与检索效率、主机及备份软件兼容性、数据加密与密钥管理、介质健康监测、冗余设计和长期维保能力共同决定,主要应用于数据中心、金融机构、医疗系统、政府档案、科研计算、媒体资产及工业数据归档。
全球市场规模与发展动能
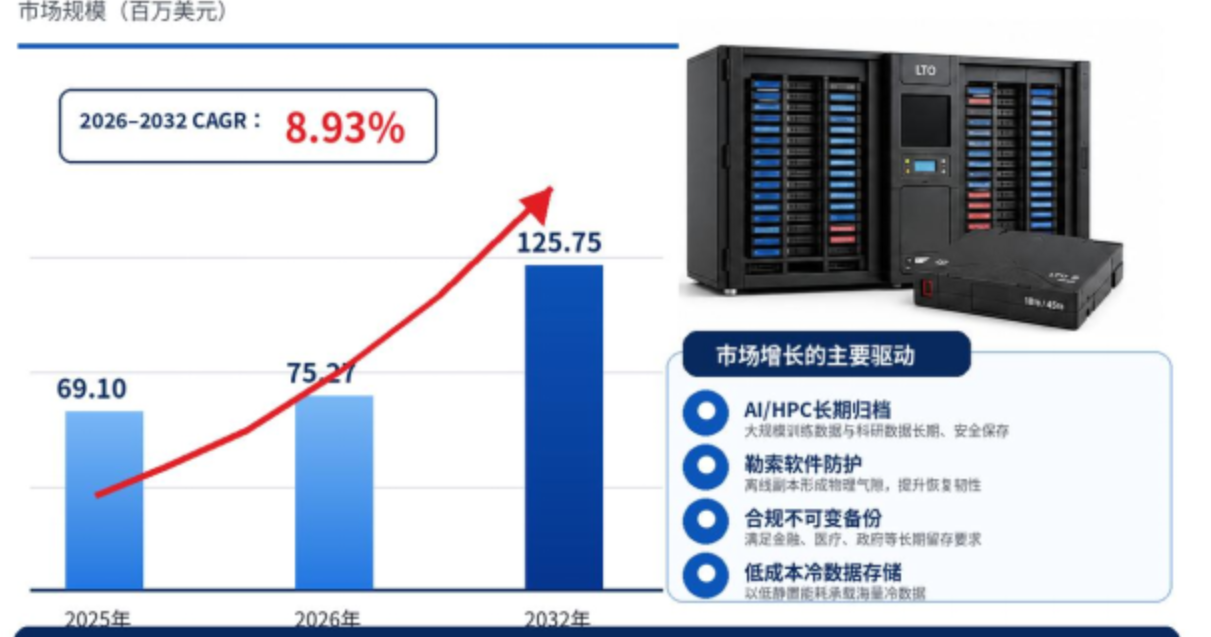
根据中智信投研究网初步调研,2025年全球LTO磁带库市场规模约为0.69亿美元,到2032年将达到约1.26亿美元,2026–2032年期间复合增长率约为8.93%。统计范围主要覆盖采用LTO Ultrium驱动器和盒式磁带的自动加载机、机架式模块化磁带库及大型企业级磁带库硬件,以及与整机直接交付的扩展模块、机器人控制和基础管理功能。AI与HPC数据长期留存、勒索软件防护、监管行业不可变备份、媒体资产保存及数据中心冷数据分层构成主要增长动力;厂商则围绕LTO-10支持、更高槽位密度、冗余机械臂、分区管理、介质健康分析、远程运维和迁移服务加大投入。行业正由传统备份设备向网络韧性和软件化归档基础设施升级。LTO Program于2025年公布的年度报告显示,2024年全球LTO压缩容量出货量达到176.5EB,同比增长15.4%,为磁带库扩容、代际更新和新建归档项目提供持续基础。
图. 全球LTO(Linear Tape Open)磁带库市场规模与增长趋势
竞争格局与厂商分层
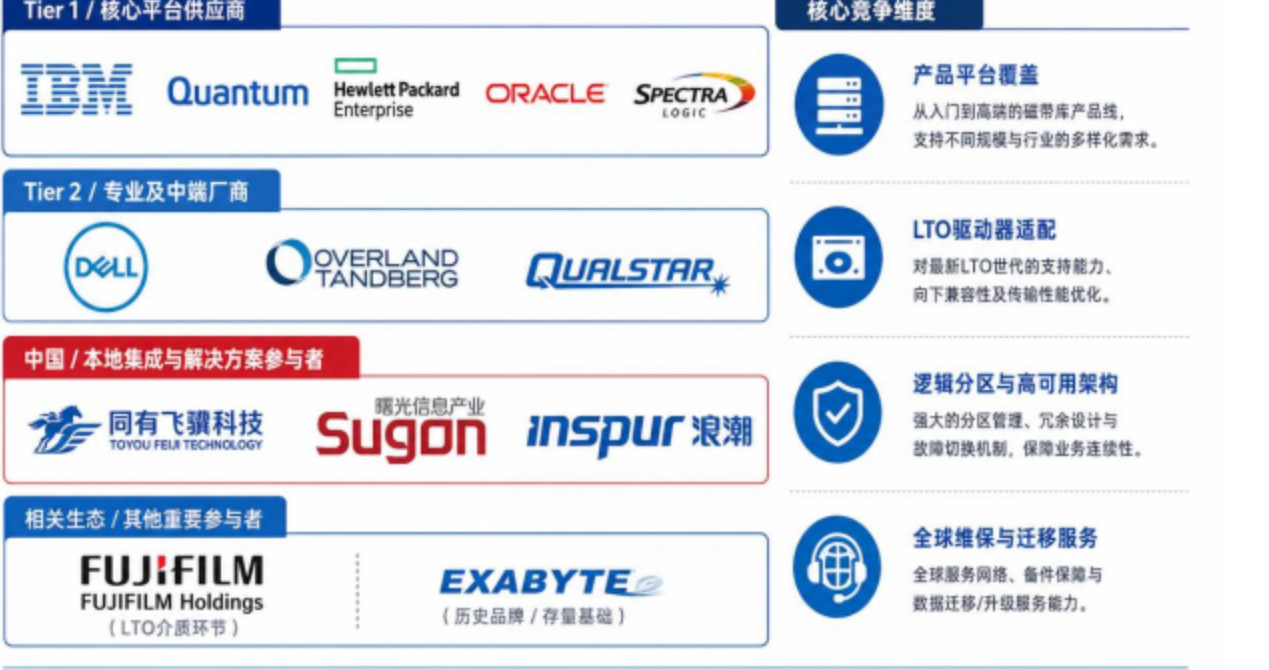
全球LTO磁带库市场的核心平台供应相对集中。第一梯队主要包括IBM、Quantum、HPE、Oracle和Spectra Logic,这些企业拥有从中型模块化产品到大型企业级平台的产品组合,并在LTO驱动器适配、机械自动化、逻辑分区、高可用架构、管理软件和全球维保方面具备优势,IBM TS4300/TS4500、Quantum Scalar、HPE MSL、Oracle StorageTek和Spectra TFinity等构成重要技术与项目基准。第二梯队及专业厂商包括Dell、Overland Tandberg和Qualstar,主要依靠机架式模块化产品、灵活容量配置、渠道覆盖和中端性价比竞争。中国市场中的同有飞骥科技、曙光信息产业和Inspur更多参与本地系统集成、项目交付与数据保护解决方案;Fujifilm Holdings主要位于LTO磁带介质环节,Exabyte则体现历史品牌和存量设备基础。竞争正从槽位和价格比较转向网络恢复能力、软件生态兼容、代际迁移、远程运维和长期服务承诺,代表性企业名单为宣传版初步整理,最终名单以完整报告为准。
图. 全球LTO磁带库竞争格局与头部厂商
产品结构与应用需求
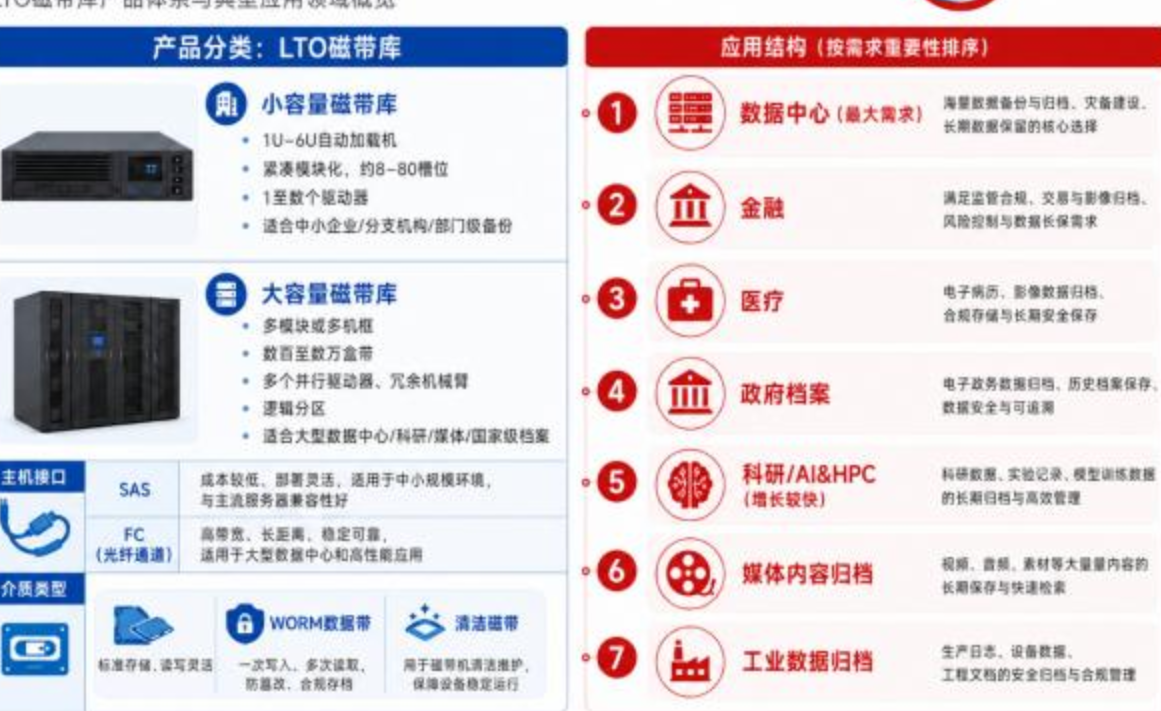
按容量与扩展架构划分,小容量磁带库通常为1U至6U自动加载机或紧凑型模块化设备,配置约8至80个槽位和1至数个驱动器,主要用于中小企业、分支机构、部门级备份和异地副本;大容量磁带库采用多模块或多机框设计,可配置数百至数万盒带、多个并行驱动器、冗余机械臂和逻辑分区,面向大型数据中心、超算中心、科研机构、媒体资产库和国家级数字档案。按主机接口划分,SAS适合直接连接服务器或HBA,部署成本较低;FC(光纤通道)便于接入SAN、支持多主机共享和更长距离,更多用于企业级集中备份和高并发归档。普通数据磁带、WORM数据磁带及清洁磁带构成介质与耗材体系。应用方面,数据中心是最大需求场景,金融、医疗和政府机构对长期留存、加密和审计要求更高,AI/HPC科研数据、媒体内容和云端深度归档是增长较快方向。
图. LTO磁带库产品分类与应用结构
区域格局与增长机会
北美是核心磁带库厂商、云与高性能计算客户高度集中的市场,网络安全、科研、媒体娱乐和政府长期归档推动大容量平台及离线恢复方案升级。欧洲受数据治理、公共档案、科研设施、广播影视资产保存和节能目标影响,对高可靠、可审计、低静置能耗的归档架构需求稳定。亚太地区兼具磁带介质制造、精密部件供应和快速增长的数据中心需求,日本在LTO介质与材料技术方面地位重要,中国、韩国、东南亚及澳大利亚的金融、政府、科研和云基础设施项目带来新增机会。中国市场机会主要来自政务与档案数字化、关键行业数据安全、科研大数据、金融灾备和冷数据分层,客户更关注本地技术支持、国产服务器与备份软件兼容、异地保管流程和长期服务能力。中东和拉丁美洲则由数字政府、能源、通信和区域数据中心建设带动;区域竞争关键在于容量规划、软件认证、介质管理、代际迁移、现场维护和合规交付,而非单一硬件价格。
图. 全球LTO磁带库区域格局与市场机会
产业链与价值分布
产业链上游包括磁性记录材料、钡铁氧体及锶掺杂钡铁氧体涂层、超薄基膜、盒带外壳、条码标签、数据磁带、WORM磁带和清洁磁带;关键部件包括LTO磁带驱动器、磁头、伺服系统、机械臂、导轨、传感器、电机、电源、SAS/FC控制器及加密模块。中游企业完成库体和槽位设计、机器人控制、固件、逻辑分区、LTFS接入、介质健康监测、远程管理、备份软件兼容认证以及安装、迁移和维保,下游覆盖数据中心、云服务、金融、医疗、政府、科研、媒体和工业企业。行业壁垒集中在机械臂长期可靠性、驱动器适配、跨代介质管理、备份软件和操作系统兼容、加密与密钥体系、冗余高可用架构、全球认证以及十年以上服务与备件保障。客户更重视数据可恢复性、代际迁移和生命周期服务,因此价值量向系统软件、介质分析、网络恢复设计、专业服务及大型项目集成集中;未来将呈现驱动器与介质供应集中、库体平台模块化、远程运维软件化和区域服务本地化并行发展的趋势。
图. LTO磁带库产业链分析
合规挑战与未来演进
行业发展受到数据保护、档案保管、网络安全、隐私和行业监管要求影响。金融、医疗和政府客户通常需要明确的保留周期、加密、访问审计、WORM不可变写入、异地保管和定期恢复演练。CISA的勒索软件防护指南建议对关键数据维持离线、加密的备份并定期验证完整性,使具备物理气隙能力的磁带库在网络恢复架构中保持重要地位。主要挑战包括磁带访问时延高于磁盘、初始设备与软件集成投入、专业运维人员不足、介质寿命管理、驱动器和介质供应集中,以及LTO代际升级带来的兼容与迁移压力。
未来几年,LTO磁带库将更加突出高密度、模块化、自动化和网络韧性。LTO-10提供30TB和40TB原生容量等级,推动单机架容量提升,同时要求客户提前规划代际数据迁移。AI训练数据、科学计算输出、视频内容和合规记录将更多进入磁带冷层;管理平台将加强介质健康预测、异常检测、策略分层、API集成和跨站点归档;WORM、硬件加密、不可变副本和离线保险库将成为重点采购指标。竞争格局预计继续向具备核心平台、广泛软件生态、专业迁移工具和长期维保能力的企业集中,中型厂商和区域集成商则将在灵活配置、本地服务和垂直行业方案中寻找增长空间

 京公网安备 11010802022788号






