


 发帖

 雷达卡



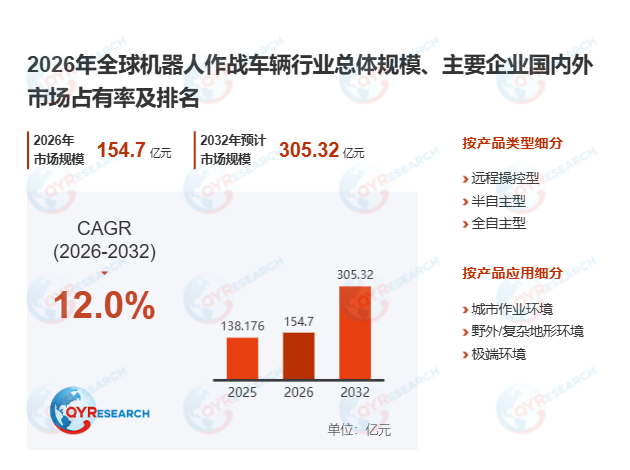
据2026年5月QYResearch发布的全球军用机器人赛道跟踪数据,2025年全球战斗支援机器人整体市场规模达210.9亿美元,其中机器人作战车辆细分赛道2025年产能约3907万台、产量约3126万台,全球市场平均单价约65万美元,行业整体毛利率达39%,预计2032年全球机器人作战车辆市场规模将达到45亿美元,2026至2032年复合增长率稳定在12.00%,增速显著优于整体军用机器人赛道。
首先,行业技术迭代与体系化落地同步推进。全球机器人作战车辆正朝高度智能化方向演进,人工智能自主决策、多传感器融合与机器视觉技术持续突破,平台可在强对抗复杂战场环境中自主完成态势感知、目标分析与任务闭环执行。当前头部军工企业普遍采用模块化设计思路,支持快速更换任务载荷,可在侦察型、火力支援型、物资运输型等不同形态间快速切换,大幅降低全生命周期研发与维护成本。2026年上半年欧洲军工企业Milrem Robotics推出的新一代模块化无人地面车辆,通过通用底盘搭配可快速插拔任务模块,实现了72小时内完成从战场运输到反坦克火力支援的功能切换,已获得北约多国合计1.2亿欧元的采购订单,验证了模块化设计在实战场景中的落地价值。
其次,机器人作战车辆行业正迎来多重结构性发展机遇。其一,无人地面平台可在雷区穿越、前沿火力压制等高风险场景下完全替代士兵执行任务,据美军2026年最新战场统计数据,列装机器人作战车辆的前沿作战单位人员伤亡率可降低47%,任务执行效率提升62%,为现代陆军提供了更安全灵活的战术升级路径;其二,产业链上下游协同效应持续释放,机器人作战车辆的规模化列装直接带动上游军用传感器、高可靠动力系统、抗干扰通信产业需求扩容,下游衍生出无人平台运维、战场数据标注、模拟训练等新型业态,形成覆盖全链条的军工新增量;其三,智能战争的数据价值持续凸显,平台执行任务过程中采集的海量地形、目标识别、作战轨迹数据,可反向训练AI战术算法,形成“实战-数据-算法优化”的闭环价值链,成为各国陆军构建战术优势的核心资产。
此外,行业规模化部署仍面临多重现实阻碍与核心壁垒。政策层面,全球范围内无人自主武器的国际法界定、作战责任认定、伦理边界尚未形成统一标准,不同国家的防务采购规则差异推高了跨国企业的市场准入成本;技术层面,强电磁干扰、无卫星信号的地下或密林场景下,平台的自主导航与通信可靠性仍待提升,复杂极端环境下的感知误差与系统故障风险尚未完全消除;市场层面,全栈核心技术研发、实战场景测试、军工供应链体系搭建均需长期大额投入,2025年全球机器人作战车辆前五大厂商市场份额占比约33%,头部企业依托核心技术积累、海量实战训练数据与长期稳定的军方客户关系构建起高竞争壁垒,行业市场集中度将持续提升。
整体来看,2026年机器人作战车辆行业正从单一功能演示转向成体系列装应用,头部军工企业通过技术迭代、生态协同与跨国合作,持续推动无人地面平台在全球防务市场的渗透率提升,未来6年将成为全球陆军装备无人化转型的关键周期。

 京公网安备 11010802022788号






