


 发帖

 雷达卡



全球化妆品用脂类市场现状规模及未来趋势预测报告2026年版
市场定义化妆品用酯类是由脂肪酸或其他有机酸与一元醇、多元醇等通过酯化或转酯化制得、面向化妆品和个人护理配方使用的功能性油状、蜡状或半固体原料。典型品种包括异丙基肉豆蔻酸酯、乙基己基棕榈酸酯、C12-15醇苯甲酸酯、异戊基月桂酸酯、癸基油酸酯、鲸蜡醇棕榈酸酯以及季戊四醇四异硬脂酸酯等。通过调节脂肪链长度、支化度、极性、分子量和醇/酸结构,可以获得从快速铺展、轻薄干爽到柔润包覆、蜡感和高极性溶解等不同性能。
在配方中,化妆品用酯类主要承担润肤与感官调节、活性物和有机UV滤剂溶解、颜料润湿与分散、乳化/共乳化、稠度与结构调节、成膜和清洁辅助等功能,广泛用于面部与身体护理、防晒、彩妆、护发、卸妆、香体和婴童护理等。
1.2 研究范围
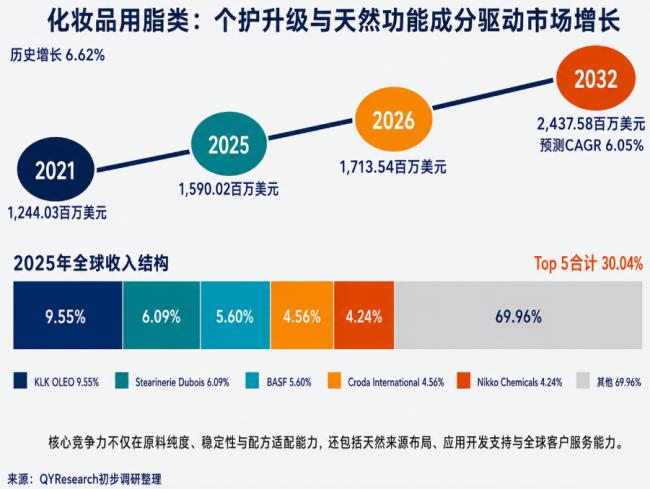
根据中智信投研究网初步调研,2025年全球化妆品用脂类市场规模约为1,590.20百万美元,到2032年将达到约2,437.58百万美元,2026–2032年期间复合增长率约为6.05%。
上述规模主要覆盖面向化妆品和个人护理配方销售、以润肤、感官调节、溶剂/增溶、颜料润湿分散、乳化、稠度调节或成膜为主要功能的化妆品用酯类脂质原料,包括脂肪酸单酯、支链酯、多元醇酯、蜡酯及其他特种功能酯。
从需求结构看,行业增长主要受到高端护肤、防晒、彩妆、清洁美容、无硅/低硅配方、天然来源和生物基原料升级,以及品牌对轻盈肤感和多功能配方材料需求提升推动。
从供给端看,头部厂商正在围绕可再生原料、酶法酯化、低温低碳工艺、低气味低色度、高纯度、RSPO/COSMOS等可持续属性、UV滤剂溶解与颜料分散性能、全球应用实验室和区域客户协同进行投入。
整体来看,该行业正处于成熟基础酯与高性能特种酯并行、感官设计和可持续属性持续升级的发展阶段,未来市场增量将主要来自天然/生物基润肤酯、硅油替代型轻质酯、高SPF防晒和彩妆用高极性溶剂/分散酯、多功能结构酯,以及亚洲本土品牌和OEM/ODM客户对差异化感官与快速配方开发的需求。
1.3 竞争格局与代表性厂商
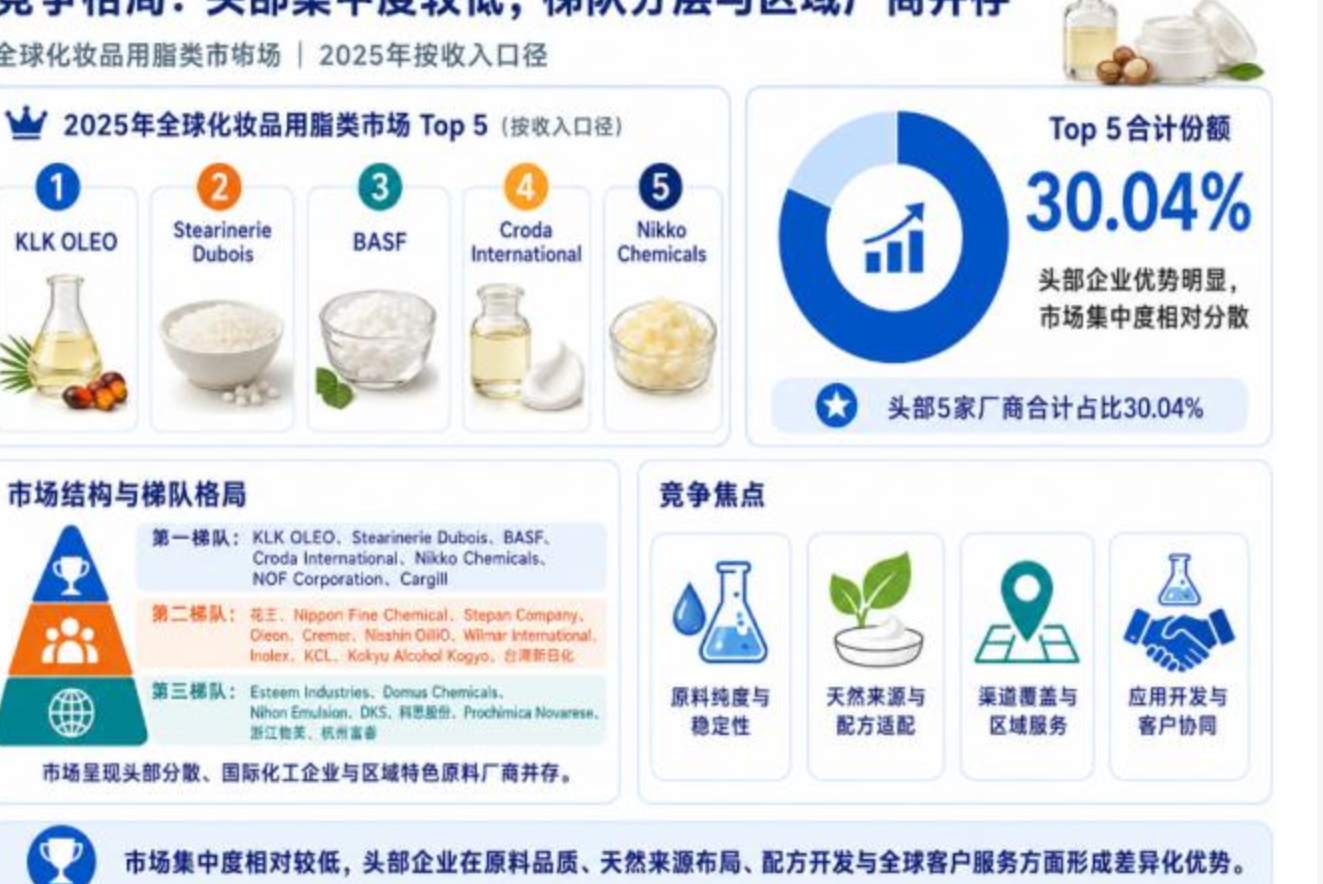
全球化妆品用脂类市场集中度相对较低,头部企业凭借油脂资源、酯化技术、天然来源布局、感官性能设计及全球应用服务形成差异化优势;区域厂商则通过成本、定制化和本地客户服务参与竞争。
第一梯队:KLK OLEO、Starinerie Dubois、BASF、Croda International、Nikko Chemicals、NOF Corporation、Cargill
KLK OLEO依托棕榈、椰子等油脂化学产业链建立了较完整的化妆品酯产品体系,其PALMESTER和PLANTERA系列覆盖Decyl Oleate、Caprylic/Capric Triglyceride、Triisostearin等多类润肤酯,并应用于护肤、护发、防晒、彩妆和香氛;PLANTERA还进一步强化非棕榈来源和植物基产品布局。因此,KLK OLEO的优势主要集中在上游油脂资源、规模制造、天然来源产品组合和全球供应能力。
Starinerie Dubois则属于典型的高附加值专业酯类厂商。其化妆品业务明确以油脂化学和合成化学为基础开发多功能酯,并通过不同分子结构实现轻盈肤感、润滑、颜料分散、成膜和保湿等功能;部分DUB系列产品达到较高天然来源比例并适配COSMOS、NATRUE或Ecocert体系。
第二梯队:花王、Nippon Fine Chemical、Stepan Company、Oleon、Cremer、Nisshin OilliO、Wilmar International、Inolex、KCL、Kokyu Alcohol Kogyo、台湾新日化
例如Oleon拥有非常清晰的化妆品脂类产品架构:Radia系列主要为脂肪酸酯,Jolee面向天然及高性能特种分子,Lucee则覆盖植物油和植物脂;应用覆盖护肤、护发、防晒和色彩化妆品。其Isoamyl Laurate、Decyl Oleate等产品体现了欧洲厂商围绕天然硅感替代、颜料分散和感官性能进行差异化竞争的特点。
Stepan在这一市场的重要产品包括NEOBEE系列MCT,主要作为润肤剂、润滑剂和增溶剂应用于护发素、乳霜和乳液等个人护理产品,其优势更偏向标准化高质量脂质原料和大型化工生产体系。
第三梯队:Esteem Industries、Domus Chemicals、Nihon Emulsion、DKS、科思股份、Prochimica Novarese、浙江物美、杭州富春
第三梯队主要由区域性特种化学品企业、中小型油脂和酯类生产商,以及正在从相关个人护理原料向化妆品脂类延伸的企业构成。这类企业通常在单一国家或区域拥有一定制造、客户和成本优势,但与前两梯队相比,在全球销售网络、产品组合完整度、国际大型品牌客户覆盖、应用实验室数量以及天然原料供应链控制方面相对有限。
其市场竞争方式更多集中于标准脂肪酸酯、常用润肤剂和特定功能油剂,通过价格竞争、灵活MOQ、快速交付、本地化技术支持及OEM/定制生产服务中小型化妆品企业和区域品牌。在市场向天然化、高纯度和高感官性能升级的背景下,这类企业也会逐步从基础酯向植物来源、可生物降解、高稳定性以及硅油替代型产品升级。
1.4 产品分类与下游应用
按产品类型
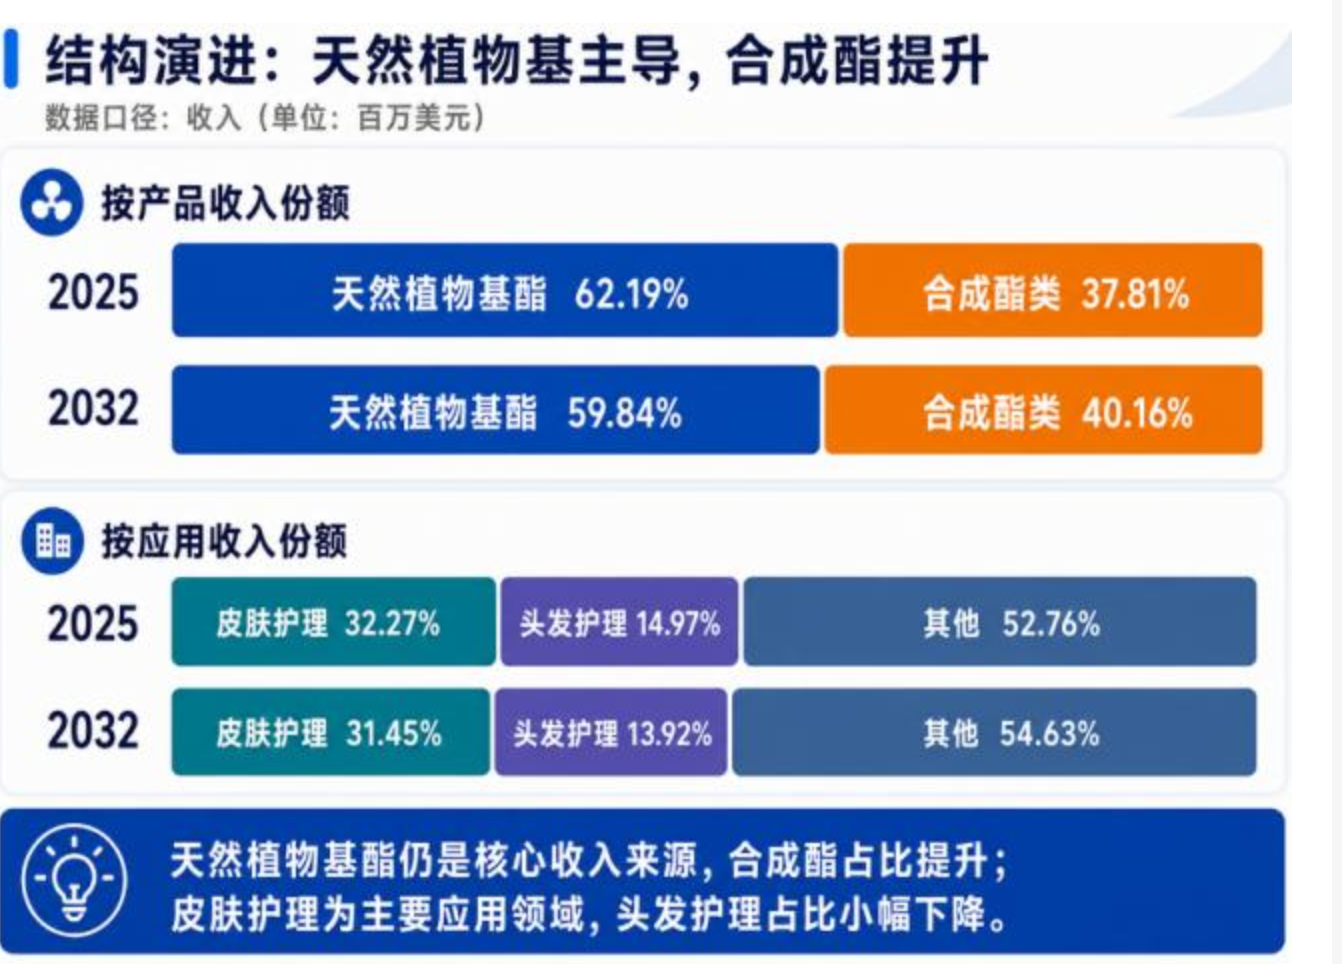
天然植物基酯目前仍是全球化妆品用脂类最重要的产品类别之一,主要以棕榈油、椰子油、菜籽油、向日葵油、乳木果油等可再生植物油脂及其衍生脂肪酸、脂肪醇为原料,通过酯化、酶法酯化及精制等工艺形成具有润肤、铺展、柔滑、增溶和肤感调节功能的化妆品油脂。从市场发展方向看,天然植物基酯的核心优势正在由单纯“天然来源”进一步向可再生原料、高天然来源指数、可生物降解、可追溯供应链以及硅油和矿物油替代延伸。消费者和国际美容品牌对天然、可持续及清洁美容配方的持续关注,使这类产品仍具有稳固的市场基础。
合成酯类则主要通过对脂肪酸、脂肪醇、多元醇及其他功能分子进行结构设计和酯化反应,获得特定铺展速度、极性、黏度、折射率、溶解能力及感官表现的精细化妆品油剂。与天然植物油或基础天然酯相比,合成酯最大的优势在于分子结构和使用性能更加可设计,批次稳定性较高,并能够针对特定配方功能进行优化。
按下游应用
皮肤护理是化妆品用脂类最核心的应用领域。脂类在面霜、乳液、精华、身体乳、洁面油、防晒、面部油以及修护型产品中主要承担润肤、柔软皮肤、改善铺展、锁水、调节配方黏度以及溶解油溶性活性物等功能,同时也是决定产品使用肤感的重要油相组分。
头发护理是化妆品用脂类另一重要应用领域,主要覆盖洗发水、护发素、发膜、护发油、免洗护理、头皮护理以及造型产品。脂类在这类配方中主要用于改善头发表面润滑性、降低干涩和摩擦、增强梳理性、柔顺度和光泽,并帮助修饰化学染烫、热处理及环境因素造成的毛发表面损伤。
除皮肤护理和头发护理外,化妆品用脂类还广泛应用于防晒、彩妆、唇部护理、身体护理、婴童护理、香氛和清洁产品。其中防晒需要脂类帮助溶解和分散油溶性UV过滤剂,彩妆则更加关注颜料润湿、分散、延展以及光泽控制。
1.5 区域格局与市场机会
欧洲、北美和亚太构成全球化妆品用酯类最重要的消费与创新市场,但生产与价值链分布具有明显差异。欧洲拥有BASF、Croda、Oleon等国际特种化学和油脂化学企业,并依托高端护肤、防晒、绿色配方与严格法规形成高附加值原料需求。
北美市场则由大型品牌、独立品牌、专业防晒及清洁美容创新驱动,对轻质感官、成分透明、法规资料和多功能原料要求较高。
亚太既是需求增长中心,也是关键制造与原料基地:日本在高纯度酯、精细感官和配方应用方面积累深厚,中国本土品牌和OEM/ODM体系推动快速新品开发,国家药监局2025年进一步发布支持化妆品原料创新的相关规定;马来西亚及东南亚依托棕榈油和油脂化工产业在脂肪酸、脂肪醇和基础酯原料上具备供应链优势。
未来区域机会将更多来自“欧洲高端可持续升级、北美多功能与独立品牌创新、亚洲本土配方与供应链本地化”的组合增长。
1.6 政策、壁垒、挑战与未来前景
政策与合规方面,化妆品用酯类作为配方原料需要同时适配不同市场的化妆品安全、化学品管理和客户清洁美妆标准。欧盟以《Cosmetic Products Regulation》与REACH为核心,并持续收紧部分持久性和高关注化学物质的管理;欧盟2024/1328号法规对D4、D5、D6环硅氧烷的限制进一步扩大,并对部分化妆品用途设置自2027年6月后适用的要求,这为低挥发、可生物降解的“silicone-like”酯类提供替代机会。
美国MoCRA已将设施注册、产品列名、安全性证明和不良事件管理纳入更完整的法规框架;中国则在《化妆品监督管理条例》体系下持续完善已使用原料目录和新原料注册备案管理,2025年发布支持化妆品原料创新的相关规定。
行业壁垒还包括客户数月乃至更长的配方验证、批次气味和颜色一致性、微量杂质控制、全球法规文件、天然来源指数与供应链追溯。主要挑战来自棕榈/椰子油等油脂价格波动、客户持续降本、标准酯同质化、硅油和烃类/天然油脂等替代体系竞争,以及“天然”“可持续”“低碳”宣称需要更强的数据和认证支撑。
未来几年,化妆品用酯类市场将沿着“更天然、更轻盈、更高功能、更低碳”四条主线演进。酶法酯化、生物基酸醇原料、RSPO质量平衡和耗精制将扩大在高端产品中的应用;随着防晒高SPF、混合型彩妆护肤、精华油和无水配方增长,能够兼顾UV滤剂溶解、颜料分散、成膜和轻肤感的多功能酯价值将提升;欧盟对部分环硅氧烷使用的进一步限制以及品牌端对可生物降解材料的偏好,将推动低黏度、快速铺展、干爽型酯作为硅油替代方案加速开发。
竞争格局将从“卖单品”转向“感官数据库 + 数字配方工具 + 应用实验室 + 区域供应”的解决方案模式。预计国际综合供应商继续掌握高端客户和全球法规能力,专业酯类厂商则凭借细分分子设计和快速创新保持竞争力,亚洲企业在本地供应、定制和成本效率方面的影响力将持续上升。
本文作者 中智信投研究网(IRIS)--分析师
l 拥有多年产业研究与市场分析经验,长期聚焦医疗健康、先进制造及能源设备三大核心赛道。主导并完成数十项深度市场研究项目,覆盖医疗呼吸诊断设备、高端机械装备、氢能产业及PCB制造产业链等细分领域,形成从“微观企业竞争”到“宏观产业周期”的系统性分析框架。
l 擅长以全球视角解构产业链价值分布,精准把握技术代际演进与市场格局变迁的关键拐点。拥有丰富的一手产业调研积累,能有效穿透数据表象,洞察商业本质。基于对产业的深刻理解,为多家全球500强及国内上市企业提供定制化战略咨询与数据决策支持。

 京公网安备 11010802022788号






