


 发帖

 雷达卡



全球5G通信用低介电聚合物市场深度分析及发展规划咨询建议报告2026年版
5G通信用低介电聚合物是指在微波、毫米波等高频条件下兼具较低介电常数(Dk)与介电损耗(Df)的高分子材料,主要用于高频覆铜板、柔性电路、天线与射频部件、通信电缆、5G基站及终端设备,以降低信号传输损耗并提升通信稳定性。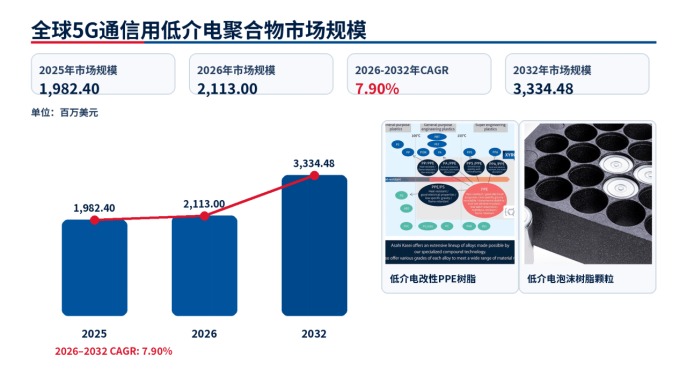
全球5G通信用低介电聚合物市场规模2025年为1,982.40百万美元,2026年预计达到2,113.00百万美元,2032年将增至3,334.48百万美元;2026至2032年复合增长率为7.90%。
5G网络持续扩容、毫米波频段渗透、高速高频PCB升级及终端轻薄化,共同推动低介电材料向更低损耗、更高耐热、更稳定尺寸和更优加工适配性演进。材料平台由通用化迈向精细化、高端化,市场增长空间逐步打开。
图. 全球5G通信用低介电聚合物竞争格局与头部厂商
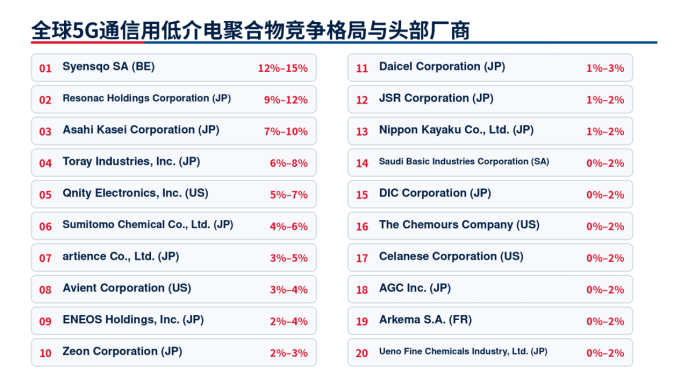
全球竞争集中在分子结构设计、低Dk/Df控制、耐热与尺寸稳定性、铜箔及基材粘接、批次一致性和客户验证能力。企业按照由上至下排列,代表市场份额依次降低。
图. 5G通信用低介电聚合物分类与应用结构
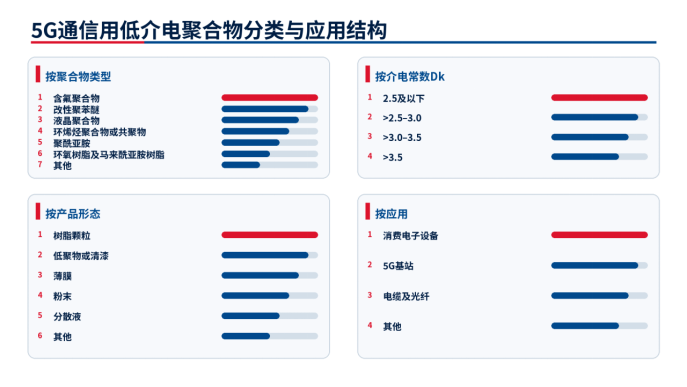
按聚合物类型,依次包括含氟聚合物、改性聚苯醚、液晶聚合物、环烯烃聚合物或共聚物、聚酰亚胺、环氧树脂及马来酰亚胺树脂和其他;还可按介电常数、树脂颗粒/清漆/薄膜等产品形态细分。应用端按资料顺序覆盖消费电子设备、5G基站、电缆及光纤和其他场景。
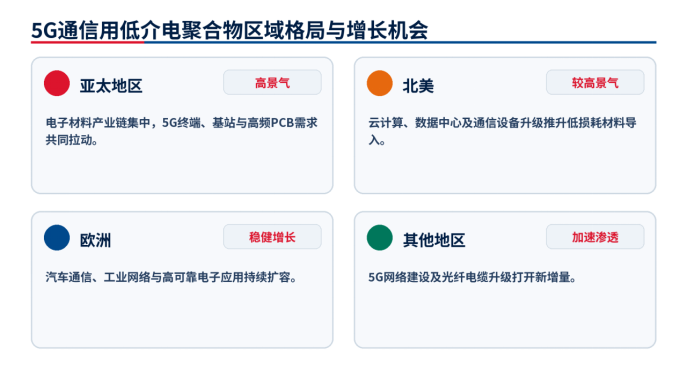
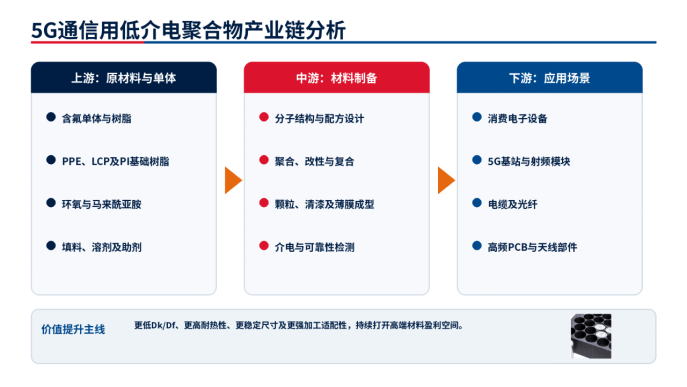
图. 5G通信用低介电聚合物区域格局与市场机会
亚太地区依托电子材料制造、5G终端与基站产业链形成强劲需求;北美受云计算、数据中心和通信设备升级推动;欧洲在汽车通信、工业网络及高可靠电子领域稳步扩容;其他地区随5G网络建设和线缆升级加速渗透。
图. 5G通信用低介电聚合物产业链分析
上游包括含氟单体、PPE、LCP、PI、环氧及马来酰亚胺等基础树脂,以及填料、溶剂和助剂;中游覆盖分子设计、聚合改性、复合、成型与介电可靠性检测;下游主要面向消费电子、5G基站与射频模块、通信电缆、光纤、高频PCB和天线部件。

 京公网安备 11010802022788号






