


 发帖

 雷达卡



首先,市场核心驱动逻辑已形成三重支撑。受企业IT基础设施持续扩张、资本支出管控趋严的影响,进而推动成本控制需求下的替代效应释放,翻新SSD与翻新HDD在备份容灾、日志存储、视频监控等非核心场景中,可帮助用户降低总体拥有成本(TCO)最高达60%。其次,受全球数据量指数级增长的影响,进而驱动分层存储需求快速升级,AI、物联网与工业互联网产生的海量低频冷数据,为翻新存储打开了边缘计算节点、二级归档系统的广阔市场空间。此外,受全球ESG与循环经济政策持续收紧的影响,电子废弃物回收体系建设加速推进,翻新存储作为延长设备生命周期、减少资源消耗的核心路径,已被纳入国内多地绿色采购推荐目录。
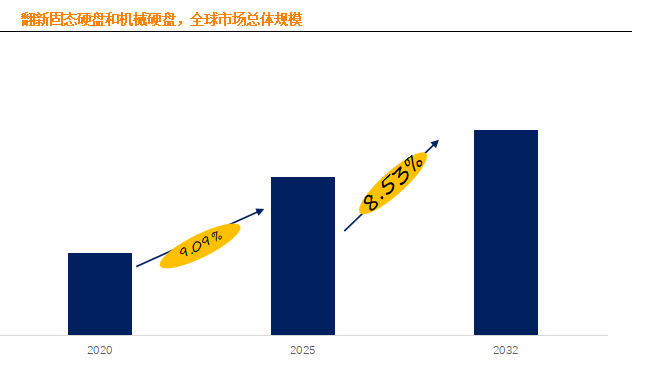
从市场竞争格局来看,据QYResearch最新调研报告,预计2032年全球翻新SSD与翻新HDD市场规模将达到58.12亿美元,未来几年年复合增长率CAGR为8.53%。全球核心生产商包括Western Digital、Iron Mountain、Seagate、Sandisk、Sims Lifecycle Services等,前五大厂商合计占有约23.38%的市场份额,头部玩家凭借标准化的翻新流程与数据擦除认证体系,在企业级退役存储货源把控上表现突出。国内某头部云服务商2026年二季度将经过认证的翻新HDD引入冷数据存储池,单PB存储部署成本下降42%,整体存储资源利用率提升18%。
当前行业发展仍面临三大核心阻碍。一是翻新SSD与翻新HDD的寿命评估存在不确定性,SSD的写入耐久度损耗、HDD机械部件的隐性磨损难以通过SMART数据完全精准量化,关键任务场景部署仍存在故障风险。二是市场信任机制与统一标准尚未完善,部分非合规供应商存在虚报容量、篡改使用时长的违规操作,用户质量甄别成本居高不下。三是全新闪存技术迭代带动新品价格持续下探,2026年消费级4TB SSD单价已下探至300元以内,部分容量段翻新SSD的性价比优势被明显削弱。
中长期来看行业仍具备明确的成长机遇。一方面,全球数据量持续扩张带动存储需求持续增长,视频监控、冷数据归档、中小企业IT系统等长尾场景的翻新存储渗透率将持续提升;另一方面,全球头部云厂商每3-5年进行硬件迭代,释放大量仍处于健康状态的企业级SSD与HDD,经过专业数据擦除、寿命评估与重新认证后进入流通市场,为行业提供稳定的高品质供给来源。随着监管体系完善,翻新存储正从早期非标准化流通转向品牌化运营,头部厂商推出的“官方认证翻新”产品线,将推动行业建立统一的健康等级划分、数据安全擦除与质保服务标准,最终实现市场信任度与规范化水平的全面提升。

 京公网安备 11010802022788号






