


 发帖

 雷达卡



全球环丙氟虫胺市场规模状况与未来投资战略分析报告2025年版
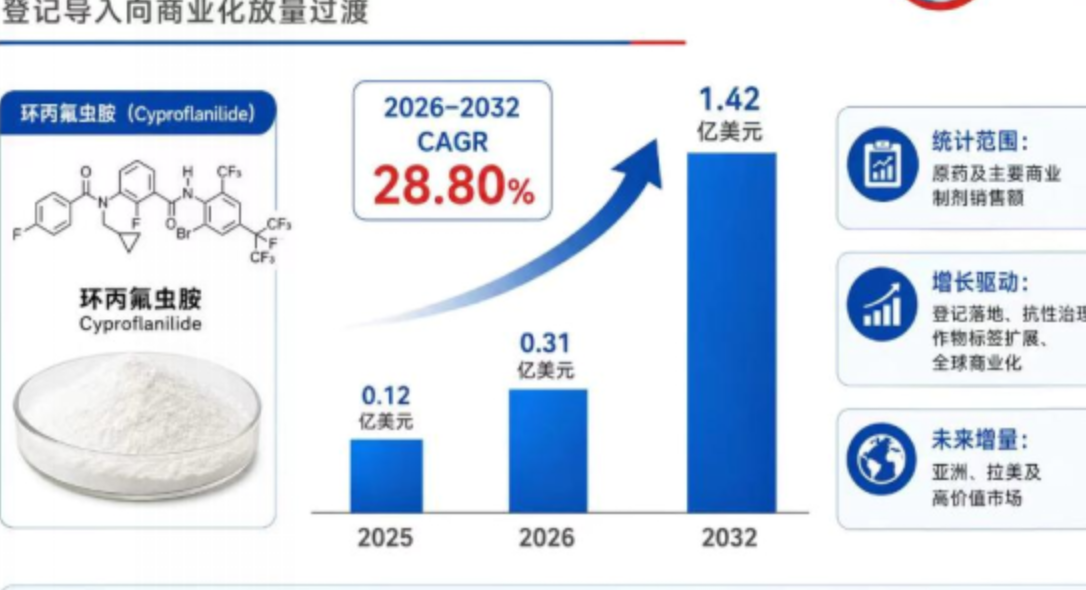
2025年全球环丙氟虫胺市场规模约为0.12亿美元,到2032年将达到约1.42亿美元,2026–2032年期间复合增长率约为28.80%;2026年市场规模预计约为0.31亿美元。上述规模主要覆盖环丙氟虫胺原药及以该有效成分为核心的主要商业制剂销售额。从需求结构看,行业增长主要受到国内外登记落地、鳞翅目及鞘翅目害虫抗性加剧、新作用机制药剂轮换需求、作物标签扩展以及跨国渠道商业化推动;从供给端看,核心企业正在围绕合成工艺优化、原药工程化、制剂配方、质量控制、客户导入和全球登记网络持续投入。整体来看,该行业处于早期商业化快速爬坡阶段,未来市场增量将主要来自中国市场渗透提升、东南亚与拉美农业市场扩张、欧美高价值市场登记推进,以及水稻和蔬菜之外玉米、棉花、大豆、果树等作物应用的逐步放量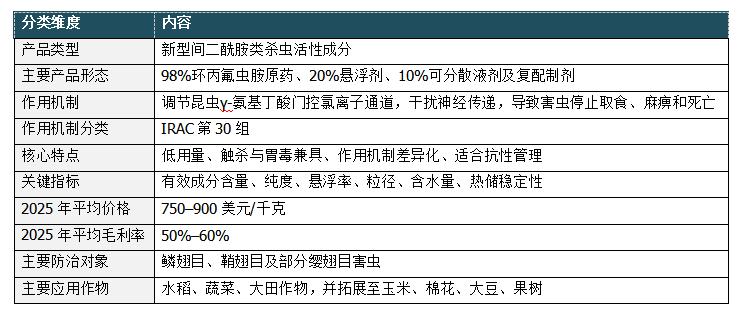
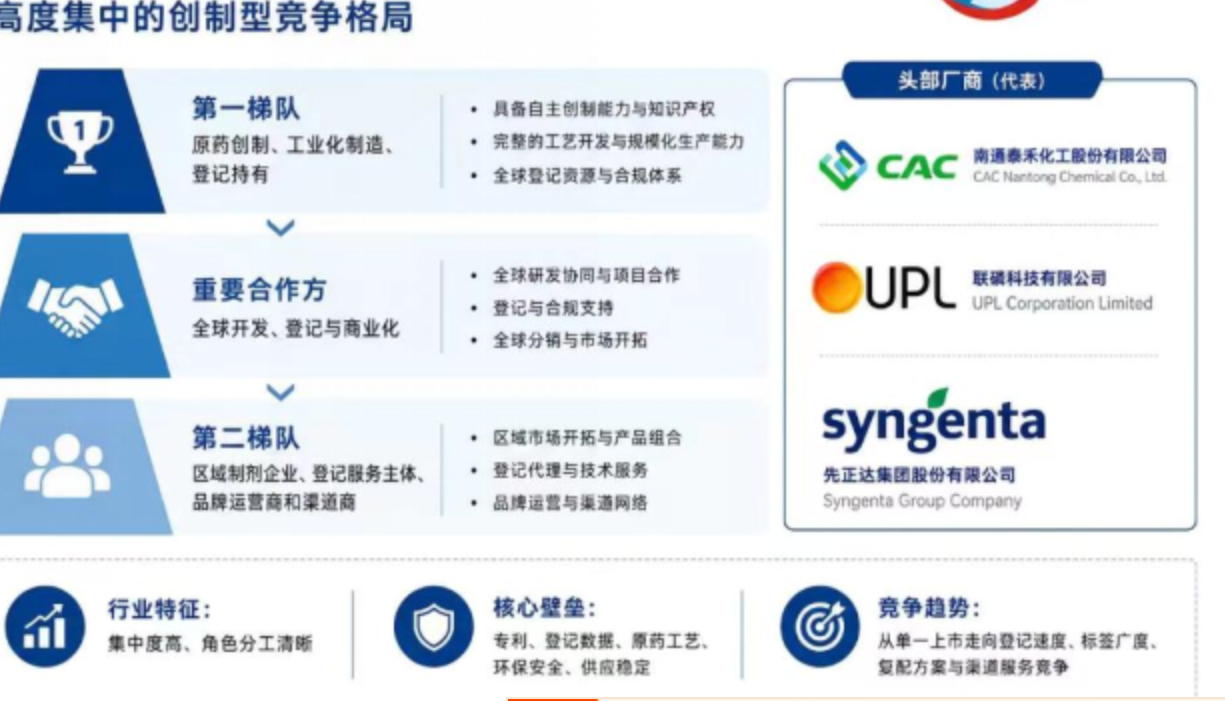
全球环丙氟虫胺产业仍处于创制产品早期商业化阶段,竞争格局呈现高度集中和角色分工清晰的特点。从原药创制、工业化制造与登记持有口径看,南通泰禾化工股份有限公司是目前具有明确自主研发、生产许可、产品登记和商业化证据的核心企业,构成第一梯队,并掌握化合物专利、工艺开发、原药供应和制剂技术等关键资源。UPL Corp与南通泰禾围绕海外多国开发、登记和商业化建立战略合作,先正达植保则在中国市场参与产品开发和推广,二者属于重要的全球与区域商业化合作方。第二梯队主要由获得授权或开展合作的区域制剂企业、登记服务主体、品牌运营商和渠道商构成,其竞争优势更集中于本地登记能力、作物解决方案、示范推广和终端覆盖。新进入者受到化合物专利、登记数据、原药工艺、环保安全、田间验证和核心原料稳定供应等多重壁垒制约。未来竞争将从单一产品上市转向全球登记速度、作物标签广度、复配方案、渠道服务和供应保障能力的综合竞争,代表性企业及合作名单最终以完整报告为准。
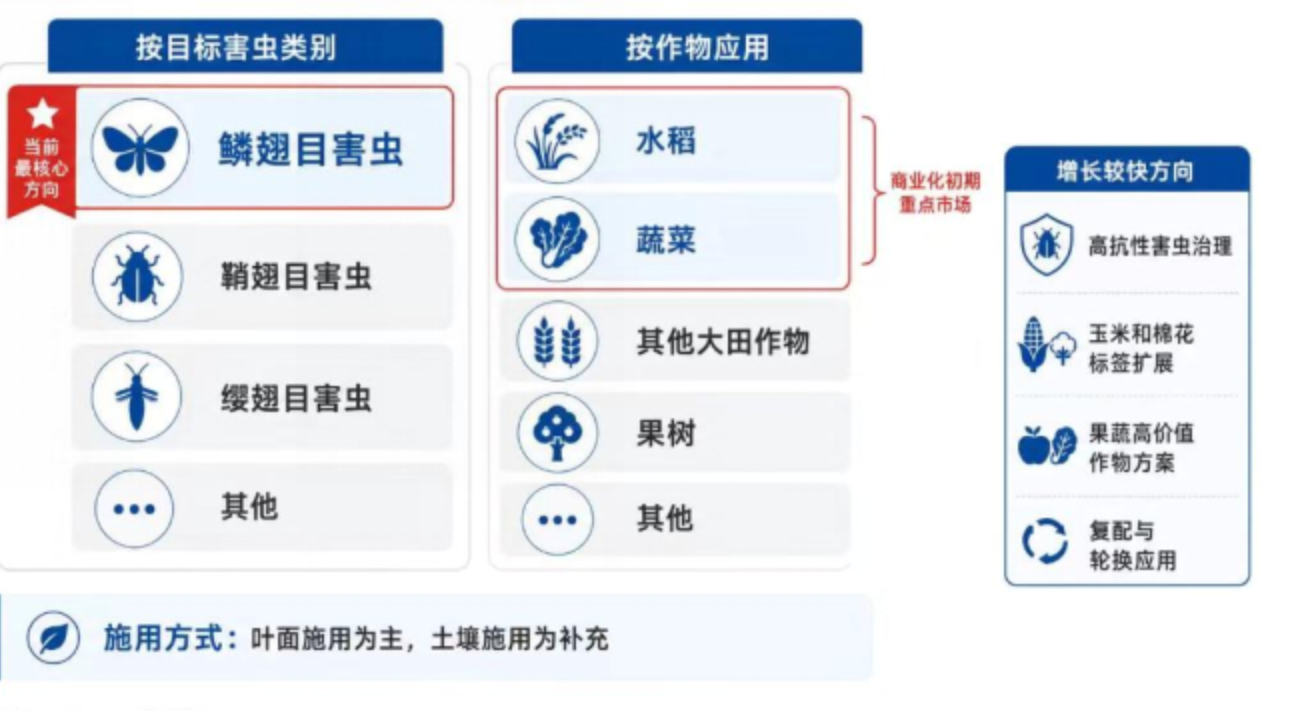
按目标害虫类别划分,环丙氟虫胺市场可分为鳞翅目害虫、鞘翅目害虫、缨翅目害虫和其他害虫。其中,鳞翅目害虫是当前最核心的应用方向,覆盖二化螟、稻纵卷叶螟、小菜蛾、甜菜夜蛾、草地贪夜蛾等高关注靶标;鞘翅目应用主要包括跳甲、叶甲等害虫,缨翅目应用以蓟马类为代表。按作物应用划分,可分为水稻、蔬菜、其他大田作物、果树和其他应用。水稻与蔬菜是商业化初期的重点市场,能够直接对应抗性二化螟、小菜蛾、夜蛾和跳甲等治理需求;其他大田作物主要包括玉米、棉花和大豆,果树市场则更依赖区域登记、残留限量和差异化防治方案。施用方式以叶面施用为主,土壤施用为补充。未来增长较快的方向预计包括高抗性害虫治理、玉米和棉花标签扩展、果蔬高价值作物方案,以及环丙氟虫胺与其他作用机制药剂的复配和轮换应用。
1.5 中国主导核心供给,全球登记打开区域增量
从生产结构看,当前生产地区初步覆盖中国和欧洲,其中中国在环丙氟虫胺原药创制、工艺放大、生产许可、登记持有和规模化供应方面处于领先位置,欧洲则具备成熟的农化研发、法规登记、制剂开发和区域供应链基础。从消费结构看,中国在2025年完成98%原药、20%悬浮剂和10%可分散液剂登记并启动商业化,成为首批核心市场;柬埔寨、巴拉圭等市场已形成登记进展,UPL Corp与南通泰禾正在推进海外40多个国家的开发、登记和商业化,巴西、欧盟、美国等高价值市场也处于布局阶段。亚洲市场受水稻与蔬菜种植、抗性害虫治理和高效低用量产品需求推动,预计仍是近期增长最快的区域;拉丁美洲在玉米、大豆、棉花和果树应用方面具备较大增量空间;欧洲和北美的市场释放速度取决于登记审查、残留标准、生态风险评估和渠道导入。供应链将逐步形成以中国核心原药供应为基础、海外区域登记与制剂加工协同、跨国品牌和本地渠道共同推广的结构。
1.6 从分子创制到田间应用的全价值链
环丙氟虫胺产业链上游主要包括含氟芳族中间体、溴化原料、酰化试剂、溶剂、催化剂以及分散剂、润湿剂等农药助剂,核心生产装备涉及反应、精馏或溶剂回收、结晶、过滤、干燥、粉碎、混配、研磨与灌装系统。中游覆盖原药合成与纯化、制剂配方开发、分析检测、登记试验、质量控制、工程放大和商业化制造,下游连接跨国与本土农药品牌商、区域经销网络、农业服务组织及种植户,最终应用于水稻、蔬菜、玉米、棉花、大豆和果树等作物。行业关键壁垒集中在化合物创制与专利组合、原药路线和收率优化、杂质控制、GLP/GEP登记数据、生态与残留评价、规模化安全生产以及全球渠道协同,价值量主要集中于原创化合物、登记数据、核心原药和差异化制剂方案。未来供应链将由单一生产基地向核心原药集中制造、区域制剂加工和本地化登记推广相结合的模式演进,质量一致性、可追溯性、交付稳定性与产品全生命周期管理的重要性将持续提升。
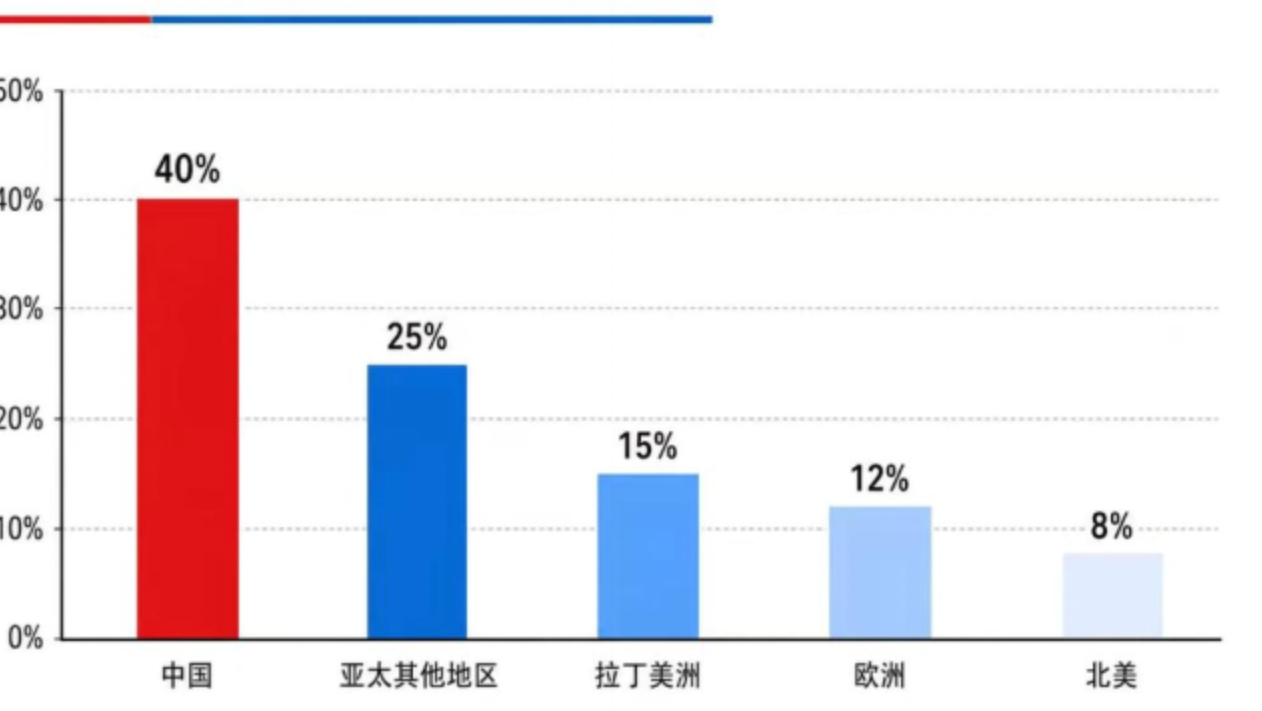
1.7 合规门槛上升与创新价值释放并行
政策方向
农药行业向高效、低用量、绿色防控和新作用机制方向发展,原创杀虫剂具备政策支持。
登记壁垒
全球登记周期长、投入高,毒理、生态、残留和安全要求提高商业化门槛。
技术壁垒
复杂合成、杂质控制、工艺放大和稳定供应能力决定产品竞争力。
市场壁垒
专利保护、田间验证、渠道推广和品牌建设影响市场扩张。
行业挑战
原材料价格波动、供应链集中、抗性风险及终端价格接受度影响长期发展。

 京公网安备 11010802022788号






