


 发帖

 雷达卡



全球海底数据舱市场发展环境分析及投资前景展望报告2025年版
1.1 海底数据舱:面向沿海算力的新型密封模块化载1.2 从示范验证迈向规模化部署
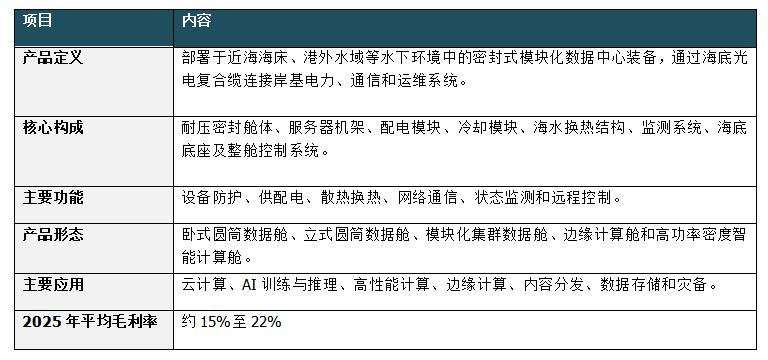
根据中智信投研究网初步调研,2025年全球海底数据舱市场规模约为0.14亿美元(约1,395万美元),到2032年将达到约0.40亿美元(约4,042万美元),2026–2032年期间复合增长率约为14.12%。上述规模主要覆盖面向真实海域长期部署、具备独立承载IT设备、供配电
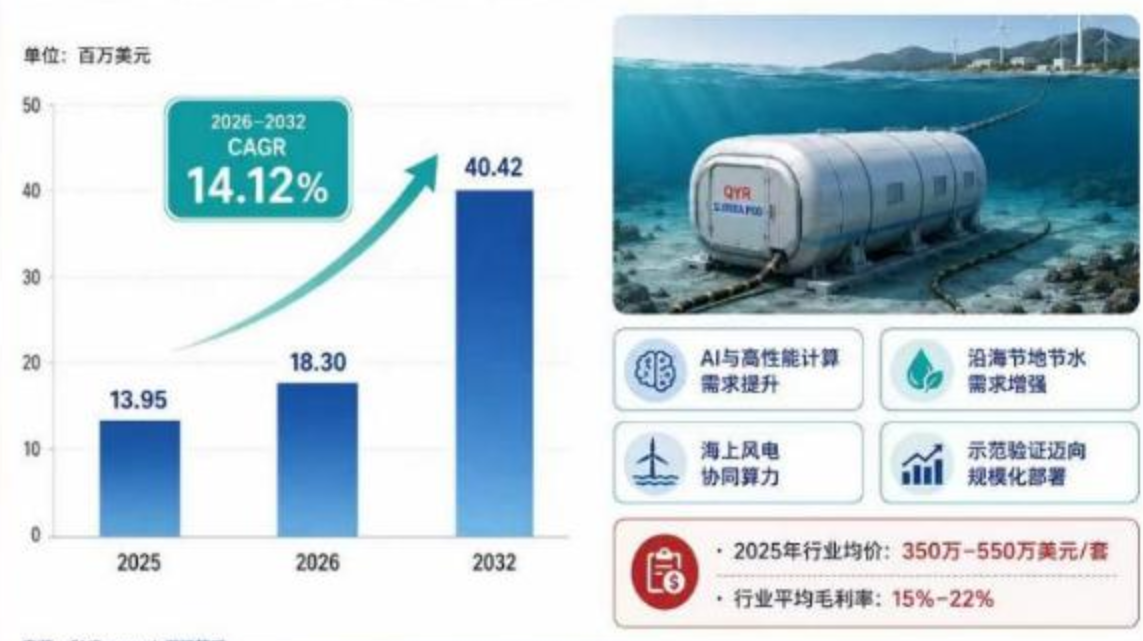
、热管理、监测控制及海底连接能力的完整数据舱装备。
从需求结构看,行业增长主要受到人工智能与高性能计算功率密度持续提升、沿海城市土地和淡水资源约束、绿色算力政策、海底光缆节点利用以及海上可再生能源就近消纳推动;从供给端看,头部厂商正在围绕更高单舱功率、模块化集群、直接液冷与浸没液冷、耐腐蚀长寿命设计、无人值守运维及岸海一体化网络进行投入。国际能源署指出,2024年全球数据中心用电量约为415 TWh,并预计到2030年将增至约945 TWh;2025年AI型数据中心用电需求增速明显快于整体数据中心。与此同时,上海临港已启用海上风电直连与海水自然冷却相结合的海底数据中心示范项目,一期规模2.3 MW,规划总规模24 MW,体现出行业正在由单舱技术验证向算力、能源与海洋工程协同建设演进。整体来看,该行业仍处于早期商业化阶段,未来增量将主要来自沿海智算基础设施、海上风电协同算力、低时延边缘节点、数据灾备以及特定主权数据服务。
1.3 全球供给仍由少数海洋工程与模块化算力团队主导
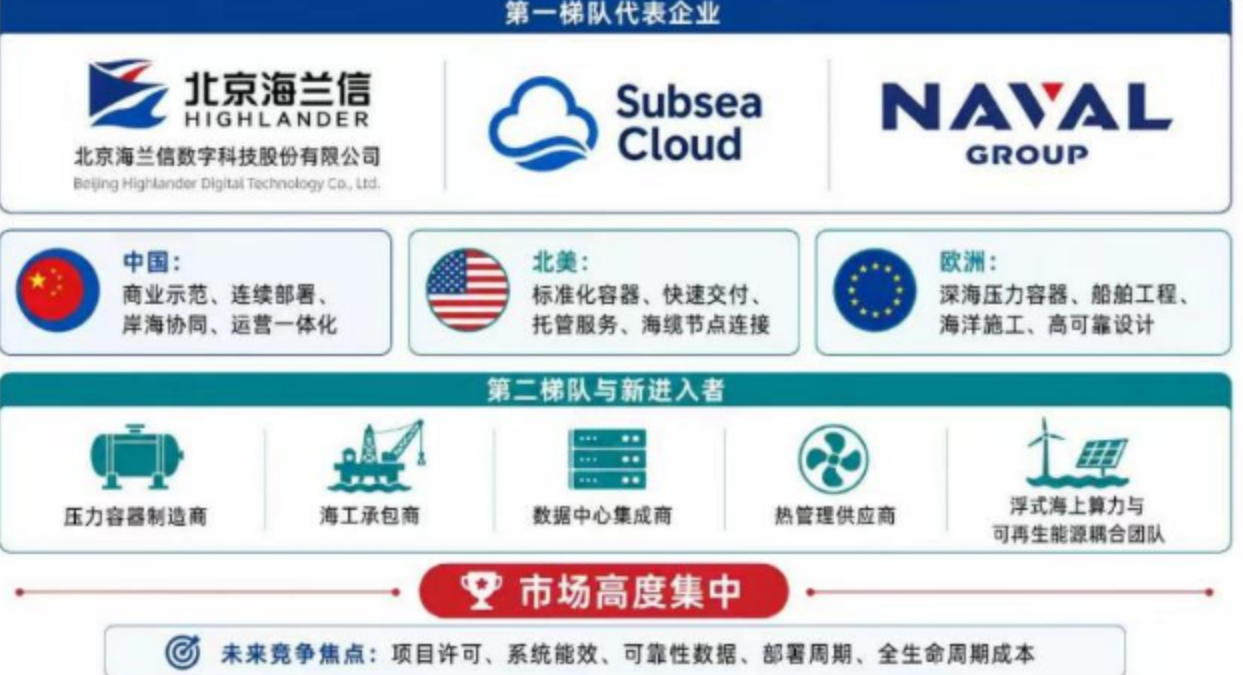
全球海底数据舱供给仍处于高度集中状态,代表性企业包括Beijing Highlander Digital Technology Co., Ltd.(北京海兰信数据科技股份有限公司)、Subsea Cloud和Naval Group,最终企业名单以完整报告为准。第一梯队的共同特征是具备耐压舱体设计、热管理、海底供电通信、海试部署和长期运维中的多项能力,但商业模式各有侧重:中国企业在商业示范、连续部署、岸海协同和运营一体化方面推进较快;北美企业更强调标准化容器、快速交付、托管服务和与海底通信基础设施的连接;欧洲企业依托深海压力容器、船舶工程和海洋施工能力,在大型工程验证和高可靠设计方面具有基础。Microsoft Project Natick是行业重要技术验证案例,其第二阶段数据舱由Naval Group及相关团队制造和部署,但Microsoft更适合作为技术示范组织者而非当前核心商业制造商。第二梯队主要由参与具体项目的压力容器制造商、海工承包商、数据中心集成商和热管理供应商构成,新进入者则更多聚焦浮式海上算力、可再生能源耦合或小型边缘节点。未来竞争不会仅围绕舱体价格展开,项目许可、系统能效、可靠性数据、部署周期、服务器更换策略、海上施工资源和全生命周期成本将共同决定订单获取能力。
1.4 卧式与立式构型并行,AI与高性能计算成为高增长应用
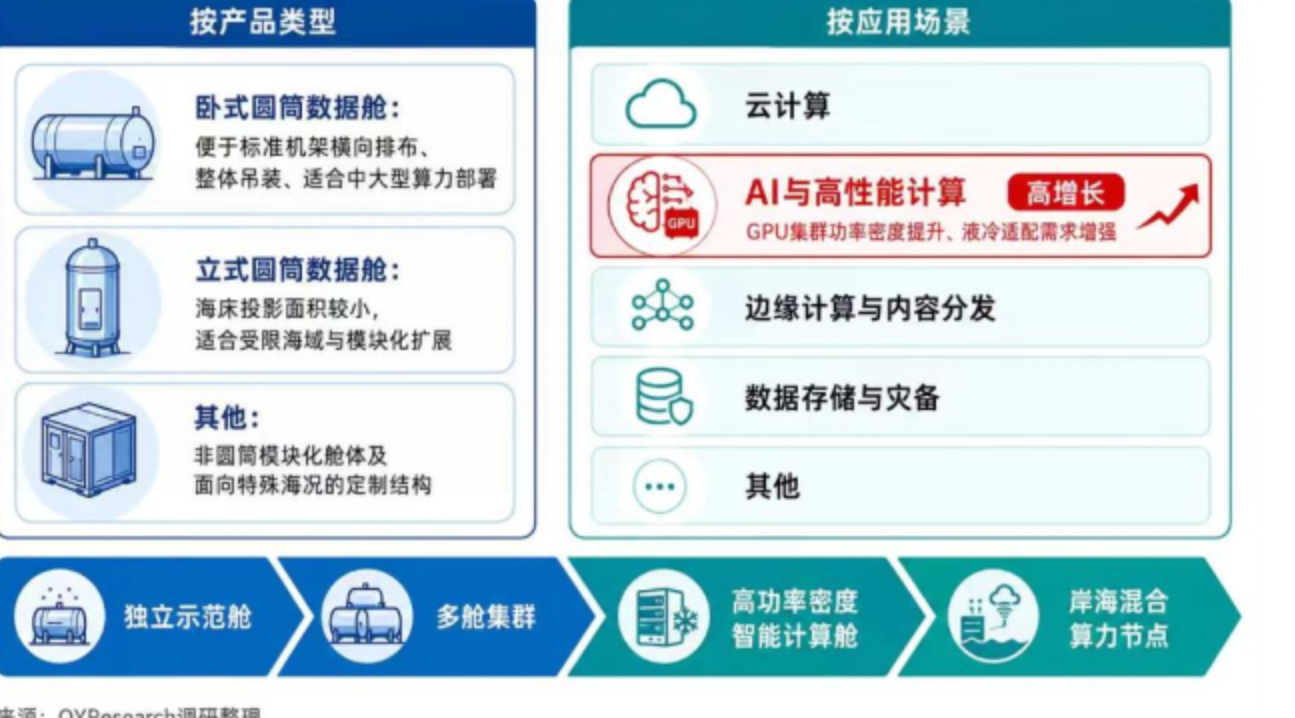
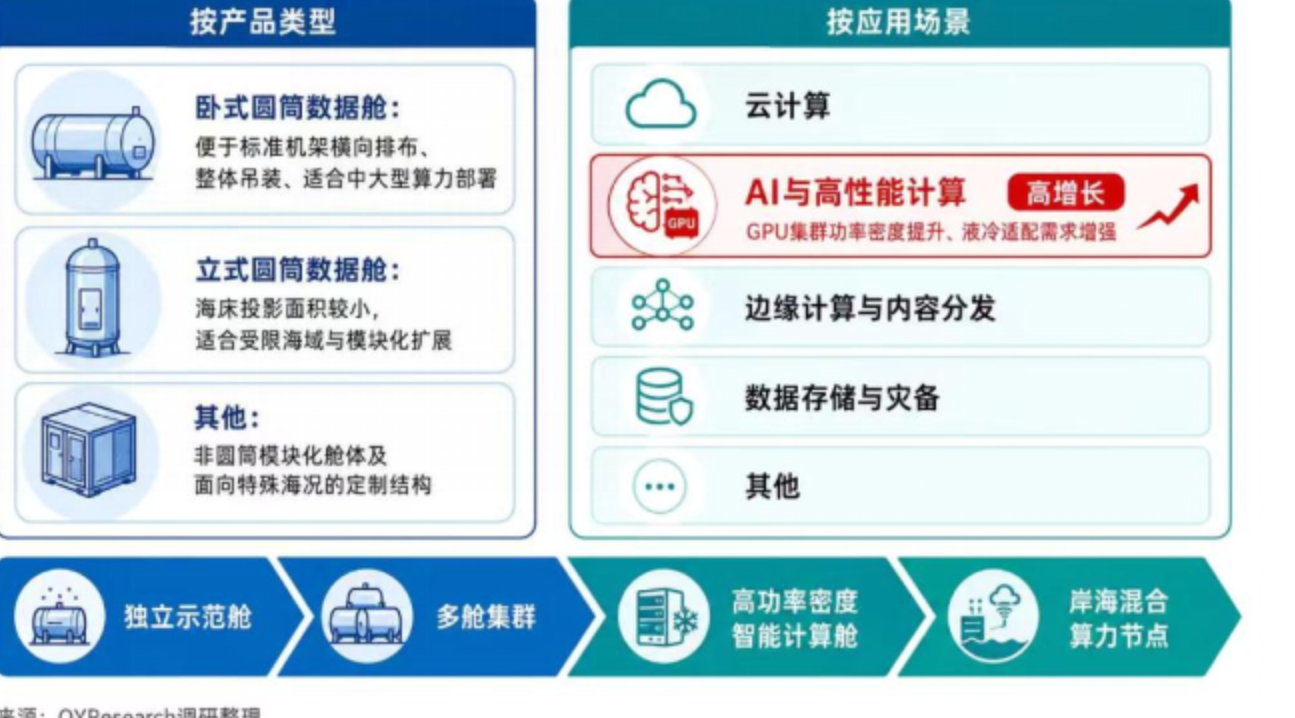
按产品类型划分,卧式圆筒数据舱通常便于标准机架横向排布、整体吊装和多个舱体并行组成集群,适合云计算、数据存储和中大型算力部署;立式圆筒数据舱具有占用海床投影面积较小、可与固定平台或特定基础结构集成的特点,适用于受限海域、示范项目及模块化扩展;其他类型主要包括非圆筒式模块化舱体及面向特殊海况或平台条件的定制结构。按应用划分,云计算是较稳定的基础需求,人工智能与高性能计算因GPU集群功率密度提升、液冷适配需求和绿电消纳压力而成为增长较快方向;边缘计算与内容分发强调靠近沿海人口与网络节点的低时延价值;数据存储与灾备则更重视物理隔离、稳定环境和异地容灾能力。随着单舱额定IT功率由小型向中大型提升,产品结构将逐步从独立示范舱向多舱集群、高功率密度智能计算舱和岸海混合算力节点演进。
1.5 中国率先进入商业示范,欧美保留技术与工程基础
生产端主要集中在中国、北美和欧洲。中国已形成从耐压舱体制造、海工安装、岸站建设、风电协同到算力运营的较完整生态,在政策协调、项目落地和场景复制方面具有先发优势,上海临港等项目强化了海上绿电与海底算力协同的示范效应。北美市场拥有云计算、人工智能、海底通信和风险资本基础,企业更倾向于以标准化模块、托管服务和海缆节点连接推动商业化,但海域审批、环境评估和公众接受度可能影响项目节奏。欧洲在深海装备、船舶工程、海上风电和海洋认证方面积累深厚,适合发展高可靠舱体、海试验证及可再生能源耦合项目。消费端将更集中于亚洲沿海城市群、北美东西海岸、欧洲北海及其他拥有大型海缆登陆站、海上能源基地和高密度算力需求的区域。未来机会不仅来自新增数据中心,也来自海上风电场配套算力、离岸数据服务、跨境连接、灾备节点和沿海工业数字化;但各区域的用海规则、数据跨境制度、电力价格和海工资源差异将使项目呈现明显的区域化特征。
1.6 价值量从单一舱体向系统集成交付与运营迁移
海底数据舱产业链上游包括耐压结构材料、特种钢材和复合材料、密封件、防腐与防海生物附着涂层、换热器、泵阀、海底光电复合缆、供配电设备、服务器、存储和网络硬件;相关基础技术涵盖压力容器设计、焊接与无损检测、海洋防腐、热流体仿真、液冷、海缆连接、远程监测和数据中心能效管理。中游负责舱体总体设计、耐压制造、机电与热管理集成、密封测试、岸上联调、
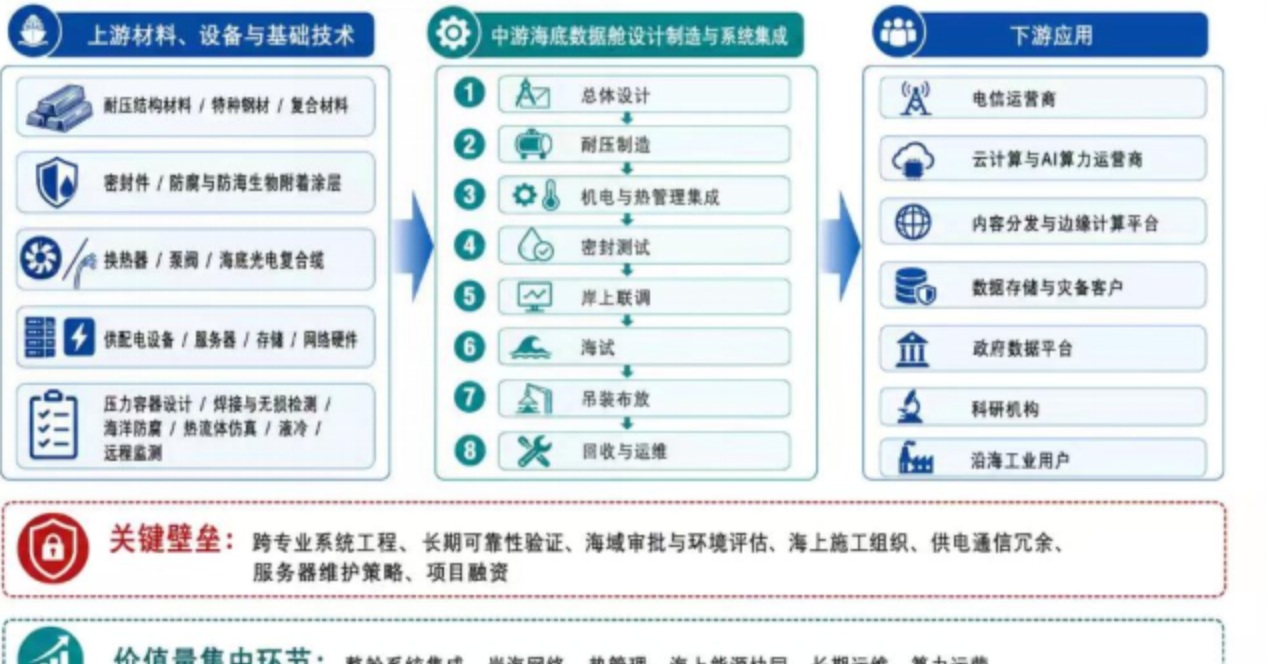
海试、吊装布放、回收及运维,部分企业进一步提供算力托管、云服务和长期项目运营。下游主要连接电信运营商、云计算与人工智能算力运营商、内容分发与边缘计算平台、数据存储与灾备客户、政府数据平台、科研机构及沿海工业用户。行业关键壁垒集中在跨专业系统工程、长期可靠性验证、海域审批与环境评估、海上施工组织、海底通信与供电冗余、服务器维护策略和项目融资。随着项目规模扩大,价值量将由单一耐压舱体进一步向整舱系统集成、岸海网络、热管理、海上能源协同、长期运维和算力运营集中,供应链也将由一次性工程配套向标准化模块与长期服务体系转变。

 京公网安备 11010802022788号






