


 发帖

 雷达卡



当前国内AI智算中心800G/1.6T高速互连线缆的渗透率已突破40%,半导体制程对管路材料的金属离子析出控制要求提升至ppb级别,下游高端制造领域对高洁净、低损耗含氟聚合物的需求持续爆发,FEP树脂材料作为可熔融加工的高性能氟聚合物,正逐步打破海外厂商长期垄断的市场格局,成为支撑算力基建与先进制造升级的关键基础材料。FEP树脂材料是由四氟乙烯(TFE)与六氟丙烯(HFP)共聚生成的核心含氟聚合物,兼具优异的耐高低温、耐化学腐蚀、低介电常数、低介电损耗、阻燃耐老化特性,同时拥有PTFE不具备的熔融挤出、注塑、涂覆等便捷加工性能,可广泛应用于高速线缆绝缘层、半导体高纯管路、化工防腐内衬、精密医疗导管等高端场景。本文结合近6个月全球氟材料产业的最新运行数据,对FEP树脂材料的市场格局、增长逻辑与国产替代路径展开系统性分析。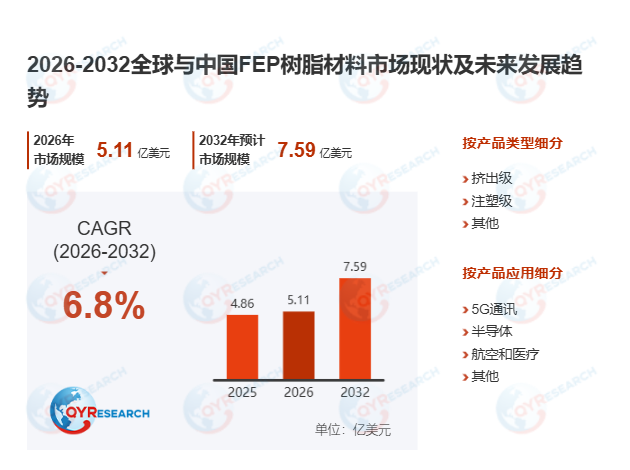
首先,FEP树脂材料的市场扩容核心动力来自算力基建、先进半导体与高端制造升级的多场景需求共振。据QYResearch最新发布的《全球FEP树脂材料市场报告2026-2032》测算,2031年全球FEP树脂材料市场规模将达到7.6亿美元,2026-2031年期间年复合增长率CAGR为6.8%。随着AI数据中心大规模落地、800G/1.6T光模块配套高速互连线缆全面普及,以及全球12英寸晶圆厂先进制程扩产节奏加快,下游市场对高纯度、低介电损耗、性能稳定的FEP树脂材料需求持续攀升。据2026年5月中国氟硅有机材料工业协会发布的调研数据,国内高速数据中心线缆领域的FEP树脂年需求量已突破1.2万吨,半导体级高纯FEP的市场缺口超过3000吨,头部晶圆厂的进口FEP树脂交付周期已从常规的60天延长至120天。国内某头部光通信线缆企业导入国产高速线缆级FEP树脂后,材料采购成本降低28%,线缆的插入损耗指标完全满足1.6T传输标准要求。
其次,FEP树脂材料行业的规模化普及仍面临多重刚性约束。FEP树脂材料的生产全流程涉及含氟单体合成、精准聚合控制、深度纯化与后处理等多个核心环节,技术壁垒、安全管控要求与环保合规门槛极高,直接推高了产品的单位生产成本。同时,受全球PFAS类物质监管趋严影响,欧美多个国家已出台含氟聚合物的全链条管控政策,对FEP树脂的生产、跨境贸易与下游应用场景评估形成明确约束。此外,在中低端线缆、普通防腐管材等场景中,PE、PP、ETFE等替代材料凭借成本优势形成了较强的市场竞争压力,进一步压缩了通用型FEP树脂的利润空间。2026年第二季度行业调研显示,国内具备半导体级FEP量产能力的本土企业不足5家,高端产品的市场认证周期普遍长达2-3年,技术与客户认证壁垒仍是制约国产替代的核心瓶颈。
此外,FEP树脂材料赛道正迎来高端应用升级与供应链自主可控驱动的全新发展机遇。随着数据中心高速传输、半导体制程高纯化、微创医疗器械、新能源装备等领域对材料性能要求持续抬升,高端FEP树脂在低介电损耗、超高洁净度、薄壁精密挤出等细分场景中仍存在显著的增量空间。当前全球供应链重构背景下,国内下游头部制造企业的氟材料国产化认证节奏明显加快,本土氟化工企业正在加速高端FEP产能布局与下游场景认证,未来有望在半导体级FEP、高速线缆级FEP、医疗级FEP等高端细分领域持续提升市场份额,打破海外厂商长期垄断的竞争格局。

 京公网安备 11010802022788号






