


 发帖

 雷达卡



当前国内AI算力集群单机柜功率密度已普遍突破30kW,部分智算中心单机柜功率攀升至50kW以上,传统风冷架构下的老旧数据中心管道系统,正面临耐压等级不足、洁净度不达标、泄漏风险攀升等核心痛点,数据中心管道作为承载冷却流体循环的核心基础设施,已从过去的配套辅助工程升级为决定液冷数据中心长期稳定运行的关键核心环节。数据中心管道特指部署于数据中心内部及配套园区的专用流体输送系统,可覆盖冷却水、冷冻水、介电冷却液、消防水、工艺流体等多类介质的输送需求,是支撑数据中心热管理系统、消防安全系统与配套能源回收体系稳定运行的底层硬件基础。本文结合近6个月全球算力基建领域的最新运行数据,对数据中心管道的市场格局、增长逻辑与技术演进方向展开系统性研判。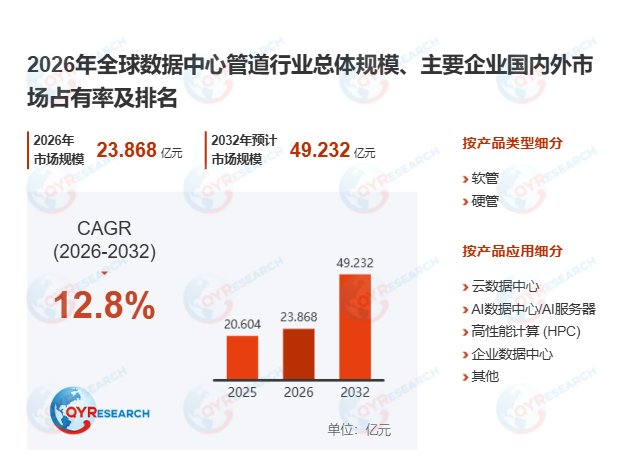
首先,数据中心管道市场的核心增长动力来自AI算力基建扩张与液冷技术渗透率快速提升的双重驱动。据QYResearch最新发布的《全球数据中心管道市场报告2026-2032》测算,2031年全球数据中心管道市场规模将达到7.2亿美元,2026-2031年期间年复合增长率CAGR为12.8%。随着单机柜功率密度持续突破传统风冷的散热上限,冷冻水管道、冷却液输送管路、CDU连接管线、二次侧循环管道与智能消防管道等基础设施的战略价值持续凸显,超大规模云数据中心、低时延边缘数据中心与近零碳绿色数据中心的集中落地,进一步推动数据中心管道向高耐压、强耐腐蚀、零泄漏、预制模块化的技术方向迭代。据2026年4月中国算力基础设施产业联盟发布的调研数据,国内新建AI数据中心中液冷技术的渗透率已从2025年的21%提升至37%,单座10万架规模的智算中心,对应数据中心管道的总采购额较传统风冷数据中心提升180%。国内某头部云厂商落地的全液冷智算集群中,采用预制模块化数据中心管道方案后,现场施工周期缩短42%,流体循环系统的整体泄漏风险降低90%以上。
其次,数据中心管道行业的规模化落地仍面临多重刚性约束。数据中心管道系统的全生命周期投资中,前期材料采购与施工建设的资本开支占比超过60%,液冷场景下的高洁净度特种管道单位造价是传统风冷场景普通管道的2.7倍,项目整体的设计与施工复杂度大幅提升。数据中心运行过程中一旦出现管道泄漏、内壁腐蚀、连接失效或冷却液杂质超标问题,将直接引发服务器集群宕机、核心硬件损毁等重大运营事故,因此全行业对材料选型、焊接工艺、密封件精度、全流程压力测试与在线监测体系的准入要求持续抬升。同时,不同数据中心的冷却架构、机房空间布局与运维管理标准存在显著差异,非标准化的定制化需求大幅提升了数据中心管道产品的规模化复制难度,也对行业供应商的快速响应能力提出了更高要求。2026年第二季度行业调研显示,国内已投运的液冷数据中心中,约17%的非计划停机事件与管道系统的运行故障直接相关,可靠性短板已成为制约行业进一步普及的核心因素。
此外,数据中心管道赛道正迎来AI智算基建集中落地带来的结构性增量机遇。随着冷板式液冷、浸没式液冷与混合冷却方案的商业化落地节奏持续加快,市场对高洁净度冷却液专用管道、快插式密封接头、耐高低温柔性连接管、特种不锈钢与高分子复合管材、预制管道集成模块以及智能泄漏实时监测系统的需求呈现爆发式增长。同时,国内“东数西算”工程配套的PUE强制达标要求持续落地,倒逼数据中心全面升级高效冷却水循环系统与余热回收管网体系,为具备全场景交付能力的高性能、可监测、易维护的管道解决方案打开了广阔的增量空间。当前行业竞争格局尚未完全固化,在预制模块化数据中心管道领域具备技术积累、同时拥有头部云厂商与智算运营商认证资质的本土供应商,将在本轮AI算力基建的建设浪潮中获得显著的差异化竞争优势。

 京公网安备 11010802022788号






