


 发帖

 雷达卡



当前全球AI服务器、高频高速PCB与5.5G通信产业正面临高端基材的核心痛点:传统FR-4类覆铜板材料难以满足112G/224G高速信号传输下的低损耗、高耐热要求,而经过功能端基改性的电子级PPO树脂凭借超低介电损耗特性,正成为高端覆铜板体系中价值量最高的关键树脂材料。QYResearch近期发布的《2026全球电子级PPO树脂市场研究报告》,围绕电子级PPO树脂的产品定义、低介电技术、高纯与功能端基改性、市场规模、竞争格局、区域结构、应用场景及产业链变化展开系统性研究,重点聚焦AI服务器、高频高速PCB、5.5G/6G通信设备和新能源汽车电子模块驱动下的需求演进,为产业端提供精准的趋势研判与决策参考。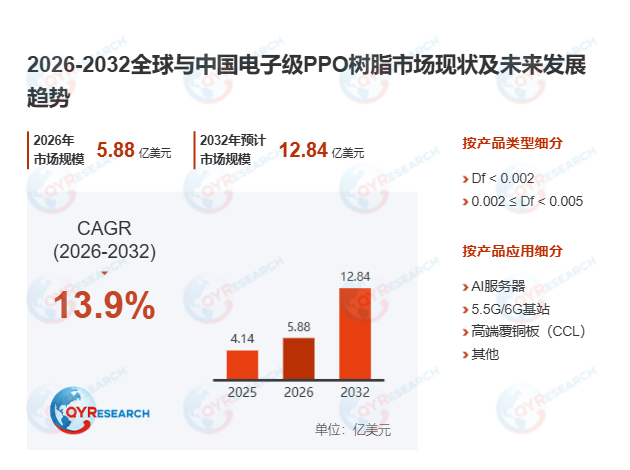
首先,报告明确了电子级PPO树脂的技术边界与核心性能指标。电子级PPO树脂是一类面向高频、高速电子电路、覆铜板及精密电子封装开发的高纯度、低介电损耗聚苯醚树脂材料,产品通常对金属离子杂质、分子量分布、残余小分子、介电性能、吸水率和热稳定性实施严格控制,并通过乙烯基或其他功能端基改性,提高树脂与玻纤、填料及热固性树脂体系的相容性和固化反应能力。典型电子级产品的介电常数约为2.3–2.5,介电损耗约为0.001–0.003,吸水率不高于0.2%,同时具备较好的尺寸稳定性、耐热性和机械性能。PPO/PPE本身具有较低吸湿性和良好电气性能;用于电子材料的低分子量、反应型PPE进一步强化了其在高速PCB及高频覆铜板中的应用价值。头部企业SABIC的NORYL PPE反应型材料已应用于PCB、复合材料、封装和涂层,其NORYL SA9000面向高性能多层CCL及AI服务器、5G数据中心PCB,是当前全球市场渗透率最高的标杆性电子级PPO树脂产品。
其次,近6个月行业调研数据显示,2025年全球电子级PPO树脂出货量约3625吨,加权平均销售价格约11.42万美元/吨,对应市场规模约4.14亿美元。2026年全球市场规模预计达到约5.88亿美元,到2032年将达到约12.84亿美元,2026–2032年期间复合增长率约13.90%。高纯、低Df及功能端基改性牌号具有明显的特种材料属性,制造端毛利率约58%–70%。市场需求正在由传统通信和高频覆铜板,向AI服务器、高速交换机、5.5G/6G通信、先进计算及新能源汽车电子系统进一步延伸。随着服务器内部数据传输速率提升,PCB材料需要降低介质损耗、改善信号完整性并承受更高热负荷,推动低Df PPO/PPE树脂在高端CCL配方中的战略价值上升。某国内头部高端覆铜板企业引入超低损耗电子级PPO树脂后,AI服务器PCB的信号传输损耗降低37%,板材长期工作耐热温度提升22℃,充分验证了材料升级的产业价值。
此外,全球电子级PPO树脂供给端的主要矛盾仍然集中在高端电子级牌号。高纯化、低分子量控制、功能端基改性以及稳定的批次介电性能均需要专用工艺和长期客户认证,新增有效供应速度低于普通工程塑料。SABIC在2025年宣布进一步扩充面向AI及5G数据中心PCB的PPE低聚物产能,并计划于2026年下半年完成扩产,也反映出高速数字基础设施正在推动高性能PPE材料需求。全球电子级PPO树脂具有明显的技术集中度,SABIC在PPO/PPE材料、低分子量反应型PPE和电子级应用方面拥有较完整的技术与产品体系,在高端覆铜板、高频PCB和数据中心材料领域具有较强品牌及客户基础;Mitsubishi Gas Chemical、Asahi Kasei、Kolon Industries等亚洲材料企业也依托工程塑料、电子材料和高性能聚合物技术参与相关市场。中国及台湾地区的代表性参与企业正在由基础PPO树脂和改性材料向低分子量、高纯度、功能端基及低介电电子级产品延伸,并通过与覆铜板、PCB和终端客户联合开发缩短产品验证周期。当前行业核心技术难点集中在5N级金属杂质精准控制、窄分子量分布稳定量产、批间介电损耗偏差控制在0.0002以内,这些环节将成为未来国产厂商构建差异化优势的核心赛道。未来竞争重点并非单纯比较名义产能,而是取决于杂质控制、分子量分布、Df稳定性、批间一致性、功能端基反应活性、规模化良率以及进入高端CCL和AI服务器PCB供应链的认证能力。

 京公网安备 11010802022788号






