


 发帖

 雷达卡



9 月 3 日这天 REITs 圈有两件事撞在一起。创金合信北京国资公司 REIT 在深交所挂牌,集合竞价直接折价 25%,收盘报 2.520 元,相比 2.831 元的发行价跌 10.99%,首日就把"全国首单商业不动产+深交所首单+北京核心区资产"这些标签的溢价统统抹掉。同一周里,富国首创水务 REIT 公告 2026 年第一次收益分配:基准日 6 月 30 日,可供分配金额 1.04 亿元,拟分红 1.04 亿元,分配比例 100%,每份派 0.208 元——一边是"上市即打折",一边是"利润全分掉"。同片市场,两种温度,资产端那些真金白银的现金流正在被投资人用脚重新投票。
截至 9 月 4 日,年内逾八成存量公募 REITs 下跌,中证 REITs 全收益指数较去年高点累计跌逾 15%;89 只产品里 78 只是 2026 年前上市的,这批年内平均跌幅超过 10%。兴业证券统计:产权 REITs 利差 302bp 处于历史 98% 分位数;中金口径下,产权 REITs 市值加权 TTM 分派率 4.70%,与中证红利股息率息差 54.5bp,处于全历史 99.7% 分位。这种"分派率不低但价格还在跌"的剪刀差,是这次要回答的金融疑问——同期分派率看着高的水务 REIT 全额分完,分派率较低的产权 REIT 一上市就被砸,分派率数字本身是不是还有参考价值?
要把这件事看清楚,得先弄明白分派率的"含金量"。先把创金合信 REIT 与富国首创水务的两份公告放在一起:创金合信募集说明书披露的 2026 年预测分派率约 4.34%(按 25.75 亿元拟募集测算),最终实际发行规模 28.31 亿元、对应静态分派率约 4.22%;富国首创水务则把 1.04 亿元全部分掉,对应每份 0.208 元现金红利。表面上数字都接近 4%-5% 区间,但两家资产的"现金从哪儿来"完全不同:富国水务是经营权类,底层是污水处理厂的特许经营权,现金流是污水处理费,可以预测、抗周期、不受商业空置率影响;创金合信是产权类,底层是隆福寺一期商业和集智未来办公楼,租金受消费和办公楼市场影响,预测的稳定性差。
光靠分派率这一项指标回答不了"谁更值得投"。这一节我卡住了——REITs 的可比估值有 PE、PB、EV/EBITDA、P/FFO 等多种,但材料里没有明说用哪个;况且产权类与经营权类的折旧摊销规模都很大,净利润普遍被折旧压得很低甚至为负,PE 的分母失真,倍数本身没有可比性。
顺着这个缺口往下走,当前要回答的问题是:能不能找到一种跨两类 REITs 都适用的可比口径,把"分派率数字接近但含金量差很远"这件事量化出来?这一步要把两类 REITs 的公开数据先对齐到同一张表上——净利润、净资产、EBITDA(用息税折旧摊销前利润近似)、折旧摊销占营收比重、资本结构(是否有息负债规模)、剩余经营年限这 6 个字段,产权类与经营权类各取几只样本。把这张表交给 AI,让它按"盈利状态、行业资产特征和资本结构"这三条判断 REITs 这类资产唯一适用的主要倍数,并说明排除其他倍数的理由。我先在表里把每只样本的折旧占营收比、有息负债规模、剩余年限三个字段标上来源(招募说明书/最新一期财报),再把指令整理成自然段:"按 EBITDA 是否为正、净资产是否为正、资产剩余年限的长短,从 PE/PB/EV/EBITDA 中选唯一适用的主要倍数,并解释排除另外两个的理由。"
AI 给回的第一版结论是"REITs 现金流稳定,适合用 PE"。这个答案站不住:REITs 重资产特征决定折旧摊销规模大,净利润被折旧压低甚至为负,PE 的分母失真,用它做横向对比会让折旧负担最重的资产看起来最贵。追问一句:"如果净利润因折旧而显著低于经营现金流,PE 还算不算主要倍数?"修正后的输出给出分层判断:这个版本才真正可用——非金融企业且 EBITDA 为正、需降低资本结构差异时选 EV/EBITDA,REITs 普遍有息负债占比不低,EV/EBITDA 可以剔除杠杆差异;持续亏损但净资产为正且有意义时选 PB,部分产权类 REIT 因折旧导致净利润为负,净资产比净利润更能反映资产底子;只有在盈利为正且净利润可比(折旧影响小、资产较轻)时 PE 才适用——这恰恰是 REITs 最不满足的条件。
口径统一之后,第二件事是把这套规则套到 5 只已上市商业不动产 REIT 和 2 只待上市项目(陆家嘴、锦江)上。输入直接引用上一轮的字段表和修正后的倍数规则,这一步我让 AI 列出 7 只样本的对照表:按"经营现金流占比 + 剩余年限 + 同口径 EV/EBITDA"三个维度重排,并标出哪些只的分派率含较高比例的非经营性来源;经营现金流占比取自 2024-2025 年财报口径、剩余经营年限取招募说明书披露、同口径 EV/EBITDA 按已披露净利润加折旧加财务费用估算。这次拿回来的表比"哪只便宜"的笼统排序更具体:已上市的 5 只商业 REIT 中,3 只(上海地产、首农、北京国资)经营现金流占比 60%-75%、剩余年限均超过 30 年(产权类永久或超长),2 只(唯品会、砂之船)剩余年限同样长但租金预期稳定性偏弱。
输出是一张 7 行的对照表,其中一个结果和原始分派率排序不一致——待上市的陆家嘴、锦江发行时点分派率分别为 4.56%、3.93%,低于已上市的首农商业 5.14%、上海地产商业 5.23%,但按同口径 EV/EBITDA 排下来,两者与已上市项目的差距明显小于分派率数字显示的差距。差别主要来自发行时的资产评估口径和可供分配金额的预测期假设,而不是底层资产的赚钱能力差了一个量级。这个结果也解释了创金合信为什么破发:一级市场按资产评估和未来租金预期定价,叠加"首单""国企背景"的标签溢价;二级市场只认真金白银的现金流。两边尺度不一致,破发就是把一级的虚高拽回二级的现实。
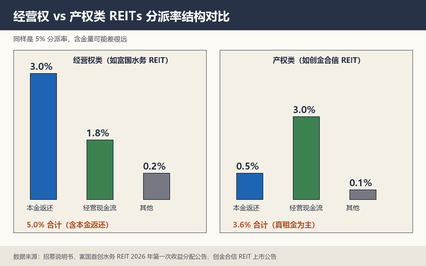
把分派率摆到一起看更直观:经营权类 REITs 年分派率普遍在 4%—8% 区间,产权类多在 3%—5%,看似经营权类更香。但别忘了它们的"钱从哪来"不同——经营权类的分派里含本金返还,产权类的分派靠真租金。同样是 5% 的分派率,一个是"边收边还",一个是"纯赚到的钱",含金量不一样。所以比分派率不能只看数字大小,得看背后的资产性质和剩余期限。
回到 9 月 3 日破发那一刻。一级端从"首单稀缺"走向常态化供应,发行定价开始被二级市场"教育";二级端在流动性低迷下更盯真实分派率,而不是"首单"光环。这种"面冷里热"的错位,本质是定价权在转移——一级由发行人、承销商、网下机构主导,天然偏向把资产估得贵一点、募资多一点;二级由千千万万投资人用真金白银投票,只认现金流。两头尺度不一,破发就是把一级的"虚高"拽回二级的现实。
把这套同口径分析方法延伸到 9 月之后呢?后续 7 只已获批项目(保利、陆家嘴、锦江、凯德、光大安石、华住安住、新城吾悦)如果发行时继续按"当前租金 + 5.0% 折现率"做招股期评估,大概率会重复 9 月 3 日的事件——网下询价倍数、上市首日折价、增持公告将成为这三件事的标准剧本。9 月 14 日中证 REITs 全收益指数样本调整,宁波交投、越秀高速、华电清洁能源、明阳智能新能源、金金消费、湖北科投光谷日均成交额低于 500 万元的个券可能调出——指数调出本身又会放大流动性折价。把这三件事(破发、指数调整、待上市项目定价)放在同一窗口看,本质都是同口径的现金流预期与发行期定价不一致的延伸。
落到操作上的判断只剩一条:只有招股期口径与二级市场口径真正对齐,REITs 一级市场才能摆脱"上市即破发"的剧本。具体到分派率排名这件事——以前看分派率比绝对数字;以后看分派率要看"现金从哪儿来"和"剩余期限"。经营权类 5% 的分派率要扣除本金返还部分才是经营现金流;产权类 3% 的分派率虽然数字低,但是真租金。把这两件事分开,再叠上同口径 EV/EBITDA 与剩余年限这两道关,分派率数字才真正可比。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:选择可比估值倍数,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






