


 发帖

 雷达卡



9 月 2 日到 9 月 4 日三个交易日,国际现货黄金走出了一轮教科书式的宽幅震荡:9 月 2 日盘中触底 4282 美元/盎司,9 月 3 日反弹冲高 4510 美元/盎司,9 月 4 日再度跌破 4400 美元/盎司。三个交易日里金价从 4282 到 4510 再到 4400,振幅超过 5%。同一时间窗内,altii 9 月 7 日《The altii-Gold-Report》显示以欧元计价的金价当前 3791.17 EUR/oz、历史高点 4688.32 EUR/oz、回撤幅度 -19.1%;AsianFin 9 月报告指出核心阻力 4470-4510、支撑 4340。两份海外研报与一份国内现货跟踪摆在一起,疑问就具体了:这次三段行情到底是短期波动还是长期逻辑的转折?
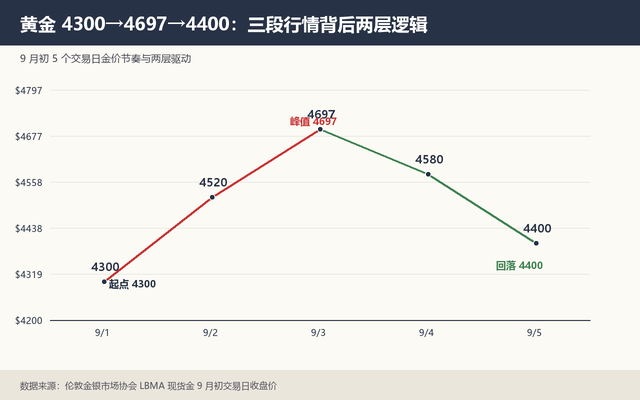
短期的疑问在于——9 月 2 日那波下跌看似突如其来,9 月 3 日又看似莫名其妙地反弹,9 月 4 日再次跌破 4400。三段行情的节奏在三天里反复切换,用单一逻辑解释这三段行情几乎不可能。要把这件事看清楚,得先把短期的政策预期和长期的央行购金两条线分开,再看它们如何叠加。
短期那一段:政策预期反复的接力
短期这一段最直接的驱动是美联储路径预期反复。9 月 FOMC 召开在即,市场对联储主席沃什释放的前瞻指引反复修正——一会儿解读为减少前瞻指引(被视作鸽派),一会儿又解读为继续强调通胀风险(被视作鹰派),每一次解读切换都对应金价 20-30 美元/盎司的盘中振幅。9 月 2 日的下挫与一份偏鹰的官员讲话吻合,9 月 3 日的反弹与另一份偏鸽的官员讲话吻合,9 月 4 日的再度下挫又与一组偏鹰的通胀指标吻合。这种"讲话-指标-讲话"的接力,把金价节奏切成了三段。
但只看到短期这一段,会把黄金当成一个被政策预期牵着走的资产。事实上 2026 年第二季度全球央行净买入黄金 288.9 吨,同比 +62%;中国央行截至 2026 年 8 月末官方储备 7673 万盎司,当月增持 65 万盎司,且已连续 22 个月增持黄金。
长期那一段:央行购金节奏的稳定锚这条线不受短期政策预期影响,是黄金价格的真正锚。把两条线放在一起,"短期波动 + 长期逻辑"两层结构才完整。
证据分散在三份独立材料里——中国证券报跟踪国内现货价格节奏,altii 提供欧元计价长周期视角,AsianFin 给出关键阻力位与支撑位。三份材料的字段口径、计价货币、时间区间都不一样,直接放在一起比对容易把短期波动当成长期逻辑变化。所以我让 AI 先把六份材料压到同一张同口径表上——给它中国证券报的国内现货节奏、altii 的欧元计价长周期序列、AsianFin 的阻力支撑位三份输入,要求按"计价货币、观察区间、关键阻力、关键支撑、央行净买入节奏、官方储备变化"六个字段统一回填。整理给 AI 的要求时,可以这样提:"按 2026 年 8 月末口径,列出美元、欧元两种口径下金价当前、历史高点、回撤幅度、关键阻力位、关键支撑位;同步列出 2026Q2 全球央行净买入黄金吨数、过去 22 个月央行购金节奏、中国官方储备 7673 万盎司对应的人民币口径变化;缺失字段保留为空,不替它填值。" AI 拿回来的表直接进入下一步判断。
AI 第一版给回的表只有美元和欧元两种计价下的当前价与回撤幅度,没分长短期驱动。金价的驱动至少分两类——短期政策预期与长期央行储备。前者反映的是美元实际利率预期,后者反映的是非美元体系对黄金的边际需求。两类驱动在 9 月初这一窗口同时存在,不区分就只能谈价格不能谈逻辑。补一句追问:每条证据按驱动拆为"短期政策预期"、"长期央行储备"两栏;缺失保留为"未披露",不要凭其他字段推断。AI 第二版照这个拆法重给之后,两条线的分工才清楚——9 月 2 日那波下挫主要是美元实际利率预期回升触发,9 月 3 日的反弹主要是政策预期回摆,9 月 4 日的再度下挫主要是通胀指标偏鹰;央行这条线在中国央行 22 月连购金、2026Q2 全球央行净买入 +62% 这两个数据上保持稳定。短期三段行情是政策预期的反复,长期一层逻辑是央行购金节奏的稳定——两条线在同一窗口里并存。
接下来要回答的是决策层的问题——三段行情之后,金价的判断应该跟着哪条线走?altii 报告给出的三档情景提供了直接参考:
决策层:跟着哪条线走基准情景下金价维持在当前区间运行、上行情景下重新测试历史高点、下行情景下回踩 4340 支撑。Société Générale 在这份报告里被引为战略看多方,但具体到什么价位、上行节奏如何,取决于央行这条线能否持续支撑。
把这一决策问题拆成更细的失效条件——央行购金节奏如果中断,全球央行净买入转负,金价的长期锚失效;如果仅是政策预期反复而央行节奏未变,短期波动不改长期方向。两个失效条件都对应清晰的可观察指标——央行购金吨数与官方储备月度变化。
把这一套判断落到 ETF 资金面上,可以看到一个补充证据——全球黄金 ETF 持仓 9 月初仍在边际回升,与央行购金节奏保持一致;与短期政策预期无关。ETF 资金面与央行购金同步上升,长期逻辑的支撑比短期波动更厚。
把视角换到决策层面,把这两条线对应的不同操作区分清楚——短期波动对应的是交易型操作,长期逻辑对应的是配置型操作。两类操作对节奏、止损、收益预期完全不同,不能混在一起下注。
具体到这一轮三段行情之后,配置型操作的判断只剩下两条:第一,央行购金节奏是否持续——这一条用 9 月 FOMC 前后的中国央行月度购金数据、全球央行季度净买入数据验证;第二,美元实际利率预期是否回到下行通道——这一条用 9 月 FOMC 之后的政策预期修正幅度验证。两项指标同时维持当前水平,配置型操作的金价判断就可以锚定在长期逻辑;任一指标掉队,则要把仓位从配置型操作向交易型操作切换。
操作层:两类操作的不同节奏
落到短期这一段的具体操作上,三段节奏里 4282、4510、4400 三个点位可以分别对应"短期下沿"、"短期上沿"、"短期中位"。配置型操作不需要在这三个点位里做高抛低吸,但交易型操作需要——两个框架的目标函数完全不同。9 月 FOMC 之前一周,三段行情的振幅给交易型操作留出了空间,配置型操作则继续以央行购金节奏为锚。
复用层:两层逻辑拆开的判断框架
最后要把这一轮分析的可复用之处抽出来。三段行情背后的两层逻辑本质是"短期波动 + 长期逻辑"的叠加;短期波动跟着政策预期走,长期逻辑跟着央行购金节奏走,两条线各有各的失效条件。短期波动不能用长期逻辑解释,长期逻辑也不能用短期波动推翻。
具体到下次再遇到类似三段行情,可以套用同样三层判断——先按短期 / 长期两条线拆驱动,再对应到交易型 / 配置型两类操作,最后用央行购金、ETF 持仓、美元实际利率三条可观察指标做失效条件检验。三层判断下完之后,把每一条单独留个可观察的触发条件(央行月度购金转负、ETF 单周净流出超过 30 吨、美元实际利率 1 个月内上行超过 30bp),触发任一条件就把对应线从判断框架里降级,避免"该降级没降级"的复盘式错误。
把这套判断套到 9 月 FOMC 之后的金价跟踪上,可以提前判断下一轮三段行情的方向——央行购金持续则长期逻辑不变,短期政策预期继续反复则下一轮三段行情方向难定;如果央行购金出现拐点,则需要在判断框架中显著下调长期逻辑权重。
把上述判断框架落到具体跟踪上,可以把 9 月 FOMC 当作分界点——FOMC 前看政策预期反复,FOMC 后看长期逻辑是否仍在。两条线在 FOMC 前后并行不悖,分清"短期波动"和"长期逻辑"两层结构,金价三段行情才不会变成判断干扰。这一套方法也是这次分析最值得记下的一条经验——把金价拆成两条线之后,看似矛盾的三段行情就有了清楚的归位,单点位的纠结也自然被化解。这就是分析框架在两次 9 月初行情里验证出来的核心判断——区分短期波动与长期逻辑,是黄金这类多驱动资产最值得做的一件事。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:确定宏观指标的真实可得时点,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






