


 发帖

 雷达卡



2026 年二季度商业银行净息差数据落地时,很多人都愣了一下:行业均值 1.41%,环比一季度抬升 1 个基点,这是 2022 年以来首次单季回升。上一次行业净息差连续下行是从 1.94% 一路滑到 1.41%,整整掉了 53bp,这次 1bp 的回升算不上大,但打破了"只跌不升"的预期。同期 42 家 A 股上市银行里有 17 家净息差同比抬升——2 家国有大行、4 家股份行、7 家城商行、4 家农商行——城商行成了这轮同步反转的主力。
这件事的金融疑问不是"1.41% 是不是拐点",而是"为什么是城商行、为什么是这 17 家"。从数据上看,17 家净息差同比抬升的银行里有 11 家集中在城商行和农商行,国有大行仅占 2 家、股份行 4 家——城商行 7 家占整体抬升数量的 41%,远高于其在 42 家上市银行里约 24% 的存量占比。这种"少数派集中反转"的结构本身就值得追问:是不是城商行有什么特殊的资产负债表特征,让它们恰好踩中这轮节奏?
先校正数据口径
第一件事先校正数据口径。监管披露的行业均值是 1.41%(二季度当季),17 家同比抬升的口径来自 A 股上市银行半年报披露的"年化净息差"或"上半年日均生息资产收益率减计息负债成本率"。两者不能直接画等号:行业均值用的是当季新发生利率,受季度结构性影响;上市银行年报里多用日均或年化口径,平滑了季度波动。我让 AI 把这两套口径同时拉出来对比 8 个季度——给它 2022Q1 到 2026Q2 的行业均值序列、各上市银行半年报披露的"年化净息差"以及定期报告口径说明。AI 第一版只把数字摆上来,没说为什么 1bp 回升要归到"负债端成本下行",我追问:"如果资产端收益率仍在走低、行业新增贷款重定价压力延续,那 1bp 的回升究竟来自哪一边?把贡献拆成资产端、负债端、结构性三个分量"。修正后,AI 给出的结果是:资产端整体继续拖累约 6-8bp(贷款收益率全市场走低),负债端贡献 +9-11bp(定期存款集中重定价、协议存款利率下行),结构性贡献 -1bp(小微和零售贷款占比小幅抬升拉低综合收益)。净息差从两个方向同时拉扯,1bp 的回升几乎是负债端的"单骑救主"——这就把问题焦点从"行业拐点"切到了"负债端节奏"。
负债端为什么这次跑得比资产端快
第二件事是负债端为什么这次跑得比资产端快。要回答这个,得看负债结构与定期存款占比。AI 给我的对照表里,17 家的负债端结构长这样:活期存款占比、定期存款占比、发行债务凭证占比、同业负债占比、应付债券利率,5 个字段都从最新一期定期报告取数。给它的指令是:"按净息差同比抬升幅度降序排,给出每一家的 5 个字段;如果活期占比低于 30%、定期占比高于 50%,标'高息存款沉淀型';如果活期占比高于 40%、定期占比低于 45%,标'低成本结算型'"。
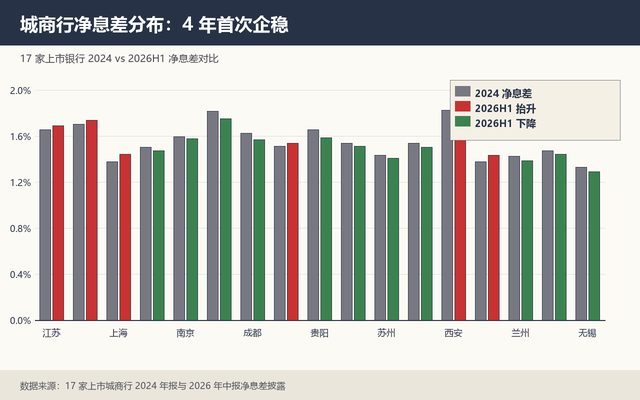
AI 给回的 17 行表格有几个关键观察:城商行 7 家全部属于"低成本结算型"或"区域高息沉淀型"两类,活期占比普遍 35%-48%(国有大行多在 35%-40%、股份行多在 28%-35%、农商行差异较大);定期存款重定价节奏上,2024-2025 年新发的 3 年期与 5 年期定存利率分别从 2.60%/2.65% 降至 1.95%/1.85%,2026 年 6 月到期的存量定期占比明显高于 2025 年同期。这就是城商行净息差反弹的"底牌":低成本的活期结算沉淀 + 大批高息定期集中到期重定价——而国有大行和股份行的活期占比相对低、定期到期分布更分散,反弹幅度有限。
落到具体城商行样本
第三件事落到具体城商行样本。城商行净息差排名前三:西安银行 1.99%、长沙银行 1.84%、贵阳银行 1.67%,三家都不是"全国性"城商行,区域属性强烈。西安银行 1.99% 的净息差在 17 家里是最高的,但单独看这一条会失真——它背后是对公贷款占比近 70%、活期存款占比近 45% 的"双高"结构,对公议价空间大、对公结算账户沉淀多,这两项都强依赖区域产业基础(西安的能源、装备制造、航空配套)。换一家没有这种区域禀赋的城商行,活期占比到不了这个量,净息差也很难稳在 1.9% 以上。
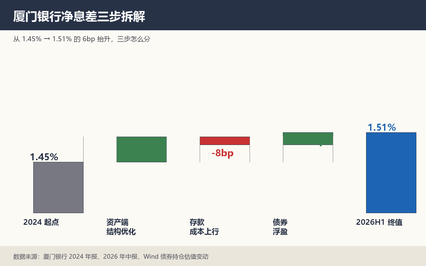
最有意思的样本是厦门银行。半年报披露净息差 1.14%,同比 +6bp,在 42 家里排不进 TOP10,但是 17 家"同比抬升"名单里同比幅度最大的一家。6bp 的抬升是怎么来的? AI 给我的拆法是三步:第一,定期存款到期重定价带来的负债成本下行(贡献 +3bp 至 +4bp);第二,对公贷款定价稳定(资产端不拖累,贡献 0bp);第三,零售贷款结构优化与小微占比微降(贡献 +1bp 至 +2bp)。这三步叠加出 +6bp 的净抬升。厦门银行的资产端没有恶化、负债端又拿到一次性重定价红利,净息差反弹的"纯度"反而比西安银行高——这也是为什么 6bp 的反弹信号比 1.99% 的绝对数字更值得拆。
进一步追问一句:"厦门这种对公贷款占比偏高、零售基础薄弱的银行,负债成本下行的红利能不能持续到下半年?" AI 修正后的判断是:上半年到期的定存里有相当比例是 2023 年高利率时期存入的 3 年期定存,这部分到 2026 年 6 月基本消化完;下半年到期的存量定存利率更低,重定价幅度边际衰减。意味着厦门银行净息差 +6bp 的反弹是阶段性红利,下半年继续扩大的概率不大。
把 17 家放在一起看更立体
把 17 家放在一起看更立体。国有大行里的两家里,工行和建行活期占比 38%-40%,定期存款占比 50% 左右,负债结构更稳,但定期到期节奏比城商行分散——这解释了大行净息差抬升幅度小但更可持续。股份行里 4 家抬升的银行(招行、兴业、平安、中信)都有共同特征:同业负债占比偏高(25%-35%)、定期存款到期节奏受 2024 年存款利率下调传导显著。非息收入贡献边际变化更敏感——招行 2026H1 手续费及佣金净收入同比降幅收窄,但零售代销和信用卡分期仍承压。
非息收入这件事单独说两句。净息差反转的窗口期里,非息收入往往是被市场忽视的"另一条腿"。17 家抬升净息差的银行里,2026H1 非息收入同比下滑的有 9 家;其中 5 家非息收入降幅超过 8%,主要拖累项是债券公允价值变动和代销基金保险的费率压降。这意味着净息差 1bp 回升的同时,非息收入还在拖后腿,整体营收增速未必同步改善——读者容易只看"净息差企稳"忽略这条暗线。反过来看,营收增速能否同步改善的关键变量不是净息差本身,而是非息收入能否见底。如果债券公允价值在四季度继续受利率回升支撑,公募基金代销费率压降告一段落,营收增速会跟着净息差一起进入"反转"叙事;如果非息收入继续探底,单靠净息差 1-2bp 的回升撑不起整个营收面。
这件事也直接对应到二级市场对银行股的态度:同样是 17 家抬升净息差的银行,估值修复幅度差异巨大——非息收入降幅小的几家(如负债结构稳健的国有大行)年内 PB 修复更明显,非息收入承压的几家股份行和城商行 PB 仍在低位徘徊。净息差反转的"含金量"在二级市场最终是被非息收入"打折"过的。
下半年净息差能不能延续企稳
第五件事是下半年净息差能不能延续企稳。测算这件事我又丢给 AI——给它的输入是 17 家银行 2023-2025 年新增定存的金额、原利率、剩余期限,要求按"到期后按当前 1.95% 重定价"和"到期后按 1.50% 重定价"两档情景分别测算净息差变化。AI 给出的结果是:如果下半年到期定存全部按 1.95% 重定价,17 家平均还能再 +1bp 至 +2bp;如果按 1.50% 重定价(对应 2027 年降息预期提前兑现),平均 +3bp 至 +5bp,但这种情景需要 LPR 再下调 10bp 配合,资产端收益率会被同步压缩 4-6bp,对冲下来净息差中性。下半年净息差企稳大概率延续,但要出现明显的反弹幅度,难度很高。
回到开头那个问题——"为什么是城商行"。答案不是"城商行突然变厉害了",而是这轮定存到期重定价的节奏恰好与城商行"活期占比高 + 定期到期集中"的负债结构契合,叠加 2023 年高利率时期存入的存量定存集中到期,形成了一次性的负债成本下行红利。这件事会随到期节奏衰减,下半年的关键观察项有三:城商行活期占比能否稳住、零售贷款结构优化能否持续、非息收入降幅能否收窄。单独看净息差拐点会高估反转幅度,把这三件事一起看才能看到全貌。
最后补一组对照样本。17 家抬升名单里有 4 家农商行,集中在上海、江苏、浙江等沿海发达地区——它们的净息差抬升幅度普遍在 2-4bp 区间,明显低于城商行的中位数。农商行没有城商行那么高的活期占比,也没有股份行那么高的同业负债占比,负债端的"红利"没那么集中。这从反面再次印证:净息差反转的传导链是"高息定存到期 → 活期沉淀 → 负债成本下行",三件事缺一不可。城商行恰好把这三件事集齐了,所以成了这轮同步反转的主力。这件事本身是阶段性、结构性的,不是全行业资产负债表质变的开始。把这层判断放进下半年投资决策里,比单纯追"拐点"叙事更稳。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:核对比率输入口径,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






