


 发帖

 雷达卡



全球量子测控系统行业现状研究与前景动态分析报告2026年版
从国仪量子上市,看量子测控系统进入“可扩展平台”竞争期

核心判断:2026年的量子测控系统竞争正在发生三层变化。第一,高比特扩展推动控制系统从“离散仪器组合”转向“集成控制栈”;第二,下游需求从科研验证逐步延伸到企业平台建设;第三,资本市场开始更关注量子技术从原理样机到可复制交付的产业化效率。
国仪量子招股说明书披露,公司量子计算系列覆盖离子阱量子计算相关产品,其核心技术中包含基于PXIe架构的“集成一体化量子计算测控技术”。与此同时,公司2025年量子计算系列主营业务收入约2,270.16万元,占主营业务收入3.43%。这说明量子计算与测控仍处于从科研工程化向规模产业化过渡的早期阶段。
1.1 资本市场只是入口:IPO检验的是“科研成果产业化效率”
国仪量子(证券简称“国仪公司”)于2025年12月10日获科创板IPO受理,2026年5月11日通过上市委审议,6月11日获得证监会注册批复,并于8月11日正式登陆科创板。从资本化进程看,其上市不仅为公司后续研发投入、产能建设和市场拓展提供了新的资金平台,也为中国高端科学仪器和量子科技产业化提供了一个更具代表性的公开市场观察窗口。

更值得关注的是,国仪量子进入公开资本市场后,行业评价体系也将从单纯关注技术突破和项目示范,进一步延伸至研发效率、产品化速度、订单兑现、制造扩张和应用复制能力。 对于量子测控系统(QCS)行业而言,未来真正决定企业长期竞争力的,将是控制精度、系统扩展性、软硬件协同性、稳定交付能力以及客户平台粘性。随着量子计算系统向更高比特数和更复杂架构演进,QCS也将从单一测控设备逐步升级为连接量子处理器、控制电子学、软件编排和反馈系统的核心平台,其商业价值将更多体现在长期技术迭代和客户系统绑定能力上。
国仪量子原计划募资约11.69亿元,本次发行实际募集资金总额约8.49亿元,募投方向仍主要围绕高端科学仪器产业化、量子技术发展研究院建设和应用中心网络建设展开。三类投入分别对应“产品化与产能扩张”“底层研发与技术储备”“客户验证与服务网络”。这一资金配置具有较强的行业代表性:量子科技产业化正在由单点技术突破,进一步转向研发、制造、应用验证和服务体系协同推进的系统工程。对于QCS企业而言,未来竞争也将不再局限于单项性能参数,而是取决于能否持续形成“技术迭代—产品交付—客户验证—数据反馈—平台升级”的完整闭环。
1.2 全球市场:2026年开始进入可扩展量子测控平台加速段
中智信投研究网将量子测控系统(Quantum Control System,QCS)定义为面向量子处理器的集成硬件—软件控制与读出平台,其核心功能包括控制信号生成、量子态读出与数据采集、同步与实时反馈以及上层编排软件,而不是简单将AWG、示波器、数据采集卡等通用仪器进行组合。随着量子处理器比特数增加、控制通道快速扩展以及低时延反馈要求提高,QCS正在由实验室阶段的分立仪器方案,逐步演化为连接量子芯片、控制电子学与软件栈的系统级基础设施。其竞争重点也随之从单一仪器性能,转向通道密度、同步精度、实时反馈、系统扩展性以及软硬件协同能力。
从市场规模看,这一平台化趋势正在持续推高QCS的产业价值。根据中智信投研究网调研数据,全球量子测控系统市场规模由2021年的 4,700万美元增长至2025年的 1.60亿美元,2026年预计进一步达到约 2.00亿美元,到2032年增至约 4.54亿美元,2026—2032年收入复合增长率约 14.7%。相比早期以科研机构、小规模原型机为主的需求结构,未来市场增量将更多来自高比特量子计算平台建设以及企业级应用扩展。报告预计,100比特以上QCS的收入占比将由2025年的40.8%提高至2032年的68.2%,意味着市场增长的核心驱动力正在由“系统数量增加”逐步转向“单套系统复杂度和平台价值提升”。
1.3 产品结构:100比特以上系统将贡献大部分新增价值
2025年,全球QCS市场仍以100比特以下系统为主,其收入占比约 59.21%,100比特以上系统占约 40.79%;但到2032年,市场结构预计出现明显反转,100比特以上系统收入份额将升至约 68.20%。从增长速度看,高比特平台已经成为最主要的增量来源:100比特以上QCS市场收入预计由2025年的 6,542万美元增至2032年的约 3.10亿美元,2026—2032年CAGR约 22.25%,显著高于100比特以下系统的 5.18%和整体市场的 14.7%。这意味着未来QCS市场的增长重心,将逐步由科研型、小规模控制平台转向面向更大规模量子处理器的高通道、高集成度和可扩展控制平台。
这一结构迁移的核心,并不是简单的“量子比特越多,系统价格越高”,而是量子处理器规模扩大后,控制层复杂度发生系统性跃升。跨越百比特规模之后,需要同步解决的不只是控制通道数量增加,还包括多通道相位与时钟一致性、量子态读出带宽、低时延反馈、自动标定、跨模块同步以及面向量子纠错实验的实时控制与编排等问题。换言之,QCS正在从以单台测试测量仪器性能为核心的设备竞争,转向对系统架构、软硬件协同、实时计算和持续扩展能力的综合竞争。随着量子计算向更高比特数推进,真正具有长期价值的控制平台,将是能够在量子处理器升级过程中持续扩展,而不需要反复重构整套测控体系的平台型产品。
1.4 应用迁移:企业侧从“量子准备”走向平台建设
当前QCS需求仍具有明显科研属性。2025年科学研究应用贡献全球收入约59.67%,企业应用占40.33%;但到2032年,企业应用预计升至62.67%,成为主要收入来源。2026—2032年企业应用收入CAGR约21.33%,显著高于科研应用的7.44%。
这并不意味着科研市场萎缩。科研应用收入预计仍将由2025年的9,569万美元增长至2032年的1.6亿美元,只是企业侧增长更快。随着企业推进“量子准备”,采购目标也会从单纯实验设备转向能够与算法栈、经典计算平台、云环境和业务验证流程衔接的集成控制架构。
因此,QCS的企业价值将越来越体现在“平台化”而非“仪器化”:硬件性能仍是基础,但软件API、任务编排、自动校准、经典—量子混合计算接口、远程运维和应用工程能力,会直接影响客户是否愿意把控制系统长期锁定在同一供应商平台上。

1.5 竞争格局:Top 5占约86.1%,系统栈能力比单机参数更重要
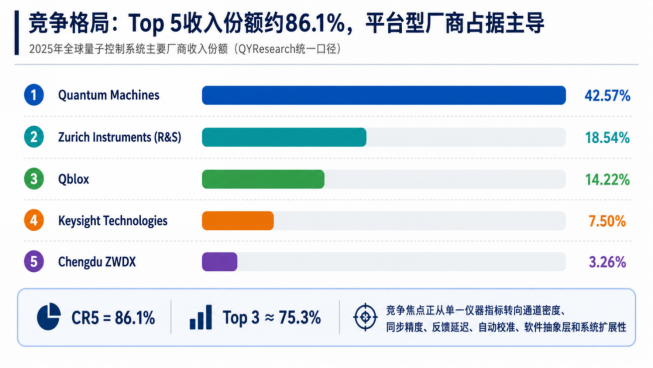
2025年全球量子测控系统市场呈现较高集中度。Quantum Machines、Zurich Instruments(R&S)、Qblox、Keysight Technologies和Chengdu ZWDX五家厂商收入份额合计约86.1%,其中前三家合计约75.3%。Quantum Machines以约42.57%的收入份额居首,Zurich Instruments和Qblox分别约18.54%和14.22%。
高集中度背后反映的是平台壁垒。QCS客户通常经历长验证周期、联合开发和分阶段验收,一旦控制架构、软件接口、校准流程和实验工作流与某一平台深度绑定,更换供应商的工程成本会明显上升。未来竞争因此会从“信号源或采集卡的单项性能”转向通道密度、同步精度、反馈延迟、校准自动化、软件抽象层、生态兼容和扩展能力的综合较量。
从近期产业动作看,头部企业也在围绕“全栈化 + 本地化”扩张:Quantum Machines通过并购和大额融资强化控制栈,Qblox持续扩充北美制造与服务能力,Zurich Instruments在Rohde & Schwarz体系下推进更大规模系统。量子测控系统正在从实验室设备采购,走向长期平台选择。
1.6 产业判断:下一阶段不是“有没有设备”,而是六个环节能否闭环
随着高比特量子处理器和企业级验证平台逐步增加,量子测控系统的评价标准正在从单机性能转向系统闭环。真正决定下一阶段竞争位置的,是厂商能否把硬件架构、同步反馈、自动校准、软件编排、技术路线适配以及工程交付六个环节连接起来。
第一是硬件架构与通道密度。高比特平台意味着控制与读出通道持续增加,机箱、模块、时钟分配、射频链路和数据必须在扩展过程中保持一致性。仅靠堆叠独立仪器可以完成小规模实验,但难以支撑更大系统的工程化维护。
第二是同步精度与实时反馈。随着量子纠错、动态电路和闭环实验增加,控制系统不仅要“发得准、测得准”,还要在微秒甚至更低延迟尺度内完成采集、判断和反馈。反馈延迟和时序确定性将逐步成为系统级核心指标。
第三是自动校准与误差管理。量子系统状态容易漂移,随着通道数量增加,依赖人工逐通道校准会迅速成为规模化瓶颈。将参数扫描、校准、诊断和性能验证自动化,是从实验室设备走向长期运行平台的必要条件。
第四是软件编排与接口生态。未来QCS必须与量子编译器、算法栈、经典计算服务器、云平台和实验管理系统协同工作。统一API、软件抽象层、任务编排和数据接口越成熟,客户的平台粘性越强,厂商也越有机会从硬件销售扩展到持续软件与服务收入。
第五是多技术路线适配。超导、离子阱、中性原子和光量子在控制频率、激光系统、读出方式和反馈策略上存在明显差异。平台既要保持模块化和通用能力,又要具备面向具体路线的深度定制,否则容易陷入“通用但不够深”或“定制但无法复制”的两难。
第六是工程交付与本地服务。高校、国家实验室和领先量子企业通常采用联合开发、长周期验证和分阶段验收模式,技术支持、应用工程、售后维护和本地合规能力直接影响订单转化。随着量子技术逐步涉及国家战略和供应链安全,本地制造与本地服务的重要性还会继续提升。
1.7 结论:量子测控系统进入“系统能力定价”阶段
2026年后的量子测控系统市场已经显现三条较清晰的价值主线:第一,100比特以上平台成为主要新增量来源;第二,企业应用增长速度明显快于科研应用,客户需求从实验验证逐步转向平台建设;第三,中国生产价值增速快于全球平均水平,国产化机会从单机替代进一步走向系统平台与本地交付能力。
因此,量子测控系统已经开始进入“系统能力定价”阶段。市场增长仍受量子处理器路线和规模化节奏约束,但产品价值正在明显向高比特扩展、实时反馈、软件平台和工程交付集中。国仪量子上市的真正产业意义,也不在于证明某一细分市场已经成熟,而在于资本市场开始持续检验量子科技从研发投入到产品化、从样机到交付、再到客户复制的完整效率。
作为长期跟踪量子科技与高端科学仪器产业的第三方研究机构,中智信投研究网持续覆盖量子测控系统、量子计算核心硬件、测试测量平台及下游应用,通过市场边界定义、规模测算、厂商池梳理、竞争格局分析和应用场景拆分,为企业IPO、融资、并购、战略规划、市场份额调研和募投项目论证提供独立市场研究支持。
编辑注: 文中部分行业数据由中智信投研究网调研提供。长期跟踪半导体、先进材料、医疗器械、化工、新能源、机械制造和消费品等细分行业研究产业链。

 京公网安备 11010802022788号






