


 发帖

 雷达卡



中国生物试剂行业前景预测分析与投资风险评估报告2026年版
从碧云天科创板IPO,看中国生物试剂进入“平台化与质量体系”竞争期
概述
2026年6月30日,上海碧云天生物技术股份有限公司科创板IPO申请获受理;7月27日进入问询阶段。招股书显示,公司主营科研用生物试剂,产品矩阵覆盖细胞类、蛋白类和分子类研究试剂,并配套实验耗材、仪器和相关技术服务。自研自产产品超过5万种,报告期客户总数超过1万家。
这起IPO更值得关注的,并不是单一企业的上市进程,而是它所处行业的竞争逻辑正在变化:生物试剂市场仍在增长,但下一阶段的胜负手正在从“SKU数量、渠道覆盖和价格”进一步转向“技术平台、产品组合、质量体系、客户验证与稳定交付”的综合能力。
碧云天可以作为观察国产科研试剂演进的一类典型样本。招股书显示,公司形成蛋白定向改造与表达纯化、分离纯化介质、细胞培养/分选/分析、样品制备与保存,以及光吸收/荧光/发光检测五大核心技术平台,并围绕细胞、蛋白、分子三大类研究试剂建立较完整产品矩阵。
但从产业角度看,“产品多”并不等于“壁垒高”。科研试剂本身具有多品种、小批量、多批次和高复购特征,客户还高度依赖实验稳定性、文献引用、技术支持、库存与交付效率。向生物医药、IVD上游原料和质量控制等工业客户延伸后,批间一致性、质量文件、变更控制、长期供应和应用验证的重要性进一步上升。
1.1 市场空间:总量稳步扩张,但结构变化比规模增速更关键
本报告将生物试剂定义为用于生命科学研究、体外诊断、生物医药、高通量测序及其他生命科学应用中的上游核心试剂,主要覆盖分子类、蛋白类和细胞类试剂,并覆盖科研、研发验证、工艺开发、质量控制及部分生产制备环节。
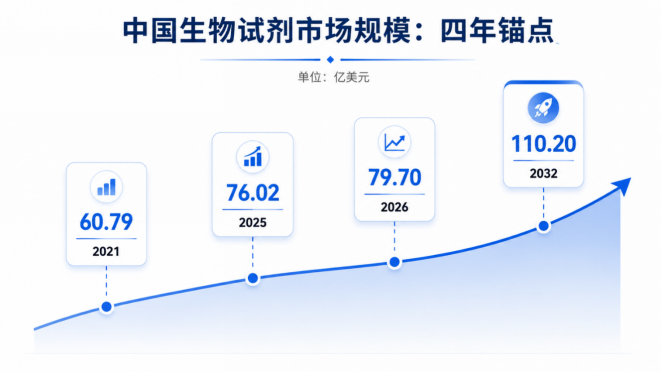
中智信投研究网数据显示,中国生物试剂市场规模由2021年的60.79亿美元增至2025年的76.02亿美元,2026年预计为79.70亿美元,到2032年达到110.20亿美元,2026-2032年复合增长率约5.6%。这一增速并非“爆发式”,但市场价值池正在向高附加值蛋白试剂、细胞类高等级试剂以及生物医药工业客户倾斜。
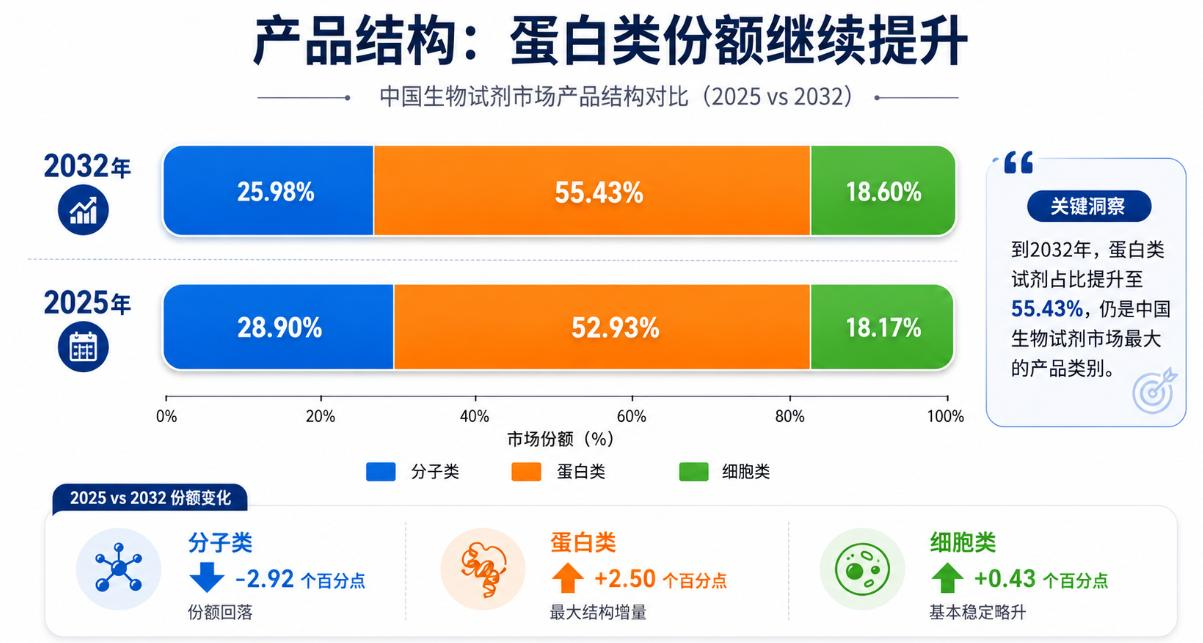
1.2 产品结构:蛋白类继续领跑,细胞类高等级化,分子类回归常态增长
产品结构的变化,是当前中国生物试剂市场最清晰的结构性信号。2025年蛋白类试剂占比52.93%,预计2032年升至55.43%;同期分子类试剂占比由28.90%降至25.98%,细胞类试剂由18.17%小幅升至18.60%。份额变化并不意味着分子类市场收缩,而是蛋白与细胞相关产品增长更快。
蛋白类试剂的核心增量来自重组蛋白、抗体、抗原、细胞因子、生长因子、诊断原料及相关功能检测体系。此类产品对表达体系、折叠修饰、生物活性、特异性、批间一致性和质量文件要求更高,更容易形成“产品平台 + 数据验证 + 长期供应”的竞争壁垒。
分子类试剂在疫情后由高波动回归常态增长,但高端聚合酶、逆转录酶、NGS建库、分子诊断核心酶、基因编辑和核酸药物相关试剂仍具技术价值。细胞类试剂则受细胞治疗、基因治疗、生物药研发、类器官和培养基国产替代推动,竞争重点正在向无血清、无动物源、低内毒素、配方稳定和工艺适配升级。
1.3 应用结构:基础科研仍是底盘,生物医药成为最主要结构增量
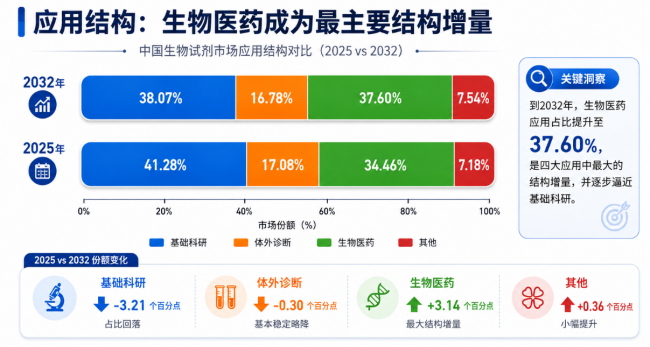
中国生物试剂需求结构正在由过去以基础科研为主的单轮驱动,逐步转向“基础科研 + 工业研发”双轮驱动。2025年,基础科研仍是第一大应用场景,占比为41.28%;预计到2032年,其份额将下降至38.07%。同期,生物医药应用占比将由34.46%提升至37.60%,与基础科研的差距显著收窄,并成为未来市场最主要的结构性增量来源。体外诊断整体保持相对稳定,占比维持在约17%,其他应用则呈小幅提升趋势。
这一结构变化的核心影响,不只是下游客户构成发生变化,更在于供应商竞争标准正在从“产品可用”转向“工业级可验证、可追溯、可持续供应”。基础科研客户通常更关注SKU覆盖、实验结果稳定性、现货供应、价格以及技术支持效率;而生物医药、IVD上游原料及质量控制(QC)客户,对质量文件、供应商审计、稳定性数据、批次一致性、变更控制、可追溯性和长期供货能力提出更高要求。
因此,对本土生物试剂企业而言,从科研市场向工业客户渗透,并不是简单的渠道延伸或客户数量增加,而是一次产品体系、质量管理体系和技术服务能力的整体升级。未来能够持续扩大工业客户占比的企业,更需要完成从“科研试剂供应商”向“具备质量体系、应用验证和稳定交付能力的生命科学工具平台”转变。
1.4 竞争格局:市场高度分散,平台化能力比单一爆款更重要
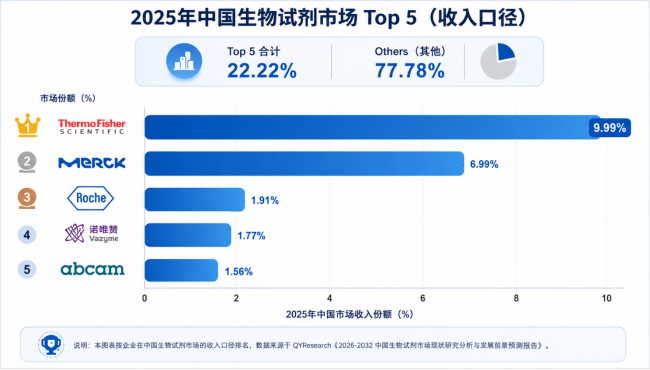
中国生物试剂市场目前仍是典型的分散竞争。2025年前五大厂商分别为Thermo Fisher Scientific、Merck KGaA、Roche、诺唯赞和Abcam,收入份额分别为9.99%、6.99%、1.91%、1.77%和1.56%,Top 5合计仅22.22%,其余厂商合计77.78%。这意味着市场并不存在由少数企业高度垄断的单一竞争结构,而是综合平台、专业试剂企业、诊断原料企业和细分工具公司长期并存。
外资企业仍在高端产品、品牌积累、全球质量体系和客户认证方面占优;本土企业则在成本、本地化响应、交付速度、二供导入和部分细分技术上持续提升。下一阶段竞争更可能表现为分层替代:常规产品继续价格竞争,中高端产品依靠性能与验证切入,而真正进入工业客户核心供应体系,需要更长周期的质量与供应链验证。
1.5 结语:IPO只是切口,真正值得跟踪的是行业价值链重估
从碧云天 IPO 这一产业切口看,中国生物试剂行业正在跨越“国产品牌数量增加”的早期替代阶段,逐步进入由高价值产品、工业客户、质量体系和平台化能力共同决定竞争格局的新阶段。未来行业总量仍将保持稳步扩张,但企业之间真正拉开差距的,不再只是 SKU 数量、渠道覆盖或价格优势,而是能否在重组蛋白、抗体、核心酶、高等级细胞培养体系等高附加值产品中建立稳定能力,并持续进入生物医药、IVD 上游原料、质量控制等验证门槛更高的工业应用场景。蛋白类试剂份额提升、生物医药需求加速以及细胞类试剂向高等级化演进,正在成为行业结构升级的主要方向。
与此同时,国产替代的逻辑也在发生变化。未来更可持续的路径并不是简单依靠低价替代进口品牌,而更可能沿着“二供导入 → 本地化交付 → 细分产品突破 → 工业客户验证 → 平台化采购”逐级推进。对于生物试剂而言,进入客户供应商名录只是商业化过程的起点,并不意味着已经形成稳定替代。能否通过长期使用验证,持续满足批次一致性、质量文件、稳定性数据、变更控制、供应连续性和技术支持要求,并进一步实现跨项目、跨实验体系乃至跨生产环节复用,才决定一家供应商能否从小规模试用进入持续采购和规模化放量阶段。因此,下一阶段本土企业之间的竞争,本质上将从“谁能提供产品”进一步转向“谁能持续提供经过验证、质量可控、供应稳定且能够嵌入客户研发体系的产品与服务”。
中智信投研究网 长期跟踪分子类、蛋白类和细胞类生物试剂,以及基础科研、IVD、生物医药、高通量测序等下游应用,通过市场边界定义、市场规模测算、产品与应用结构拆分、竞争格局研究、厂商池梳理、市场份额调研及客户应用场景分析,帮助企业更加准确地识别其真实可服务市场和竞争位置。在 IPO、融资、并购、战略规划及募投项目论证等场景中,这类细分市场研究的价值,不只是提供一个市场规模数字,更在于建立一套能够解释企业处于哪个市场、与谁竞争、增长来自哪里以及壁垒如何形成的产业分析框架。

 京公网安备 11010802022788号






