


 发帖

 雷达卡



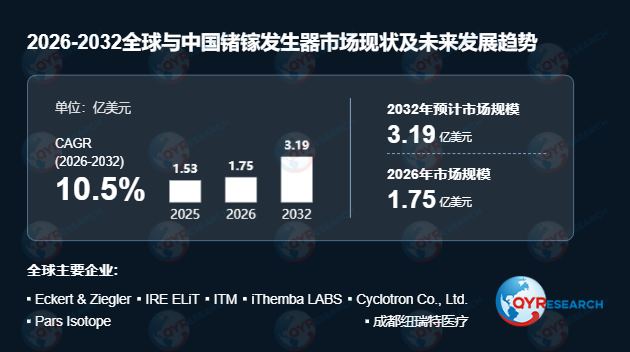
锗镓发生器的工作原理决定了其技术壁垒:将半衰期约271天的母体核素锗-68(⁶⁸Ge)固定于吸附柱,通过衰变产生子体核素镓-68,再用盐酸淋洗液分离提取。这一过程需严格控制锗-68漏穿率、淋洗效率与核素纯度,2025年行业主流产品已实现首次洗脱产率≥80%、1年或450次淋洗后产率仍超70%、锗-68漏穿率≤0.001%的技术指标。从产品结构看,<50mCi规格凭借成熟的医院应用基础占据收入主体,但随着核医学机构对核素使用效率要求提升,≥50mCi高活度产品的份额正逐步提高。
行业驱动因素与限制因素并存。一方面,镓-68标记诊断药物临床应用拓展推动医疗机构对稳定核素的需求,2025年中国显像诊断和治疗用放射性药物市场规模预计达93亿元,将以22.7%的CAGR增至2030年的260亿元;另一方面,锗-68生产依赖专业辐照设施,上游原料供应与交付周期制约明显,且放射性药品监管、辐射安全及运输要求增加了运营复杂度。此外,具备回旋加速器的机构可直接制备镓-68,对部分场景的发生器需求形成替代。
国产替代正成为市场新变量。长期以来我国医用锗镓发生器依赖进口,2025年成都纽瑞特医疗推出国内首款自主研发“傢麟”锗镓发生器,实现100%国产化并出口印尼,送货周期缩短至最快40天;中广核同位素在四川绵阳建成中能回旋加速器生产医用同位素基地,构建起覆盖锗-68、锗镓发生器的批量化自主生产能力。2025年12月,首都医科大学附属北京安贞医院南充医院采购项目中,纽瑞特医疗以35.88万元中标40mCi规格产品,标志着国产发生器已进入临床采购体系。
竞争格局呈现高度集中特征。全球锗镓发生器销售收入主要集中于Eckert & Ziegler、IRE ELiT和ITM,三家企业合计占全球约84%份额,北美作为最大消费地区占45%,欧洲占28%。国际成熟企业凭借商业化经验、质量管理体系与销售网络占据主导,但中国制造商正逐步建立本土生产能力,远大医药已与IRE ELiT达成战略合作,获得其锗镓发生器在中国的独家代理权,进一步丰富本土供应选择。
展望2026-2032年,锗镓发生器市场将围绕“性能优化+供应多元化”双主线发展。制造商需持续改进吸附材料与色谱柱结构,提升发生器与自动化放射性标记系统的适配性;国产发生器的商业化供应将推动本土医用同位素供应体系建设,而新型镓-68标记药物的开发将进一步拓宽下游应用场景。在PET显像需求持续增长与国产替代加速的双重驱动下,具备可靠生产、交付能力且能平衡成本与性能的企业,将在这一细分赛道中获得更大发展空间。

 京公网安备 11010802022788号






