


 发帖

 雷达卡



切片机是一种用于切割极薄材料切片的精密仪器,其名称源自希腊语“mikros”(小的)和“temnein”(切割)。在显微镜观察中,切片机通过钢制、玻璃或金刚石刀片将样本制备为适用于透射光或电子显微镜观察的超薄切片。钢制刀片主要用于动物或植物组织的光学显微镜组织学观察;玻璃刀片适用于光学显微镜切片及电子显微镜超薄切片制备;工业级金刚石刀片用于骨骼、牙齿和植物等硬质材料切割;宝石级金刚石刀片则专用于电子显微镜超薄切片。
首先,从产品结构看,回转式切片机是按销量计算最大的产品类别,主要因其在常规病理组织制备流程中的广泛应用。冷冻切片机和超薄切片机虽然销量较低,但由于应用于快速冰冻组织分析和电子显微镜样品制备等专业场景,具有更高的设备单价和价值量。按自动化程度划分,手动、半自动和全自动切片机形成梯度产品体系,其中半自动和全自动切片机受实验室提升效率和保证切片一致性需求推动,市场关注度持续提升。按切片厚度可分为1-10μm、0.1-1μm和20-100nm三个区间,分别对应常规组织学、精细病理分析和电子显微镜应用。
其次,行业发展趋势正呈现高精度、高自动化与数字化实验流程深度融合的特征。传统手动和半自动切片流程正在逐步升级为具备自动厚度控制、样本处理优化及数字病理兼容能力的智能化设备。病理实验室对于能够提高切片一致性、降低人工操作依赖并提升检测效率的设备需求不断增加。2026年4月中华医学会病理学分会年会上,徕卡发布了数智化病理流水线3.0解决方案,通过智能化机械臂连接数字病理切片扫描仪,实现人工操作频次降低50%;商汤医疗则展示了具身智能病理制片系统,实现捞片流程的自主精准执行。此外,神经科学研究、电子显微镜样品制备以及制药组织分析等高端应用,也推动切片机向更高精度、更专业化和更复杂样本处理能力方向发展。
驱动因素方面,病理诊断需求增长、癌症检测活动增加、生命科学研究扩张以及制药研发投入提升,是推动切片机市场发展的主要因素。数字病理技术的发展以及实验室自动化水平提升,也促使医疗机构和科研组织升级样本制备设备。限制因素则包括高端切片机对精密机械结构、专业制造工艺及熟练操作人员的依赖,设备成本和使用门槛相对较高;同时设备更新需求受实验室预算、设备生命周期及不同地区医疗基础设施水平影响。
从产业链看,上游主要提供精密机械结构、切割刀具、电机驱动系统、控制模块、温控组件及相关耗材;中游企业通过整合上述零部件形成具备样本定位、切割控制和工作流程管理能力的完整切片设备;下游用户包括医院、病理实验室、高校科研机构、制药企业及专业检测组织。行业价值主要集中于机械精度、切割稳定性、自动化能力以及针对不同应用场景的产品设计能力。
地区格局方面,北美是重要区域市场,受益于先进医疗体系、完善的病理诊断基础设施及较高的实验室自动化水平;欧洲市场同样具有重要地位,受成熟医学研究体系和制药研发活动推动;亚太地区正在成为重要增长区域,主要受医疗基础设施建设、诊断能力提升及生命科学研究投入增加驱动。
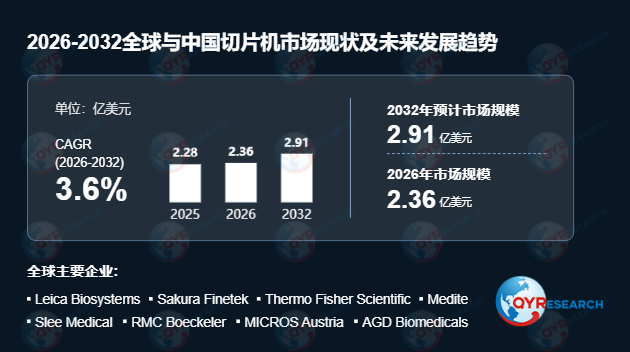
竞争格局方面,全球切片机市场由国际病理设备企业与本土制造商共同参与。Leica Biosystems、Sakura Finetek、Thermo Fisher Scientific、Medite、Slee Medical、RMC Boeckeler等国际企业占据高端市场主导地位;中国市场已形成瑞沃德、达科为、益迪医疗等本土制造能力。据2026年一季度招投标数据,徕卡、达科为、瑞沃德三家品牌金额市占率合计达77%,品牌集中度较高。当前竞争已从单一设备销售转向整体病理解决方案能力,具备完整产品线、稳定实验室客户基础及数字化流程整合能力的企业更具竞争优势。
总体而言,切片机市场正处于从"设备销售"向"流程赋能"转型的关键阶段。随着数字病理普及、精准医疗推进和生物医学研究持续发展,具备精密制造能力、自动化技术储备、数字化整合能力及区域化服务网络的企业,更可能在这一细分市场中建立长期竞争壁垒。

 京公网安备 11010802022788号






