


 发帖

 雷达卡



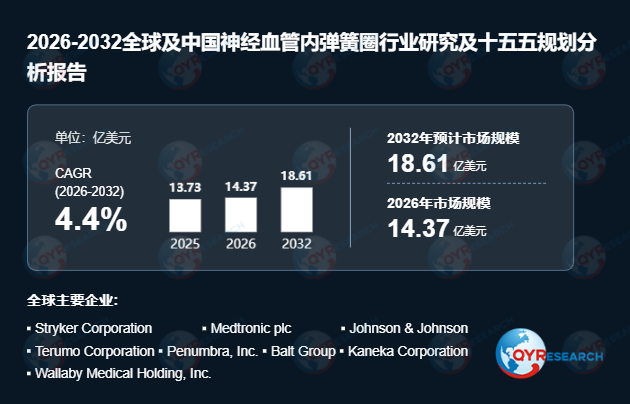
首先,技术演进推动弹簧圈由基础机械填塞向精细化、阶段化治疗升级。制造商持续扩充三维复杂形态、超柔软结构及完整直径长度规格,提升产品对低轮廓微导管和复杂迂曲血管路径的适应能力。产品组合更贴近手术流程,通过成篮型、填充型、收尾型及多阶段型产品满足单次栓塞不同阶段的力学需求。铂及铂合金弹簧圈仍是商业化体系基础,水凝胶改性技术则通过提高有效填塞体积形成差异化路线。机械解脱和电控解脱技术长期并存,研发重点逐步转向更快速、稳定且减少微导管位移的释放过程。长期来看,弹簧圈与栓塞辅助支架、球囊、血流导向装置等器械的协同进一步增强,企业竞争正由单一产品向完整神经介入治疗组合延伸。
其次,下游应用中颅内动脉瘤栓塞构成最核心需求,复杂病变治疗推动高性能产品增长。小型、不规则、宽颈、复发及其他复杂动脉瘤需要医生根据病变形态组合使用成篮、填充和收尾弹簧圈,并在部分病例中联合栓塞辅助支架或球囊,推动更丰富规格和更高性能产品的需求。弹簧圈属于一次性植入耗材,单例动脉瘤治疗通常需组合使用多枚不同直径、长度、形态及柔软度的产品,因此具有持续的手术耗材需求。部分产品亦适用于脑动静脉畸形、动静脉瘘等神经血管异常,但颅内动脉瘤栓塞仍是主要应用方向。
此外,区域格局呈现成熟市场高价值化、新兴市场快速渗透的分化特征。北美和欧洲属于成熟的高价值神经血管内弹簧圈市场,具备完善的神经介入基础设施、较高的医生使用成熟度及丰富的高性能产品组合。日本具有成熟的神经血管内治疗体系,形成国际厂商与本土制造商并存的竞争结构。亚太地区已成为重要的市场扩张区域,神经介入手术能力提升、产品注册范围扩大以及中国本土神经介入制造商规模化发展共同推动市场深化。中国市场兼具较大临床需求基础、集中带量采购和较强本土竞争,价格压力相对突出,同时也推动国产产品加快医院覆盖。
从产业链视角看,神经血管内弹簧圈上游涉及植入级铂及铂合金丝材、医用不锈钢和高分子组件、水凝胶等功能材料、精密输送组件及灭菌服务;中游制造涵盖微细金属丝加工、精密绕簧、二级形态成型、热定型、解脱系统集成、性能检测及洁净组装等环节。产业价值并不主要取决于贵金属本身,而更多集中于弹簧圈结构设计、材料工程、微型精密制造一致性、解脱可靠性、临床验证、注册准入以及完整规格矩阵建设。下游通过制造商直销或授权经销体系进入医院、卒中中心和神经介入中心,由神经介入专业医生完成产品选择和植入。
竞争格局方面,市场形成跨国神经介入平台与亚洲制造商共同竞争的态势。Stryker、Medtronic、Johnson & Johnson、Terumo、Penumbra、Balt、Kaneka和Wallaby Medical凭借长期临床应用基础、完整规格矩阵及国际注册能力参与全球竞争;微创脑科学、沛嘉医疗、上海心玮医疗、归创通桥、北京泰杰伟业、山东威高介入、湖南瑞康通等企业持续完善中国本土产品体系。竞争重点正由单项产品性能逐渐转向技术、价格、渠道和完整治疗平台的综合能力。
本报告梳理"十四五"期间全球及中国市场神经血管内弹簧圈的供给和需求情况,并基于"十五五"规划的战略方向进行行业前景预测。"十五五"期间,中国将以推动高质量发展为主题,着力通过科技创新培育新质生产力,深入推进数字化与绿色低碳转型,扩大内需作为战略基点,共建"一带一路"作为深化国际合作的重要平台,为神经血管内弹簧圈在沿线国家的神经介入能力建设提供广阔市场机遇。报告重点分析全球主要地区市场格局,历史数据覆盖2021-2025年,预测期为2026-2032年,旨在为行业参与者提供系统性决策参考。
综上,神经血管内弹簧圈市场虽面临集采降价、替代技术竞争等挑战,但在神经介入诊疗能力扩展、脑血管影像诊断水平提升及新兴市场渗透率提高的驱动下,行业结构性增长空间明确。企业需持续提升微型精密制造能力、规格覆盖完整性及完整治疗平台协同能力,方能在神经介入器械升级浪潮中占据有利竞争位置。

 京公网安备 11010802022788号






