


 发帖

 雷达卡



在双碳目标持续推进、电力系统安全与环保要求同步升级的背景下,传统矿物油变压器的环境泄漏风险、防火短板已难以适配数据中心、城市地下变电站、新能源并网等高敏感场景需求,环保型液浸式变压器凭借可生物降解绝缘介质、高燃点安全属性的核心优势,正成为全球电力设备绿色转型的核心方向。据2026年9月最新行业调研数据,2026年全球环保型液浸式变压器销量预计约为11.96万MVA,市场规模的快速扩张背后,行业正从早期单纯替换绝缘液的改良路线,转向覆盖电磁设计、绝缘系统、全生命周期管理的整机系统优化阶段。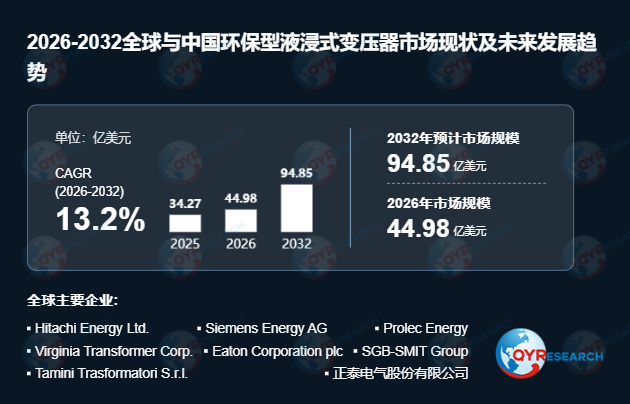
首先,行业增长核心驱动逻辑已完成迭代。受全球电网老旧设备改造、新能源大规模并网、数据中心电力负荷持续提升等多重因素叠加影响,环保型液浸式变压器的需求边界正由传统配电级场景向中大容量电力变压器项目快速延伸。2026年国内落地的广州某超大型数据中心项目中,全部采用10-100 MVA容量段的天然酯绝缘环保型液浸式变压器,相较于传统矿物油方案,不仅取消了站内冗余消防设施投入,还将设备全生命周期运维成本降低27%,项目投运后供电可靠性提升至99.995%。当前全球≤10 MVA容量段产品仍是出货量最广的基础品类,覆盖公用配电、分布式光伏、商业建筑等通用场景,其规模化制造体系已趋于成熟。
其次,整机系统优化成为技术演进的核心主线。环保型液浸式变压器早期产品仅通过替换天然酯或合成酯绝缘液实现性能升级,受绝缘介质兼容性约束,长期存在热设计匹配不足、密封件老化过快等技术难点。近6个月行业技术迭代显著,头部厂商已将低损耗非晶合金铁芯、耐高温H级绝缘体系、在线状态监测模块与环保绝缘液深度融合,新一代产品的空载损耗较传统同规格矿物油变压器降低32%,绝缘系统预期寿命从30年延长至40年以上。2026年6月国内厂商新申请的耐极寒抗老化环保绝缘液专利,进一步解决了高寒地区低温环境下介质流动性不足的行业痛点,推动产品适用场景向高海拔、极寒区域拓展。
此外,全球差异化合规要求重塑市场竞争格局。受不同地区能效法规、消防规范差异影响,环保型液浸式变压器的区域渗透节奏呈现明显分化:北美市场依托2029年即将落地的新版配电变压器能效标准,设备更新需求集中释放;欧洲市场以严格的生态设计要求推动产品向全容量段覆盖;中国市场的增量机会则主要来自城市核心区变电站、海上风电项目等环境敏感型场景,而非对传统液浸式变压器的全面替换。当前全球第一梯队厂商占据约51%的市场份额,行业竞争焦点已不再局限于绝缘液材料选型,高容量项目落地经验、全链条客户认证资质、本地化交付服务能力正成为决定厂商市场份额的核心要素。
从长期发展维度看,环保型液浸式变压器的渗透率提升仍需突破中大容量产品初始成本偏高、电网长周期认证流程繁琐等现实约束。随着上游特种绝缘液产能释放、整机设计标准化程度持续提升,预计2032年全球市场规模将达到94.85亿美元,年复合增长率维持13.2%的高位水平,未来具备全容量段产品布局能力、能够为客户提供全生命周期成本优化方案的厂商,将在电网改造、新能源并网、高等级数据中心建设的增量市场中占据核心优势。

 京公网安备 11010802022788号






