


 发帖

 雷达卡



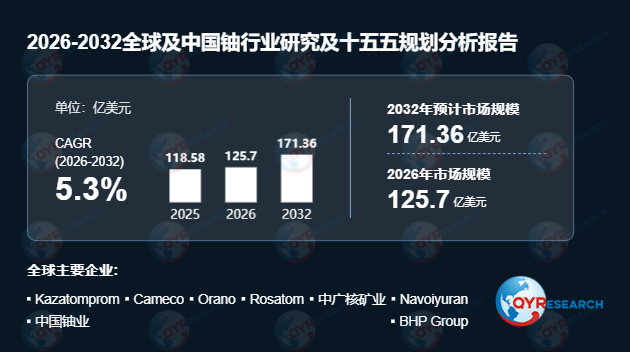
铀(化学符号U,原子序数92)是具有天然放射性的关键重金属能源矿产,主要以铀-238和可裂变铀-235同位素形式存在,是全球核能发电和清洁能源供应链中不可替代的核心战略资源。据QYResearch统计,2025年全球铀产量约7.7万吨,铀价格约为154美元/千克。
首先,全球核能发展、能源安全战略以及低碳转型目标正在推动铀行业重新获得市场关注。截至2025年底,全球共有436台在运核电机组,总装机容量约3.98亿千瓦;另有73台在建机组,总装机容量8063.5万千瓦。2026年3月,国际能源署署长比罗尔指出,全球在建核电装机容量已达约70吉瓦,创40年来新高。多国扩大核电装机规模,核电运营商对稳定、长期铀资源供应的需求持续提升。国际原子能机构2026年9月发布的最新预测显示,全球核电装机容量到2060年可能增加两倍以上,小型模块化反应堆预计将成为清洁电力的重要新来源。与此同时,COP28上30多个国家签署的《三倍核能宣言》宣布到2050年将全球核电装机容量提升至2020年的三倍,中国于2026年3月正式加入该宣言。
其次,铀矿开采技术正逐步向高效率、低环境影响方向演进。原地溶浸采铀法凭借较低地表扰动和较高运营灵活性,在适合的地质条件下获得广泛应用,已成为全球最重要的开采方式之一。哈萨克斯坦拥有全球超过65%的可适宜原地溶浸采铀资源,其国家原子能公司Kazatomprom 2025年铀产量为25839吨,预计2026年产量可达2.75万至2.9万吨,约占全球原生铀产量的20%。传统露天和地下开采方式仍是大型高品位铀矿床的重要生产模式,加拿大作为世界第二大铀生产国,2024年产量约占全球总产量的24%,其中约90%用于出口。未来铀项目竞争优势将更多取决于资源品质、生产成本、环保合规能力以及长期运营稳定性。
此外,行业更加重视长期采购协议、供应链安全、库存管理以及矿山资产多元化布局。高盛2025年12月发布的报告预测,2025年至2035年间铀的累计供应缺口约为13%,2025年至2045年间将进一步扩大至32%。长期合约价格自2025年8月以来已从每磅80美元上涨至86美元,现货价格预计2026年底将达到约91美元/磅。公用事业企业与铀生产商之间的长期采购协议进一步增强市场稳定性,例如Cameco与印度签署的约26亿美元长期铀供应合同,覆盖2027—2035年约1万吨铀的交付。
从产业链看,上游主要涉及铀资源勘探、矿山建设、铀矿开采及铀精矿生产;中游完成矿石加工和铀精矿供应,为后续核燃料制造提供原料;下游主要应用于核电发电、军事核应用及其他核能相关领域。产业价值主要集中于资源控制能力、矿山开发效率、生产稳定性以及长期供应保障能力。
下游市场机会方面,核电发电仍是铀资源最主要的消费领域。除传统核电外,小型模块化反应堆及先进核能技术的发展为铀资源市场带来新的增长机会。中国自主研发的"玲龙一号"是全球首个通过国际原子能机构安全审查的陆上商用SMR,计划于2026年并网发电。加拿大2026年6月发布的首份国家核能战略明确提出,到2035年实现铀出口量较2024年翻一番,并推进SMR部署。长期市场机会与各国核能政策、反应堆建设规划以及全球能源转型方向密切相关。
地区分析方面,哈萨克斯坦凭借大规模原地溶浸采铀业务成为全球最重要生产区域,加拿大、澳大利亚、非洲部分地区也拥有重要铀资源基础。区域竞争主要围绕资源储备、生产成本、监管环境以及在全球核燃料供应体系中的战略地位展开。中国铀资源按国际标准的"三分之一国内、三分之一海外矿山、三分之一公开市场"策略持续推进,中广核矿业已在纳米比亚、哈萨克斯坦、澳大利亚等国布局铀项目。
竞争格局方面,全球铀市场由综合型矿业企业、国家资源型企业以及专业铀生产商共同参与。Kazatomprom、Cameco、Orano、Rosatom凭借资源储备、生产能力和长期客户合作关系,在全球铀供应体系中发挥核心作用。Navoiyuran、中国铀业、中广核矿业等区域企业也积极参与全球铀资源供应。行业竞争重点集中于资源保障能力、采矿技术、生产效率、项目开发能力以及长期稳定供应能力。Kazatomprom已制定2025—2034年发展战略,奉行"价值大于数量"原则,计划将勘探规模扩大三倍并加速海外业务拓展。
行业面临的核心风险与挑战包括:矿山开发周期长、监管要求严格、环保标准提高以及项目投资规模较大;铀资源和生产能力集中于部分地区,地缘政治变化、贸易政策调整以及主要生产区域运营变化可能对全球供应稳定性产生影响;核能政策变化、国际贸易限制以及铀价格波动也可能影响矿山投资计划和项目经济性。供应区域多元化、环境合规要求、公众对核能接受度以及供需平衡管理仍是行业长期需要应对的结构性挑战。

 京公网安备 11010802022788号






