


 发帖

 雷达卡



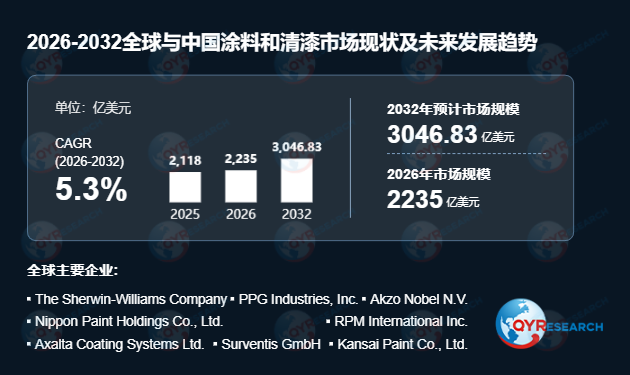
涂料和清漆是施涂于基材表面并形成连续膜层的成品材料,主要承担装饰、保护、耐久提升及特定功能化需求。涂料通常含颜料,形成不透明或近不透明膜层;清漆则以透明或半透明膜层保留并改善基材纹理。产品形态以液态为主,工业涂装领域广泛应用粉末涂料;配方体系涵盖水性和溶剂型,成膜树脂包括丙烯酸、醇酸、环氧、聚氨酯、聚酯等。膜层形成方式包括挥发聚结、氧化干燥、化学交联、热固化及辐射固化。下游应用覆盖建筑装饰、工业原厂配套和特种用途,基材涉及混凝土、金属、木材、塑料及复合材料。
首先,建筑涂料和清漆仍是全球最大一级需求板块,重涂与翻新需求具备持续性。亚太地区继续成为全球最主要消费区域,其中中国需求结构正由新建房地产向建筑翻新、工业升级和基础设施维护优化;印度及部分东南亚市场受益于城市化、住房改善和现代零售渠道扩张,结构性增长空间较为明显。日本、韩国市场成熟度高,工业及特种涂料占比相对较高。北美和欧洲需求增长平稳,但高端建筑涂料、防护涂料和严格性能标准支撑较高产品价值。欧洲同时也是环境监管推动配方调整的重要区域。拉丁美洲、中东和非洲则受人口增长、基础设施和维护需求驱动,但汇率波动与宏观周期可能带来更明显年度波动。
其次,技术升级正在推动产品从单一环保替代转向性能协同提升。水性涂料在建筑领域基础稳固,并逐步向部分工业应用渗透,其成膜、耐腐蚀、耐化学性和干燥性能持续改善。粉末涂料在金属工业涂装中凭借材料利用率、低排放和生产效率优势进一步扩展;在部分难以完全水性化的场景中,高固体分等低溶剂体系仍具现实价值。数字调色、自动配色、数据化配方管理和工业自动喷涂技术,正提升产品一致性与材料利用效率。行业难点在于,关键原料替换可能影响附着力、干燥速度、光泽、显色、储存稳定性、防腐能力和长期耐候性,因此配方升级需要重新平衡整个体系,而非简单替换单一组分。
此外,市场驱动因素呈现多元化特征。新建建筑、存量翻新、基础设施投资、汽车与交通运输生产、通用工业制造以及资产维护共同支撑需求。发展中经济体城市化扩大初次涂装及后续维护基数,成熟市场则更依赖翻新改造和高性能规范。防护涂料能够延长基础设施和工业资产寿命,从全生命周期角度降低维修与更换成本,因而具备较强结构性需求。与此同时,原材料价格波动仍是主要限制因素,树脂、钛白粉、颜料、溶剂、助剂和包装材料可能受石化原料、能源、运输及汇率传导。在竞争充分的建筑涂料和通用工业涂料市场,成本上涨向终端价格传导存在时滞,易形成阶段性利润压力。环境及化学品管理要求提高,也增加了研发、检测、登记和生产管理成本。
未来更具吸引力的机会集中在能够同步改善环境属性与实际性能的产品。水性工业涂料、先进粉末涂料、高耐久建筑涂料、基础设施防护涂料以及交通运输和工业资产用高性能体系,单位价值通常高于基础装饰涂料。可再生能源设施、电动化交通、现代物流基础设施、船舶维护和更严苛工业生产环境,正在形成对耐腐蚀、耐候、热管理、电性能和施工效率的新需求。能够将核心配方平台跨下游复制,并针对不同地区法规、气候和施工条件快速本地化的制造商,更易实现产品升级与市场扩张。
从产业链看,上游包括成膜树脂、颜料、矿物填料、溶剂、水、助剂、固化剂及包装材料;树脂决定基础性能,钛白粉等颜料承担遮盖与着色功能,助剂虽用量有限却显著影响稳定性和施工表现。中游制造涵盖称量、预混合、分散研磨、调漆、调色、过滤、检测及灌装,工业体系还需多组分管理和应用认证,因此配方能力、色彩管理、应用测试和法规合规构成中游核心价值。下游渠道差异明显:建筑涂料依赖品牌专卖、经销商、家居建材零售、专业施工及工程项目;工业涂料更多通过直接或专业渠道服务原厂制造商和工业涂装企业。行业价值创造集中于配方知识产权、品牌认知、调色系统、技术规格认证、技术服务和本地供应能力。
竞争格局方面,全球市场由跨国制造商、区域建筑涂料龙头和专业工业涂料供应商共同构成。Sherwin-Williams、PPG、AkzoNobel、Nippon Paint、RPM、Axalta、Surventis、Kansai Paint、Asian Paints、Jotun、Hempel、DAW等企业覆盖建筑、工业、汽车、防护和船舶等领域。建筑涂料竞争更依赖品牌、调色体系、渠道网络和本地生产规模;工业涂料则更重视配方技术、客户认证、应用工程和长期技术服务。三棵树、北新建材、亚士创能以及KCC、NOROO、Berger Paints India、TOA Paint、Avia Avian等区域企业通过本地渠道和产品组合强化竞争力。行业资产整合持续推进,原BASF Coatings已作为Surventis独立运营,AkzoNobel与Axalta的拟议合并仍处于完成相关条件的阶段。未来,行业竞争将更多取决于产品组合质量、技术能力、渠道控制、区域覆盖、运营效率以及高附加值环保配方的商业化能力。

 京公网安备 11010802022788号






