


 发帖

 雷达卡



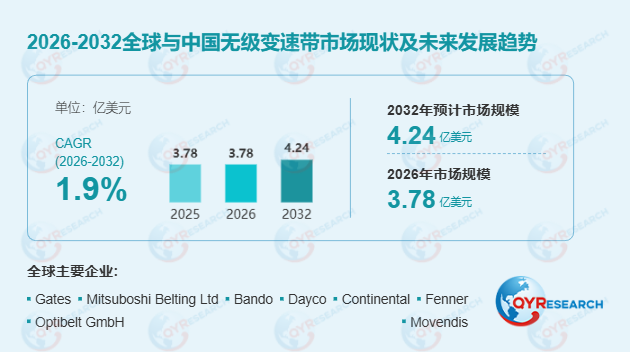
技术演进:从基础尺寸匹配转向热管理与传动能力综合竞争
CVT带产品研发的核心在于平衡高横向刚度与高纵向柔性——前者决定带体承受带轮侧压力和传递扭矩的能力,后者直接影响其在不同带轮有效直径下的连续弯曲与变速性能。当前行业技术竞争正由基础尺寸匹配逐步转向热管理、单位尺寸传动能力、耐久性及具体车型适配能力的综合竞争。芳纶增强、纤维增强胶料和双面齿槽已成为高负荷产品的重要技术方向。值得注意的是,新型纳米纤维增强橡胶(CNF复合橡胶)的商业化正在开辟新的差异化路径,有望在既定安装空间内提升传动能力、降低运行发热并延长使用寿命。中低负荷踏板车产品仍重点改善传动效率、耐久性及小直径带轮适应能力,而全地形车、雪地摩托车用产品则不断强化芯线结构与橡胶配方,以应对更高功率与更剧烈加速工况。
需求结构:高负荷娱乐车辆驱动高性能产品升级
CVT带需求高度应用化,不同车型对负载与热性能要求差异显著。踏板车带属于规模化应用领域,覆盖从低动力通勤车型到高动力大型踏板车的广泛范围,重点关注变速平顺性、耐磨性及成本与性能的平衡。全地形车(ATV)及多用途越野车(UTV)带面临更严苛工况——高扭矩、频繁加速、冲击负荷及泥沙环境使其对高强度芯线、高耐温胶料和双面齿槽结构需求迫切。雪地摩托车带则需重点解决低温柔性与快速温度变化问题,同时满足高功率传递要求。售后替换与高性能升级需求与整车配套共同构成市场基础,终端用户在娱乐及性能型车辆中更重视加速稳定性、耐久性及降低断带风险,而非仅关注初始采购价格。
产业链与区域格局:材料协同与本地化供应成关键
CVT带产业链上游由橡胶聚合物、增强纤维、强力芯线、织物、填料及粘合体系组成,多种材料间的粘合匹配与协同性能是决定产品可靠性的核心技术环节。中游生产涉及胶料制备、芯线处理、压延、模压、硫化及性能检测,产品价值主要形成于材料配方设计、芯线粘合技术及车型适配能力。下游由整车配套与售后市场构成,前者重视系统匹配与大规模一致性,后者依赖车型覆盖范围与渠道可获得性。区域层面,亚洲依托庞大的踏板车制造基础,竞争重点集中于制造效率与本地化供应能力;北美市场因全地形车、雪地摩托车应用突出,更强调重负荷产品耐久性及高性能差异化;欧洲市场结构相对多元,兼顾踏板车与娱乐车辆需求。
竞争格局:工程验证与售后渠道构筑双重壁垒
全球CVT带市场由Gates、Mitsuboshi Belting、Bando、Dayco、Continental等具有长期动力传动带技术积累的国际厂商主导,三力士等区域供应商亦积极参与竞争。整车配套供应商凭借较早参与变速系统开发、车型专项验证及稳定大规模制造质量建立壁垒,售后厂商则依靠目录覆盖、销售渠道及多性能等级产品扩大市场。随着高性能车型动力水平上升,扭矩与热负荷持续增加而安装空间未同步扩大,产品开发难度不断提高,使研发、测试与车型认证投入保持高位。同时,车辆电动化对部分传统带式无级变速系统构成长期结构性替代压力,进一步强化了厂商拓展高负荷产品结构与深耕售后业务的重要性。

 京公网安备 11010802022788号






