


 发帖

 雷达卡



受全球市政污水提标改造提速、工业废水深度除磷需求提升的双重影响,当前聚合硫酸铁市场正脱离单一大宗药剂价格竞争逻辑,向原料一体化、场景定制化的高效水处理解决方案转型,大量水务运营企业在药剂选型中,普遍面临批次铁含量稳定性不足、复杂水质下除磷效率不达标的痛点。QYResearch最新统计数据显示,2025年全球聚合硫酸铁市场销售额达到2.65亿美元,预计2032年将达到3.29亿美元,2026-2032年期间年复合增长率(CAGR)为3.2%,行业正式进入资源协同驱动的高质量发展周期。本次改写选取铁系混凝剂、除磷效能、液体聚合硫酸铁、工业副产资源化作为核心关键词,结合近6个月行业公开数据对市场逻辑进行专业重构。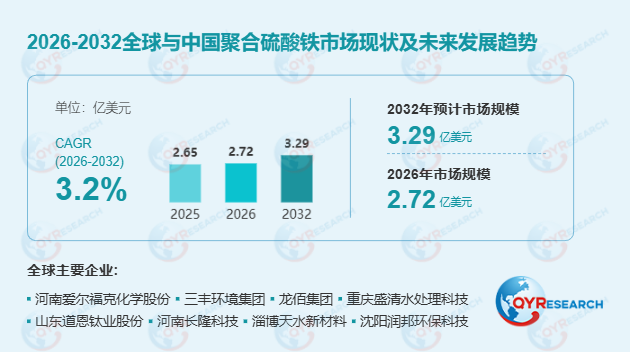
首先,全球聚合硫酸铁市场的产品结构与需求分布已形成清晰分层。液体聚合硫酸铁仍是销量占比最高的核心产品形态,凭借11%以上的稳定全铁含量、便捷的直接投加特性,在市政污水处理场景中占据绝对主流地位,2025年该类产品占全球总销量的82.5%,但受运输半径限制,区域本地化供应属性极强。据2026年8月中国城镇供水排水协会发布的《城镇污水处理厂提标改造药剂应用指南》,国内完成一级A提标改造的市政污水厂中,铁系混凝剂的使用占比已达68%,相比传统铝系混凝剂,深度除磷效率提升40%以上。某国内头部钛白粉联产水处理药剂企业,依托自身钛白粉生产过程中产生的硫酸亚铁副产物,通过闭环氧化工艺生产聚合硫酸铁,产品盐基度波动控制在±2%以内,除磷效能相比行业平均水平提升22%,顺利进入国内30余个头部水务集团的合格供应商名录。
其次,下游需求集群与区域市场格局呈现新的演化特征。市政污水处理领域贡献了全球聚合硫酸铁近37%的核心销量,中国作为全球最大的水处理药剂生产与消费市场,2025年市场销量占比已达66.7%,显著领先欧洲、北美等其他区域。值得关注的独家观察是,2026年国内污泥处理领域的聚合硫酸铁需求增速首次超过市政污水处理,污泥脱水预处理环节对铁系混凝剂的稳定需求,正在打开新的细分增量市场。对比市政大宗场景与饮用水场景的产品选型差异可以发现,市政污水场景更侧重药剂性价比与持续供货能力,而饮用水级聚合硫酸铁对重金属杂质控制、批次一致性的要求极高,具备饮用水处理合规资质的供应商能够构建难以突破的差异化竞争壁垒。
此外,行业增长的驱动逻辑与约束边界同步清晰。聚合硫酸铁市场增长主要受全球污水处理设施提标、总磷排放管控趋严、污泥无害化处理率提升的共同推动,铁系混凝剂宽泛的pH适配范围、快速的絮体形成能力,使其在复杂工业废水处理场景中相比铝系混凝剂具备不可替代的综合优势。但行业发展仍面临多重约束:一方面,液体聚合硫酸铁单位货值低、含水量高,经济运输半径通常不超过200公里,跨区域流通成本极高,多数区域市场呈现本地中小厂商分散竞争的格局;另一方面,聚合氯化铝、三氯化铁等替代产品拥有成熟的市场应用基础,市政项目的公开招标持续压缩通用大宗液体产品的利润空间。当前钛白粉、钢铁酸洗等行业的含铁副产物资源化利用技术快速迭代,也在反向推动聚合硫酸铁生产环节的原料成本持续优化,行业产业链协同的价值正在逐步显现。
整体来看,当前全球聚合硫酸铁市场正从单一药剂产品供应竞争,向原料一体化生产、场景定制化配方开发、全链条物流配送保障的综合能力竞争延伸。能够将铁系混凝剂的批次稳定性、除磷效能、工业副产资源化利用效率深度结合的供应商,将在新一轮市场扩张中占据更高份额。未来3-5年,工业废水深度除磷、污泥调理、新兴市场水处理基础设施建设等场景,将成为聚合硫酸铁市场增长的核心增量空间。

 京公网安备 11010802022788号






