


 发帖

 雷达卡



受全球特高压输电工程扩容、存量电网资产老化替换需求提升的双重影响,当前电气套管市场正脱离单一硬件性能竞争逻辑,向高可靠性、免维护的全生命周期绝缘系统转型,大量输变电主机制造企业在核心部件选型中,普遍面临高端电容型套管供应链认证周期长、油浸式产品运维安全风险高的痛点。QYResearch最新统计数据显示,2025年全球电气套管市场销售额达到30.07亿美元,预计2032年将达到47.72亿美元,2026-2032年期间年复合增长率(CAGR)为6.3%,行业正式进入存量替换与新增需求双轮驱动的扩张周期。本次改写选取干式绝缘、电容型套管、电场均压、复合外绝缘作为核心关键词,结合近6个月行业公开数据对市场逻辑进行专业重构。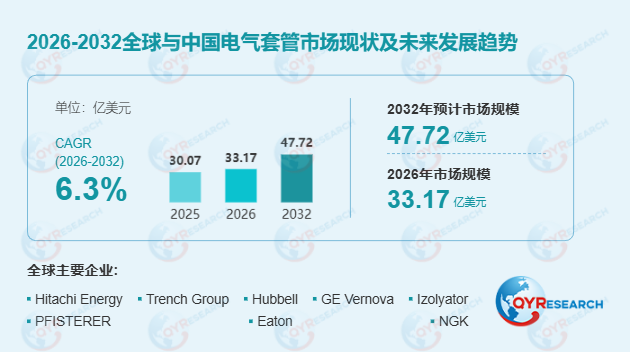
首先,全球电气套管市场的产品结构与需求分布已形成清晰分层。非电容型套管仍是销量占比最高的基础产品赛道,凭借成熟的电瓷或环氧树脂模压结构,广泛适配配电变压器、中低压开关设备场景,2025年该类产品占全球电气套管销量的57.29%,市场竞争集中在制造成本与交付稳定性层面。据2026年6月中国电力企业联合会发布的《特高压设备核心部件运行白皮书》,国内在运500kV及以上电压等级的电气套管中,胶浸纸(RIP)干式绝缘产品的占比已提升至42%,相比传统油浸纸套管,其运维成本降低60%以上。某国内头部特高压设备厂商引入自主研发的高精密电场均压工艺后,550kV胶浸纸电容型套管的局部放电量控制在5pC以内,产品一次性型式试验通过率从78%提升至96%,顺利通过国家电网特高压项目入网认证。
其次,下游需求集群与区域市场格局呈现新的演化特征。电力变压器及电抗器领域贡献了全球电气套管近48%的下游收入,亚太地区作为全球最大的输变电设备制造集群,2025年市场收入占比已达41.09%,显著领先北美、欧洲等其他区域。值得关注的独家观察是,2026年国内存量电网中运行超过20年的高压电气套管占比首次突破35%,存量替换需求增速首次超过新增设备配套需求,成为拉动干式绝缘产品渗透率提升的核心动力。对比中低压配电场景与特高压输电场景的选型差异可以发现,中低压场景更侧重产品标准化与性价比,而550kV及以上特高压场景对电容型套管的电场均压精度、长期介质损耗稳定性要求极高,头部供应商的长期运行业绩与电网资质认证构成了难以突破的行业壁垒。
此外,行业增长的驱动逻辑与约束边界同步清晰。电气套管市场增长主要受全球输配电网现代化改造、可再生能源并网外送、跨区域特高压互联工程的共同推动,复合外绝缘技术的普及大幅提升了产品的耐污闪、抗震性能,进一步拓展了高海拔、重污染等复杂运行场景的适配空间。但行业发展仍面临多重约束:一方面,高端电容型套管的研发需要长期高压试验数据积累,完整的型式试验周期通常超过18个月,下游电网与主机厂的资质认证流程进一步拉长了新进入者的市场导入周期;另一方面,铜、环氧树脂、特种绝缘纸等核心原材料的价格波动,也对企业的成本控制与供应链稳定性提出较高要求。当前海上风电送出工程、高压直流换流站的快速发展,也在反向推动干式绝缘技术在高盐雾、强振动特殊场景下的性能优化,行业技术迭代的场景导向特征正在逐步显现。
整体来看,当前全球电气套管市场正从单一绝缘材料性能竞争,向电场仿真设计、精密制造工艺、全生命周期运维服务的综合能力竞争延伸。能够将电容型套管的电场均压精度、干式绝缘的长期可靠性、复合外绝缘的环境适配能力深度结合的供应商,将在新一轮市场扩张中占据更高份额。未来3-5年,高压直流换流站、海上新能源送出工程、老旧电网设备改造等场景,将成为电气套管市场增长的核心增量空间。

 京公网安备 11010802022788号






