


 发帖

 雷达卡



一、技术路线演进:从物理乳化向化学改性水分散体系升级水基型环氧树脂以环氧树脂为主体,通过外乳化、自乳化或化学改性等方式使疏水性树脂稳定分散于水相中。基础树脂以双酚A型环氧体系为主,并根据性能需求采用双酚F型、酚醛型及其他改性环氧结构,通过引入亲水基团、聚醚链段或表面活性剂调节水分散性、粒径及成膜性能。
首先,从乳化及水分散技术维度来看,外乳化型通过物理方式将传统环氧树脂分散于水中,在成熟及成本敏感型配方中仍具应用基础;自乳化型通过在树脂体系中引入亲水结构或反应型乳化结构,显著提高分散稳定性和配方可控性;化学改性水分散型则能够在粒径、相容性及最终应用性能方面实现更深入的结构设计。面向高要求工业涂料及特种应用,自乳化和化学改性体系具有较明显的技术升级空间。
其次,双组分水性环氧体系持续改善低VOC条件下的干燥速度、可使用时间、早期耐水性以及金属和矿物基材性能,产品开发从通用树脂向工业防腐、混凝土地坪、金属直涂、交通运输涂层和纤维处理等专用体系延伸。此外,生物基原料、低碳环氧产业链以及更高固含量的水性体系逐渐成为长期技术方向,下游客户对减少溶剂使用的要求正由单纯环保合规进一步转向环保性与耐久性能兼顾。
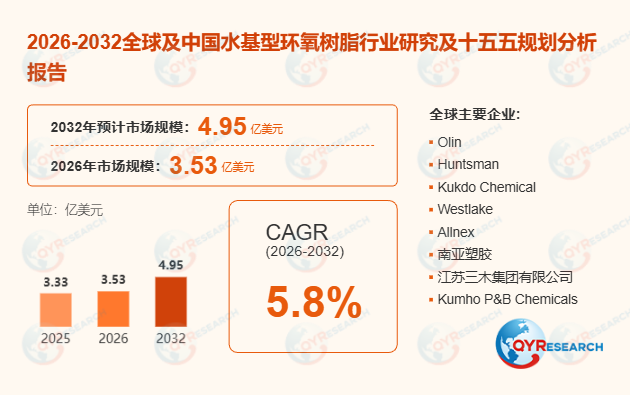
二、竞争格局:头部企业加速整合,一体化解决方案成竞争主线全球水基型环氧树脂市场由Olin、Huntsman、Kukdo Chemical、Westlake、allnex、南亚塑胶等跨国企业,以及江苏三木集团、宏昌电子材料等中国本土厂商共同参与竞争。值得注意的是,2026年6月,Olin与Huntsman宣布以全股票方式进行对等合并,组建名为"奥林亨斯迈"(OlinHuntsman)的新公司,交易估值约24.3亿美元,合并后年营收约125亿美元,预计2027年上半年完成。这一重大并购将深刻重塑全球环氧树脂供应格局。
行业竞争正由基础环氧树脂供应能力进一步转向水分散技术、树脂与固化剂匹配、固含量、储存稳定性及配方技术服务。Huntsman已形成ARALDITE水性环氧树脂及ARADUR配套固化剂体系,allnex的BECKOPOX产品体系则覆盖用于金属和混凝土涂层的水性环氧分散体及配套固化剂,体现出行业向树脂与固化体系一体化解决方案发展的竞争方向。在2025年行业平均毛利率约16.4%的背景下,差异化配方和应用技术支持对企业维持盈利能力的重要性进一步提升。
三、政策驱动:VOC管控趋严,水性环氧体系迎来替代加速期水基型环氧树脂需求的核心驱动力来自涂料和胶黏剂产业由溶剂型体系向低VOC和更安全施工技术转型。2025年5月30日,国家市场监督管理总局发布GB 30981.1-2025《涂料中有害物质限量 第1部分:建筑涂料》强制性国家标准,该标准于2026年6月1日起正式实施,明确规定建筑用溶剂型墙面涂料不得在现场涂装使用,并首次新增半挥发性有机化合物(SVOC)、总砷等限量指标。
此外,2026年7月,财政部、税务总局、生态环境部联合发布《征收挥发性有机物环境保护税试点实施办法》,明确自2027年1月1日起在汽车制造等八个行业实施VOCs环境保护税试点,税额幅度为每污染当量8-12元,并实行"多排多缴、少排少缴"的激励约束机制。上述政策组合拳将显著加速水性环氧体系在工业防腐、地坪、交通运输涂层等领域的渗透替代。
四、产业链与下游应用:涂料为核心,多元化场景拓展从产业链结构看,上游以双酚A、环氧氯丙烷等基础原料为主,其价格波动直接影响水基型环氧树脂的生产经济性。中游企业通过物理乳化、分子结构改性、中和及受控分散等工艺将环氧树脂转化为稳定的水分散体。下游配方企业将水基型环氧树脂与水性胺类固化剂、颜填料复配,形成终端产品,PPG Industries、AkzoNobel、Sherwin-Williams、Hempel、Jotun、Nippon Paint和Kansai Paint等涂料制造商构成重要终端客户群体。
涂料是水基型环氧树脂最重要的下游市场,重点覆盖工业防腐涂料、金属底漆、混凝土保护、地坪及基础设施维护等领域。除涂料外,胶黏剂、复合材料、纺织与纤维处理、油墨印刷及电子电气应用形成多元化市场机会。水性环氧分散体可作为玻璃纤维和碳纤维上浆体系中的成膜或粘结组分,胶黏剂领域则利用其低溶剂特性和较强基材粘结性能拓展应用边界。
五、区域格局与风险展望亚太地区是水基型环氧树脂重要的生产和消费中心,中国依托完整的涂料和环氧树脂产业链形成重要需求基础。截至2025年底,中国环氧树脂总产能已突破400万吨/年,但存在低端产品过剩、高端产品不足的结构性矛盾。欧洲和北美属于水性涂料技术及应用体系较成熟的市场,未来区域机会更多取决于性能升级而非简单溶剂替代。
行业面临的主要限制在于水性体系自身较高的配方和施工复杂度——水分挥发受环境温度、湿度和通风条件影响较大,早期耐水性、金属基材闪锈控制及干燥速度均构成技术难点。企业需同时面对原材料成本波动、环保要求持续提高以及工业客户较长的产品验证周期,在保证产品批次稳定性的同时维持具有竞争力的综合配方成本。
总体而言,水基型环氧树脂行业正处于政策红利释放与技术迭代共振的关键阶段,能够同时开发水性环氧树脂、配套水性固化剂并提供完整配方技术支持的企业,有望从单纯树脂供应延伸至整体应用体系,在行业整合浪潮中占据先发优势。

 京公网安备 11010802022788号






