


 发帖

 雷达卡



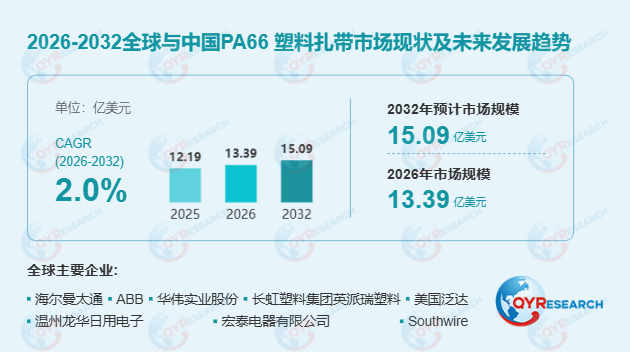
产品与材料:PA66性能优势稳固,高性能化成为主线PA66塑料扎带以聚酰胺66为核心原料,采用一体式棘轮自锁结构,具备止退锁紧、操作便捷、不易松脱等特点,部分可拆卸款式可重复利用。尼龙材料赋予其绝缘性、耐酸碱腐蚀、抗老化、高抗拉强度和稳定耐温性能,常规阻燃等级可达UL94V-2,适配多数工业电气安全标准。行业产品正由标准化向应用导向型转变,阻燃增强、耐高温、耐候、抗紫外线和定制化设计能力,正成为区分普通产品与高附加值产品的关键。
需求驱动:新能源汽车与新能源基础设施拉动高可靠紧固需求PA66塑料扎带下游覆盖电子、家电、汽车、物流、建筑电气和新能源等领域。其中,新能源汽车和智能汽车线束复杂度持续提升,成为重要增长方向。2023年全球电动汽车线束市场规模约32.97亿美元,预计2031年将达到117.64亿美元,复合增长率约17.2%。线束系统扩张不仅增加扎带用量,也提高对阻燃、耐热、耐候和长期可靠性的要求。光伏系统、储能设备和AI数据中心同样对户外耐久性、电气安全和长期稳定性提出更高标准。全球制造供应链区域化重构,尤其是电子、家电和汽车产能向东南亚、墨西哥等地转移,也带动当地对线缆管理配套产品的本地化供应需求。
成本与竞争:PA66产能扩张压低原料波动,但高端认证壁垒仍在上游PA66树脂价格直接影响扎带企业成本。2025年国内PA66产能快速扩张,年底逼近150万吨/年,而2024年表观消费量仅75-80万吨,行业产能利用率不足60%,供需失衡导致价格一度跌至历史低位。进入2026年,受成本支撑和供给节奏调整影响,PA66价格出现阶段性反弹,10月国内主流出厂价约19100元/吨。原料价格中枢下移有利于下游改性塑料和注塑制品成本改善,但通用型扎带因差异化有限,价格竞争仍较激烈。行业主要限制因素还包括材料脆性控制、模具精度、自动化水平、国际认证周期和全球供应能力。缺乏材料技术、自动化制造和认证体系的中小企业,将面临更大盈利压力。
产业链与区域:中国产能集中,海外本地化服务能力重要性提升PA66塑料扎带产业链上游包括PA66树脂、改性助剂、色母粒和辅助材料;中游涵盖注塑成型、模具开发、工艺优化、质量控制和定制化生产;下游应用以线缆管理、零部件固定和装配效率提升为主。产业价值正由简单注塑加工,向材料配方优化、自动化制造、认证能力和场景化产品开发转移。中国仍是全球最重要的生产和消费区域,依托成熟塑料加工体系和庞大下游制造基础占据核心地位。欧洲和北美市场认证要求高、质量标准严格;印度市场受制造业扩张和供应链本地化推动,预计增长较快。未来区域竞争将更依赖贴近客户的精加工、交付、清洗、维修和周期性备件服务能力。
竞争格局:从价格竞争转向认证、定制与全球供应能力全球PA66塑料扎带市场呈现国际领先企业与大量区域型供应商并存格局。海尔曼太通、ABB、泛达、艾利丹尼森等企业凭借产品可靠性、国际认证、材料技术和全球供应网络保持优势;中国本土企业则在成本效率、交付速度和本地响应方面具备竞争力。随着新能源汽车、储能、数据中心和工业自动化需求提升,具备PA66材料改性、自动化生产、海外布局和绿色产品体系的企业,将更有可能进入高价值供应链。行业长期趋势是从单一产品销售,转向提供紧固系统设计、材料验证、认证支持和全生命周期服务的综合解决方案。

 京公网安备 11010802022788号






