


 发帖

 雷达卡



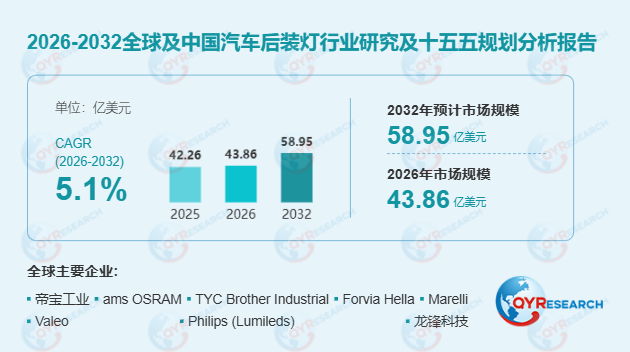
首先,LED照明全面主导市场,集成化总成重塑售后维修模式。 全球汽车后装灯行业正加速由传统替换灯泡向高性能LED光源及集成式照明总成方向升级。随着LED光效、散热技术及电子驱动控制的持续完善,LED照明已成为市场规模最大的产品类型,并在替换光源与灯具总成领域不断扩大应用。据行业数据,2024年中国市场乘用车前装标配LED前大灯搭载率已达81.3%,随着这批LED车辆逐步进入售后维修周期,适配的替换模组与完整灯具总成将形成更加多样化的后装需求。与此同时,部分车型的售后维修方式正由单独更换灯泡转向更换LED模组或完整灯具总成,这对汽车后装灯企业在精密光学设计、散热结构及电子驱动性能方面提出了更高要求。卤素灯和氙灯虽依托传统车型存量基础保持一定需求,但在整体市场中的重要性正逐步下降。
其次,车型适配复杂性构筑行业壁垒,产业链协同能力成为竞争关键。 汽车后装灯产品的核心竞争力高度依赖于车型适配能力与制造精度。上游涉及车规级LED芯片、电子驱动模块、铝合金散热材料及精密光学组件等,中游制造环节涵盖光学设计、注塑成型、LED组装及光度测试等工序,下游则通过零部件批发商、维修门店及电商平台触达终端。由于不同车型在安装尺寸、电气系统及光学结构上存在显著差异,企业在研发设计、模具开发和库存管理方面面临较高成本。据行业观察,2025年国内汽车灯光升级服务市场规模较2020年增长了约65%,专业化售后需求的释放正推动具备广泛车型覆盖与数字化适配查询能力的企业向更高附加值产品延伸。此外,半导体器件及散热材料等原材料价格波动,也对企业的成本控制和盈利空间构成持续考验。
此外,区域市场分化明显,中国制造基地优势凸显。 北美和欧洲作为全球汽车后装灯最主要的消费市场,拥有成熟的汽车维修与零部件流通体系,对替换灯具总成及专业照明升级产品需求强劲。中国既是重要的消费市场,也是全球主要制造基地之一,具备从LED光源、电子元器件到汽车灯具生产的完整产业链,在规模化制造与成本控制方面优势显著。东南亚及其他新兴市场随着汽车保有量增加及售后渠道完善,展现出进一步拓展的潜力。在"十五五"规划框架下,中国依托"一带一路"倡议深化国际合作,本土企业正加速参与全球汽车售后照明供应链竞争。
最后,行业竞争步入深水区,综合技术实力决定市场格局。 全球汽车后装灯市场呈现多元竞争态势。帝宝工业和TYC Brother Industrial是具有代表性的售后替换灯具总成制造商,在车型覆盖与产品制造能力方面表现突出;ams OSRAM和Philips(Lumileds)在汽车照明技术积累方面具有优势;FORVIA HELLA、Marelli和Valeo等企业则具备较广泛的照明技术基础及售后零部件业务能力。中国制造商如龙锋科技、易事达光电等通过规模化生产与出口业务积极参与国际竞争。面对照明技术快速迭代、区域法规差异及国际贸易环境变化等挑战,未来行业竞争正从单纯的价格与制造成本竞争,全面转向光学性能、散热能力、电气兼容性及合规认证等综合能力较量。
综上所述,尽管面临车型适配复杂性与中低端产品价格竞争等制约,但在全球汽车保有量增长、LED技术持续渗透及售后维修需求释放的强劲驱动下,汽车后装灯行业仍具备稳健的增长前景。持续加强产品研发、完善车型适配数据库并拓展全球化服务网络,将是企业穿越周期、实现高质量发展的核心路径。

 京公网安备 11010802022788号






