


 发帖

 雷达卡



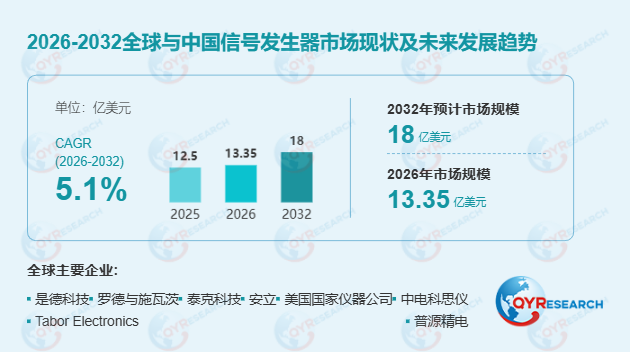
首先,射频微波与任意波形发生器构成市场核心引擎。 信号发生器涵盖射频微波、函数及任意波形等形态,核心指标聚焦于相位噪声、调制带宽及多通道同步精度。2025年,函数发生器虽占据64.60%的销量份额,但射频及微波信号发生器凭借66.75%的收入占比稳居价值高地。随着通用仪器与任意波形发生器功能边界的融合,行业对高速数模转换及深度波形存储的需求急剧上升。例如,罗德与施瓦茨SMW200A系列已支持67 GHz频率及2 GHz调制带宽,泰克AWG70000B系列采样率高达50 GSa/s,这些高性能信号发生器正成为毫米波测试与高速数字接口验证的基石。
其次,区域市场呈现差异化竞争格局,中国加速向制造与消费双核心迈进。 北美依托成熟的半导体与航空航天研发体系,以28.52%的收入占比位居全球首位;通信及信息网络应用则以28.43%的收入领跑下游市场。相比之下,中国凭借庞大的电子制造与通信设备产业,2025年销量占比达28.77%,并预计在2032年将全球产量份额提升至42.46%。尽管通用函数发生器市场竞争激烈,但中国企业在专业射频微波信号源及特定高性能测试领域的国产替代正展现出极强的敏捷性。
此外,产业链价值正由单一硬件销售向软件生态与系统集成延伸。 信号发生器产业链上游高度依赖高速数模转换器、FPGA及精密射频微波器件,中游涉及频率合成、数字信号处理及精密校准等环节。市场呈现明显的头部集中特征,是德科技、罗德与施瓦茨和泰克三家巨头合计占据近48%的收入份额。然而,随着客户采购决策转向整体测试性能与软件兼容性,区域性制造商(如中电科思仪、普源精电、鼎阳科技)正通过本地化定制开发与自动化测试集成,在通用与中高端市场扩大高附加值项目的覆盖范围。
最后,行业仍面临核心器件壁垒与长周期验证的双重挑战。 信号发生器的落地不仅受限于高端芯片的供应稳定性,还需克服复杂电磁兼容设计与长期运行稳定性的技术难点。在价格敏感市场,基础功能产品的同质化竞争压缩了利润空间,这在一定程度上约束了企业向高端多通道相参输出方向的研发投入。未来,具备自主信号生成技术、拥有成熟波形软件库,且能在6G通信、汽车毫米波雷达及半导体混合信号验证中提供闭环测试方案的厂商,将在激烈的市场洗牌中占据核心生态位。

 京公网安备 11010802022788号






