


 发帖

 雷达卡



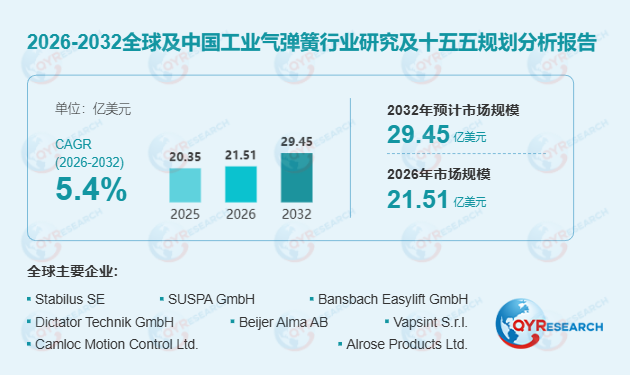
产品体系与技术架构工业气弹簧是一种利用密封缸体内部高压气体产生可控推力或拉力的机械功能部件,主要用于工业及商业设备中的支撑、升降、平衡、定位及运动调节。其典型结构由缸筒、活塞杆、活塞组件、密封系统、导向部件和连接件组成,通常采用高压氮气作为储能介质,通过活塞两侧的有效受压面积差产生输出力,并可结合内部油液及阀体结构实现运动缓冲和位置锁定。
按照产品结构与功能,工业气弹簧主要分为压缩式/支撑式气弹簧、可锁定气弹簧、转椅升降气弹簧、拉力气弹簧及其他特种气弹簧。其中,压缩式气弹簧是支撑、升降及负载平衡应用的重要基础产品;可锁定气弹簧通过位置锁定、释放控制及精密调节形成差异化竞争优势,重点应用于医疗设备、人体工学家具及特殊交通运输设备。产品性能主要由额定输出力、行程长度、缸筒与活塞杆尺寸、锁定性能、工作温度、密封可靠性、耐腐蚀能力及使用寿命决定。
行业趋势:从被动支撑到主动集成全球工业气弹簧行业正经历深刻的技术范式转换。早期产品主要围绕基础支撑与开合辅助展开,近年来产品功能逐步延伸至锁定刚性控制、释放操作优化、安全性增强及结构集成。技术架构方面,标准化数据模型、可信数字身份、联邦式数据交换和分级访问权限逐渐成为平台升级的重要方向,使不同产业链参与者能够在保护商业敏感信息的同时实现必要的数据共享。
值得关注的是,电动执行器逐步进入部分自动调节场景,促使传统工业气弹簧制造商进一步强化机械方案在成本、紧凑性、可靠性及无需持续供电方面的竞争优势。以德国斯泰必鲁斯(STABILUS)为例,该公司自1962年生产出全球首只工业用气弹簧以来,累计销量已超过15亿只,在全球轿车气弹簧配套市场占有率超过75%,年产量超过1.3亿只,其产品线已拓展至电动撑杆、阻尼器等智能运动控制系统。
核心驱动力与结构性约束法规合规要求与下游设备升级是工业气弹簧市场发展的直接驱动力。汽车及商用车中的发动机舱盖、检修盖板和储物舱门,工业设备中的防护罩及维修门,家具及办公设备中的升降机构和座椅调节系统,均需要工业气弹簧提供辅助支撑、负载平衡或可控定位功能。医疗及康复设备对平稳调节和可靠锁定的需求,也推动高功能工业气弹簧的应用。2026年上半年,国内乘用车空气悬架配置渗透率已突破10%,空气弹簧作为核心部件的国产化替代进程显著加速,保隆科技、孔辉科技、拓普集团三家本土企业合计市占率超过90%。
然而,系统部署成本与跨组织实施复杂性仍是制约工业气弹簧普及的重要因素。精密钢管、活塞杆、密封件、表面处理材料、能源及制造人工成本的共同影响,使部分标准化产品面临明显的采购价格压力。产品长期性能容易受到温度变化、安装角度、侧向载荷、密封磨损及气体泄漏影响,限制其在部分极端工况中的适用性。
市场机遇:功能升级与特殊环境适配工业气弹簧行业的新增商业机会主要来自产品功能升级、特殊环境适配和整机制造商的定制化需求。具备可控释放机构和稳定锁定性能的可锁定气弹簧,可进一步服务于医疗床、康复座椅、人体工学工作台及交通运输座椅系统。不锈钢及其他耐腐蚀工业气弹簧适用于食品加工、化工设备、海洋环境及特殊工业机械。
此外,向欧洲市场出口电池及相关产品的亚洲制造企业将形成跨境合规与数据集成需求。具备模块化产品架构、标准化接口和大规模供应商接入能力的解决方案提供商,有望在降低企业实施复杂度和拓展多场景应用方面获得新的商业机会。
竞争格局与区域分布全球工业气弹簧市场呈现专业气弹簧制造商、大型工业软件集团及区域数字基础设施供应商共同参与的竞争结构。Stabilus SE和SUSPA GmbH拥有较广泛的气弹簧产品组合及跨行业应用基础;Bansbach Easylift、Dictator Technik和Weforma在工业专用气弹簧、可锁定结构和特殊工况产品方面具备专业制造及工程服务能力。
从区域分布看,欧洲是法规驱动型应用的核心区域,德国及其他欧洲国家在工业气弹簧工程设计、技术开发及专业工业应用方面具有长期积累。亚太地区是重要落地市场,中国在家具、办公椅、汽车配套及普通工业气弹簧领域形成了较完整的制造与配套产业链,安徽、江苏、上海及广东等地区拥有相关制造企业。随着整机客户提高质量一致性、可靠性及供应商协同开发要求,中国企业在精密制造、密封技术、自动化检测和高端应用认证方面持续面临升级需求。
细分结构与展望按交付模式,市场分为SaaS订阅型、软件授权型和定制化及托管型三类;按核心功能深度,分为合规与护照管理、供应链追溯与可持续性管理、电池全生命周期综合管理三类;按数据部署架构,分为集中式云架构、联邦式与去中心化架构、本地及专属部署架构。电动汽车电池是主要商业化应用方向,固定式储能电池构成另一重要增长极。
值得关注的是,2026年7月欧盟发布的《数字电池护照指南》将71项细分数据点结构化编排,其中碳足迹声明等关键数据点截至2027年2月暂不填报,格式待后续实施法案明确,这为解决方案供应商预留了技术迭代窗口期。未来行业竞争将更加聚焦可信数据获取能力、客户系统集成深度、跨平台互操作水平及电池全生命周期合规信息的持续维护能力,具备模块化产品架构与大规模供应商接入能力的平台供应商有望率先占据市场高地。

 京公网安备 11010802022788号






