


 发帖

 雷达卡



在神经外科手术向微创化、数字化与精准化深度演进的背景下,手术显微镜作为术中核心可视化设备,其技术迭代速度与市场渗透深度正受到行业高度关注。据恒州诚思调研统计,2025年全球神经外科手术显微镜市场规模约29.78亿元,预计未来六年将以4.2%的复合年增长率(CAGR)保持平稳扩张,至2032年市场规模将接近40.09亿元。2025年全球产量达1,070台,平均售价约38.5万美元/台。当前,国内三甲医院神经外科对高分辨率、荧光导航融合及术中教学一体化平台的采购需求持续攀升,叠加国家卫健委2024年发布的《神经外科手术操作规范》对可视化设备标准的提升,该赛道正迎来结构性增长机遇。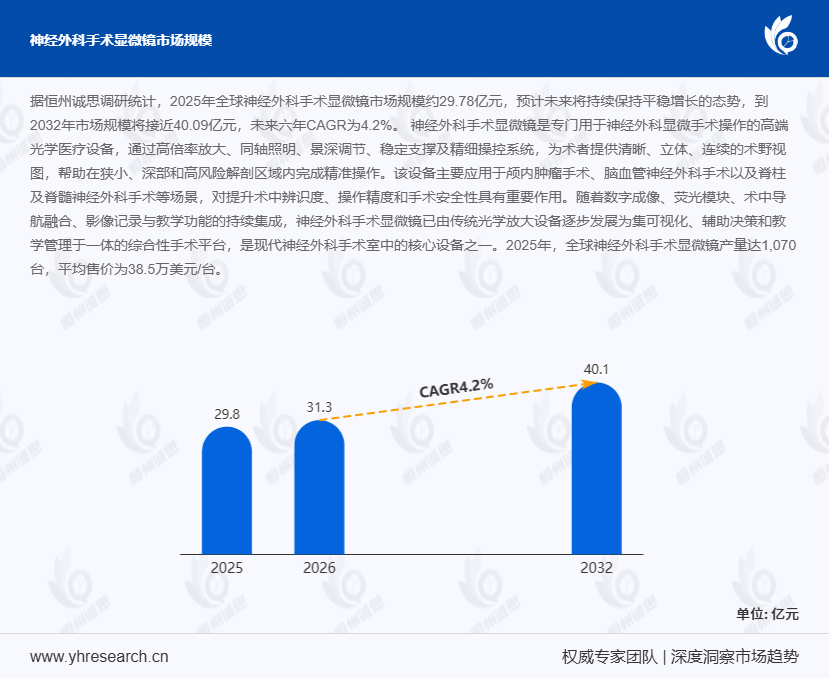
首先,从产品技术特征与产业链结构来看,神经外科手术显微镜是专用于颅内肿瘤、脑血管及脊柱脊髓等高精度显微手术的高端光学医疗设备,通过高倍率放大、同轴照明、景深调节及精细操控系统,为术者提供清晰、立体、连续的术野视图。据国家药监局2024年第三季度医疗器械注册数据,当年新增神经外科手术显微镜注册证同比增长约18%,其中集成荧光模块与术中导航功能的高端机型占比超过35%。产业链上游涵盖光学镜头、CMOS/视频模组、机械臂与支撑系统、光源、软件算法及导航接口等核心部件;中游为整机制造与系统集成,产品单价集中在30万至50万美元区间,行业毛利率维持在45%–55%;下游主要面向综合医院神经外科、专科医院/神经医学中心及部分开展脊柱显微手术的日间手术中心。对比公立三甲医院与民营专科机构在采购决策上的差异:前者更侧重设备的临床验证数据与医保兼容性,后者则更关注性价比与本地化售后服务响应速度,这也推动了市场向高低两端分化的格局演进。
其次,从市场驱动因素与竞争格局来看,三大核心动力正加速神经外科手术显微镜市场扩容。其一,深部、狭窄、复杂解剖通道的可视化需求持续提升,推动医院对高分辨率、高景深和高稳定性显微系统的采购意愿增强。以某省级神经医学中心为例,其引入4K/3D数字神经外科手术显微镜并结合术中导航融合后,颅脑肿瘤切除手术的全切率提升约12%,术中平均出血量减少约15%。其二,荧光血流观察、增强现实及实时影像记录功能的集成,使高配置机型在脑血管手术与脊柱显微减压术中的应用渗透率显著提升。其三,微创化与教学协同趋势加快,带动医院在显微镜平台上同步追求临床效率、术中决策支持和培训展示能力。独家观察显示,2024年中国神经外科手术显微镜市场中,国产品牌在中端机型的市场占有率已从2022年的约20%提升至近30%,国产替代进程明显提速。
此外,从未来趋势来看,神经外科手术显微镜正从单机设备向平台型系统加速演进。4K/3D数字显示、光学—外窥镜混合观察、机器人辅助定位及增强现实荧光等能力已成为高端产品的重要升级路径。与此同时,外窥镜等新型可视化方案在脊柱和部分颅脑手术中的应用加速,倒逼传统手术显微镜向数字混合可视化与更优人体工学方向持续升级。整体而言,该行业仍属于技术壁垒较高、客户认证周期较长的高端医疗装备赛道,高端市场更依赖光学、机械、软件与临床应用的综合集成能力。
本报告围绕全球神经外科手术显微镜展开系统分析,核心覆盖:全球市场总体规模(销量与收入,历史数据2021–2025年,预测数据2026–2032年);全球及中国市场竞争格局(头部企业销量、收入、价格、市场占有率,2021–2026年);全球重点国家及地区需求结构;核心生产地区产量与产能;以及产业链上中下游全景解析。

 京公网安备 11010802022788号






