


 发帖

 雷达卡



当前,水产养殖企业在高密度养殖工况下面临水质失控、尾水排放不达标等核心痛点,循环水养殖系统(RAS) 与工厂化育苗对高效水产养殖过滤设备的需求正从"可选配置"升级为"刚性投入"。据 恒州诚思(YH Research) 数据,2025年全球市场规模已达2.52亿美元,预计2032年攀升至3.99亿美元,2026-2032年CAGR达6.56%,展现出强劲增长动能。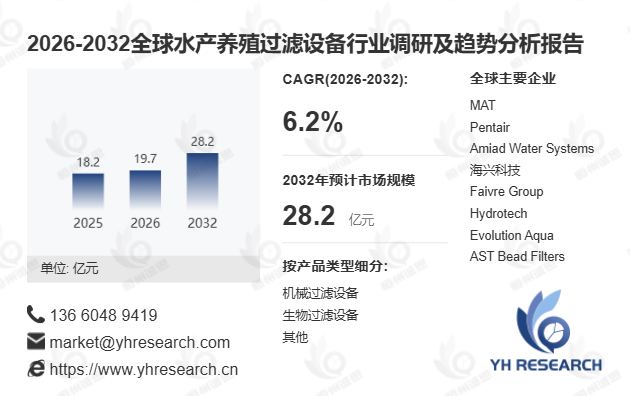
首先,市场驱动力呈三元结构:RAS规模化建设期对生物过滤设备与精密机械过滤的刚性需求、陆基工厂化养殖持续扩容,以及各国环保法规对总氮总磷排放限值的持续收严。据农业农村部2024年11月发布的《设施渔业发展报告》,我国RAS养殖水体面积同比增长23%,直接拉动过滤设备采购量上升。然而,2025年国际贸易政策波动对高端不锈钢滤网、进口自控阀门的供应链产生显著冲击,叠加不同养殖模式对过滤精度与成本的差异化诉求,正深刻重塑市场竞争格局。
其次,技术演进呈现三大明确方向。一是过滤精度精细化,从常规100μm向80μm、60μm甚至更高级别迈进,以满足幼鱼育苗及鲑鳟鱼、石斑鱼等高价值品种的严苛水质要求。二是反冲洗自动化,通过压差监测与时序控制实现滤网自清洁与零停机维护。以某广东对虾工厂化养殖企业为例,引入自动反冲洗转鼓微滤机后,人工干预频次降低70%,反冲洗耗水率下降35%。三是系统集成智能化,将机械过滤、生物净化、紫外消毒及在线水质监测模块高度集成并接入物联网平台,实现远程预警与闭环调控。值得关注的是,2024年我国中小企业智能过滤设备投入占比首次超过大型企业,标志着技术下沉加速。
再次,按设备类型与应用场景细分,市场结构清晰。机械过滤设备(含转鼓式微滤机、弧形筛、带式过滤器)作为一级预处理单元,占据最大市场份额;生物过滤设备(MBBR、滴流式生物滤池等)作为RAS核心水质稳定单元,增速最快;蛋白质分离器、紫外线杀菌器等辅助设备则在高端RAS项目中渗透率持续提升。按处理能力划分,500-5,000立方米/小时的中型设备为当前主流,占市场份额超45%。按应用领域看,RAS养殖对设备协同效率与低能耗要求最高,是过滤设备最核心的应用方向,水体循环利用率可达90%以上。
此外,采购模式呈现显著分层特征。大型RAS项目倾向于采购整套水处理系统解决方案,由工程总包商负责集成与调试,对供应商技术服务能力要求极高;中小型养殖场则更关注性价比与易维护性,多采用单一设备采购加自主运维模式。2025年贸易格局变化带来三重影响:高端滤材与阀门供应链风险上升,倒逼国内企业加速国产替代;欧盟CE认证与北美UL认证等合规壁垒抬高出口成本;本土化快速响应与定制化设计能力成为竞争焦点。
展望未来,水产养殖过滤设备将围绕RAS规模化推广、工厂化养殖普及及尾水排放标准趋严三条主线持续演进。在技术层面,高精度低能耗过滤、新型生物填料开发及物联网智能运维将构成迭代核心。在市场层面,模块化、低成本过滤设备将助力传统养殖向绿色高效转型,而与增氧系统、水质监测系统的深度融合,将使过滤设备真正成为工厂化养殖的效益核心。

 京公网安备 11010802022788号






