


 发帖

 雷达卡



当前,全球电机设计软件市场正从单一仿真工具加速升级为企业数字化研发体系的核心入口。据恒州诚思调研数据,2025年全球电机设计软件收入规模约33.99亿元,预计2026至2032年将以8.7%的CAGR持续增长,至2032年规模接近61.89亿元。这一增长受新能源汽车、工业自动化、机器人、航空电推进及风电等领域对高效电驱需求持续攀升的驱动。企业面临的核心痛点在于:传统"经验设计+多轮打样"的研发方式已难以满足产品快速迭代需求,电机设计软件正成为缩短研发周期、降低试制成本、构建技术壁垒的关键数字化工具。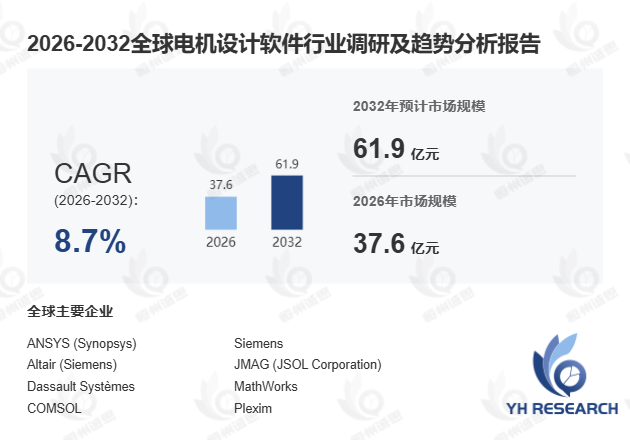
首先,从产品定义与技术特征来看,电机设计软件是面向永磁同步电机、感应电机、开关磁阻电机、轴向磁通电机及高速电机等产品的专业工业软件,集成电磁场仿真、热分析、结构强度分析、振动噪声分析、效率地图、损耗计算、退磁风险评估及多物理场联合仿真等核心功能。据工信部2025年1月发布的《工业软件发展白皮书》,2024年我国电机设计软件在新能源汽车领域的渗透率已达62%,较2023年提升15个百分点。一个典型案例是:某国内新能源车企引入AI优化模块后,电机电磁-热耦合仿真效率提升约40%,研发周期从6个月压缩至3.5个月。电机设计软件的核心竞争力不仅在于功能数量,更在于算法精度、工程适配能力及客户工作流嵌入深度。
其次,从产业链结构与商业模式来看,电机设计软件属于高附加值工业软件,综合毛利率大致处于70%–90%区间,其中标准化程度高、以许可证和订阅收入为主的产品毛利率表现突出,而定制开发与私有化部署业务毛利率相对较低。产业链上游覆盖电磁学求解器、材料数据库、几何建模内核、HPC/GPU算力及云计算环境,中游为软件开发商与仿真平台商,核心环节包括求解器开发、模型库建设及AI优化模块,下游客户集中于新能源汽车、工业电机、伺服系统、机器人、航空航天及风电等领域。对比离散制造与流程制造在电机设计需求上的差异,前者更侧重多工况电磁-热-结构协同仿真,后者则强调能效标准下的快速参数寻优,这导致标准化软件难以完全覆盖所有复杂场景。据 恒州诚思 2025年2月报告,2024年全球电机设计软件市场中,云端SaaS模式收入占比首次突破35%,较2023年提升8个百分点。
此外,从市场机遇与挑战来看,电机设计软件正处于高效电驱、低碳制造与智能研发共同推动的上升周期。新能源汽车从规模扩张进入高性能竞争阶段,电机企业需在转矩密度、效率、噪声与热管理之间快速平衡,云计算、AI优化与数字孪生技术正改变软件价值定位。然而,技术壁垒高、客户迁移成本大及高端软件生态垄断仍是核心挑战。高端软件价格较高,工程师培训周期长,历史模型与数据接口一旦固化,切换成本显著。国产软件则面临算法成熟度、工业案例积累及生态兼容性不足等问题。独家观察显示,2024年中小企业在电机设计软件领域的云端订阅投入占比首次超过大型企业,模块化部署与低代码集成正成为降本增效的关键路径。
下游需求方面,未来市场将从"单一电机设计"转向"电驱系统级优化"与"全生命周期数字化研发"。新能源汽车主驱电机、扁线电机、轴向磁通电机及高压高速电机将推动更复杂的多物理场协同仿真需求,机器人、无人机及低空经济等新兴场景则带动AI优化与自动参数寻优工具加速渗透。
本文基于恒州诚思调研,系统梳理了全球电机设计软件2021至2032年市场规模、全球及中国竞争格局、重点国家需求结构、产品与应用细分市场及上下游产业链全景,为行业参与者提供决策参考。

 京公网安备 11010802022788号






