


 发帖

 雷达卡



传染病诊断行业正经历从"疫情应急工具"向"公共卫生基础设施"的战略跃迁。据恒州诚思调研数据,2025年全球传染病诊断市场规模约1875.6亿元,预计2032年将攀升至2513.7亿元,未来六年CAGR为4.3%,行业平均毛利率达53%。这一数据背后,是临床诊疗、院感防控与公共卫生监测三重需求的结构性叠加。据国家卫健委2025年3月发布的《医疗机构感染防控能力建设指南》,三级医院病原学快速检测覆盖率需从当前68%提升至2027年的90%,政策红利正持续释放。与此同时,下游需求已从"有无检测"升级为"快速鉴别、精准分型、指导用药",这对分子诊断、POCT快速检测及微生物培养与药敏等技术路线提出更高要求。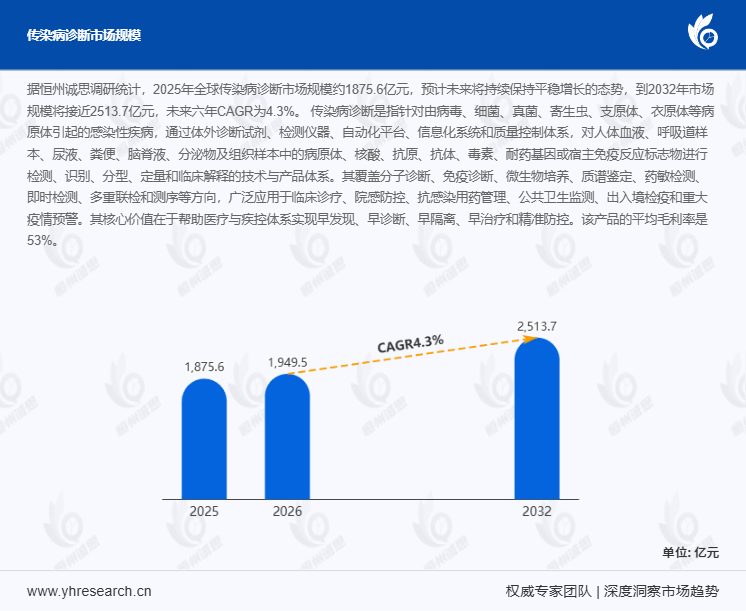
首先,市场增长的核心驱动力来自应用场景的持续拓宽。传染病诊断覆盖病毒、细菌、真菌、寄生虫等病原体的核酸、抗原、抗体及耐药基因检测,广泛应用于临床诊疗、抗感染用药管理、出入境检疫及重大疫情预警。据中国疾控中心2025年1月监测报告,呼吸道感染、血源感染及胃肠道感染仍为检测量排名前三的品类,合计占比超60%。某三甲医院感染科引入多重联检平台后,呼吸道病原体鉴别时间从72小时缩短至4小时,抗菌药物合理使用率提升22%。这一案例表明,多病原体联检与自动化检测平台正成为大型医院的刚性配置。
其次,可持续发展与技术迭代正重塑竞争格局。疫情后单一病原体检测需求回落,企业纷纷转向覆盖呼吸道、血源性、消化道、生殖道及院感监测的多场景产品组合。受《基加利修正案》及医保控费政策影响,行业竞争已从单品价格比拼转向临床证据、检测菜单丰富度、平台兼容性及供应链韧性的综合较量。据QYResearch 2025年2月数据,全球POCT快速检测市场中免疫层析法占比达41%,但其灵敏度与分子诊断仍存在约15%-20%的性能差距,这一技术瓶颈制约了其在重症场景的大规模替代。此外,国内供应链在常规耗材方面已具备较好基础,但高端酶、核心抗体及标准化耐药数据库仍是制约国产突破的关键短板。
此外,区域结构呈现显著分化特征。北美市场仍占全球最大份额(约36%),欧洲受欧盟IVDR法规驱动,注册门槛提升加速行业集中度;亚太市场CAGR达6.1%,中国、印度及东南亚为核心增长极。值得关注的是,2024年基层医疗机构对POCT产品的采购占比首次超过三级医院,反映出分级诊疗政策对检测下沉的实质推动。第三方医学实验室则更关注批量检测的自动化流程与成本效率,疾控系统则重视病原谱监测与区域流行趋势研判能力。
本报告共10章,系统覆盖全球及中国市场规模(2021-2032年)、头部企业竞争格局——包括BD、Roche、Abbott、bioMérieux等国际巨头及万孚生物、安图生物、圣湘生物、英诺特等中国本土企业——以及按样本类型(血液/呼吸道/尿液)、技术路线(分子诊断/免疫诊断/微生物培养/POCT)、检测项目(呼吸道感染/肝炎/性传播感染/胃肠道感染)和应用场景(医院/第三方实验室)的细分数据,并对北美、欧洲、亚太、南美、中东及非洲五大区域进行需求结构拆解。
从趋势判断,传染病诊断行业正成为连接临床治疗效率、医院运营质量与公共卫生治理能力的关键基础设施,具备关键原料自研能力与病原体数据库积累的企业,将在注册效率与市场响应速度上形成更强竞争壁垒。


 京公网安备 11010802022788号






