


 发帖

 雷达卡



值得关注的是,红利资产相对于国债的性价比,已触及近十年罕见的极端区间。
据Wind数据测算,截至当前,中证红利指数股息率约为5.48%,而中国10年期国债收益率已降至1.73%附近。两者相减,风险溢价(利差)高达3.74%。这一水平在历史上的位置如何?92.82%的分位点!这意味着比过去十年中超过九成的时间都更具性价比,当前已处于统计上的“极端尾部区间”。
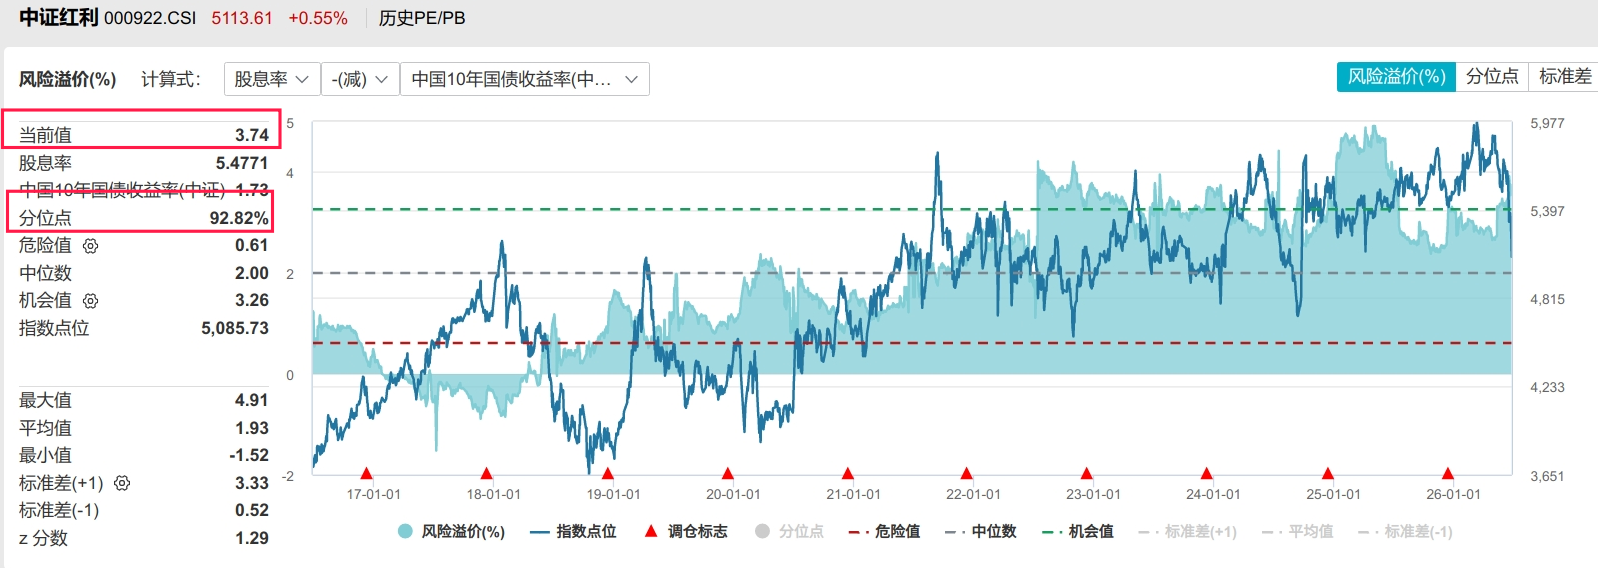
简单说,在过去十年里,出现比现在更好的“股息vs国债”性价比的时间,加起来不到7%。分析指出,这背后是“一升一降”的双重作用:一方面股价调整被动抬升了股息率,另一方面利率中枢持续下移,让5.48%的静态股息回报显得尤为珍贵,为中长期资金提供了极厚的安全垫。
从历史数据回测看,这个位置介入的“胜率”如何?
从近十年历史数据回测来看,当中证红利指数股息率为5.5%时,买入并持有满一年的正收益概率高达九成(含股息),平均回报约为10%(含股息)。当前股息率约5.48%,恰好落在这个历史胜率和赔率都比较理想的区间。
资料显示,中证红利ETF招商(515080)跟踪的中证红利指数,选取沪深两市中现金股息率较高、分红连续性达三年及以上、具有一定规模及流动性的100只股票,采用股息率加权方式,是投资者布局高股息、低估值、稳现金流标的的一站式配置工具。

 京公网安备 11010802022788号






